
La novación hipotecaria te permite cambiar las condiciones de tu hipoteca sin cambiar de banco. En esta guía prenderás qué es una novación hipotecaria, qué puedes modificar, cuánto cuesta y, cuándo conviene hacerla.
Está pensada para quien ya tiene una hipoteca y quiere pagar menos, ganar estabilidad o adaptar su préstamo a una nueva situación. Si el euribor, tu cuota o seguros vinculados te preocupan, aquí tienes los criterios para decidir con datos y no por intuición.
¿Qué es la novación hipotecaria?
Una novación hipotecaria es la modificación de las condiciones de tu préstamo hipotecario pactada con tu propio banco, sin necesidad de cambiar de entidad. Sirve para adaptar la hipoteca a tu situación: bajar el tipo de interés, alargar o acortar el plazo, ampliar capital o eliminar productos vinculados.
No es un trámite automático ni un derecho del cliente: requiere el acuerdo de ambas partes. Cuando cliente y banco pactan los cambios, la operación se formaliza en escritura pública ante notario y, según el tipo de modificación, se inscribe en el Registro de la Propiedad. Así lo recoge el Banco de España en su portal Cliente Bancario.
¿Qué se puede modificar en una novación?
En una novación hipotecaria puedes cambiar cualquier condición financiera que aceptes con el banco. Las más habituales son el tipo de interés, el plazo y el capital, aunque la Ley 2/1994 contempla también el sistema de amortización y las garantías.
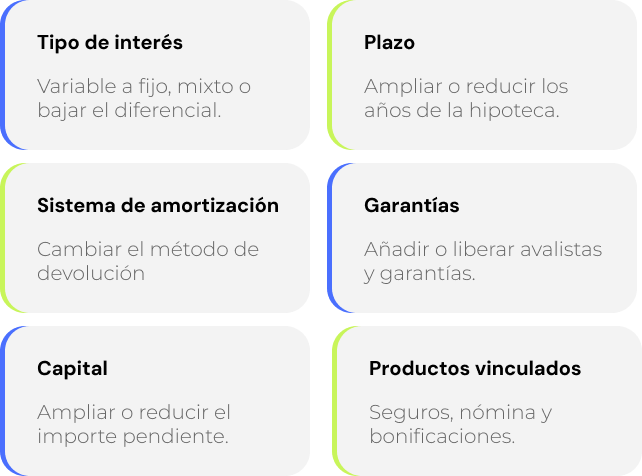
Cada modificación tiene un coste y una tramitación diferentes. Cambiar de tipo de interés variable a fijo, por ejemplo, no cuesta lo mismo que ampliar el capital prestado, porque este último suele exigir una nueva tasación.
Novación, subrogación y cancelación: no son lo mismo
La diferencia es sencilla: la novación cambia condiciones con tu banco actual; la subrogación hipotecaria traslada la hipoteca a otro banco que te ofrece mejores condiciones; y la cancelación liquida por completo la deuda.
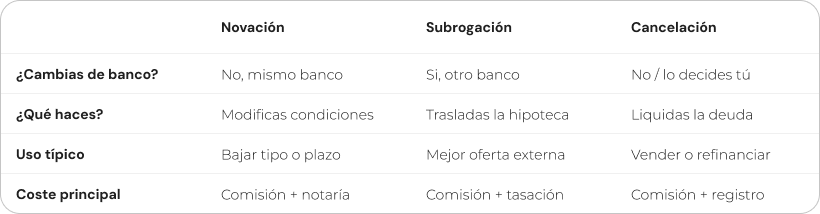
En la práctica, muchos clientes usan la amenaza real de subrogarse como palanca para conseguir una buena novación. Si tu banco sabe que tienes una oferta firme de otra entidad, tiene más incentivos para mejorar tus condiciones y retenerte.
¿Cómo funciona una novación hipotecaria?
Una novación hipotecaria funciona como una negociación entre tú y el banco, al que le propones cambios, la entidad valora tu perfil y, si hay acuerdo, se firma la nueva escritura. El banco no está obligado a aceptarla, por lo que la clave está en llegar con una concreta y bien argumentada.
El marco legal: Ley 2/1994 y Ley 5/2019
Dos normas regulan la novación hipotecaria en España. La Ley 2/1994 de subrogación y modificación de préstamos hipotecarios establece qué condiciones pueden modificarse y qué beneficios fiscales se aplican.
Mientras que la Ley 5/2019 regula los contratos de crédito inmobiliario, reforzando la transparencia y la protección del consumidor.
Desde el 2019, el banco debe entregarte la documentación precontractual (FEIN y FiAE) con al menos diez días de antelación a la firma, para que compares la nueva oferta con calma. Además, en el cambio de tipo variable a fijo la ley limita mucho lo que la entidad puede cobrarte.
El papel del intermediario financiero
Un intermediario financiero como los de Novafin negocia por ti con varios bancos a la vez y conoce qué condiciones están aprobando en cada momento. Eso te permite saber si la oferta de novación de tu banco es competitiva o si te conviene más una subrogación.
¿Qué requisitos tiene una novación hipotecaria?
El requisito esencial es el acuerdo entre cliente y banco. A partir de ahí, la entidad revisa tu solvencia actual y el estado del préstamo antes de aceptar los cambios.
Por parte del cliente
- Estar al corriente de pago, sin cuotas impagadas ni situaciones de morosidad
- Solvencia y estabilidad de ingresos, especialmente si quieres ampliar capital o alargar el plazo.
- Aportar documentación actualizada: nóminas, declaración de la renta y, en algunos casos, una nueva tasación de la vivienda.
Por parte del banco
El banco valora el riesgo de la operación y decide si le interesa retenerte. No siempre acepta: si la mejora que des reduce mucho el margen, puede negarse o proponerte condiciones peores. Por eso conviene comparar siempre con lo que ofrece la competencia.
¿Cuánto cuesta una novación hipotecaria?
Entre notaría, registro, gestoría y, en su caso, comisión y tasación, una novación hipotecaria suele costar entre 300 y 1.000€. La regla de oro es simple: solo compensa si el ahorro que obtienes supera ese coste.
Comisión de novación
Es la comisión que cobra el banco por modificar el contrato. En las novaciones que amplían el plazo, la Ley 2/1994 fija un tope: la entidad no puede cobrar más del 0,1 % del capital pendiente. En el cambio de variable a fijo, la LCCI limita la comisión al 0,15 % durante los tres primeros años y la elimina después.
Notaria, registro y gestoría
- Notaría y registro: se calculan como “documentos sin cuantía”, con aranceles reducidos frente a una hipoteca nueva.
- Gestoría: suele rondar los 100-150 € por la tramitación.
- Tasación: no siempre es necesaria; si el banco la pide (habitual al ampliar capital), cuesta unos 250-400 €.
IAJD: cuándo se paga y cuándo estás exento
El Impuesto de Actos Jurídicos Documentados (IAJD) es el gasto que más varía. Según el artículo 9 de la Ley 2/1994, las novaciones que solo modifican el tipo de interés, el plazo o ambos están exentas de este impuesto. Otras modificaciones sí pueden tributar, con un tipo que oscila entre el 0,5 % y el 2 % según la comunidad autónoma.
Antes de firmar, pide siempre un desglose por escrito de todos los gastos asociados a tu hipoteca. Es la única forma de calcular el ahorro neto real.
¿Cuándo conviene hacer una novación hipotecaria?
Conviene hacer una novación hipotecaria cuando el ahorro estimado supera claramente los costes de la operación. Los cuatro escenarios más habituales son bajar el tipo, reducir la cuota, ampliar capital o quitarte productos vinculados caros.
Pasar de tipo variable a tipo fijo
Es la novación más solicitada en 2025-2026. En julio de 2026 el euríbor a 12 meses ronda el 2,8 %, muy por encima de su media histórica (1,91 %), y el BCE mantiene los tipos en el 2,25 % con la puerta abierta a nuevas subidas. Si prefieres seguridad frente a especulación, fijar la cuota puede darte tranquilidad. Antes de decidir, repasa cómo elegir entre hipoteca fija o variable y cómo funciona el euríbor.
Reducir la cuota ampliando el plazo
Si tu cuota supera el 40 % de tus ingresos netos, ampliar el plazo mediante novación la reduce de inmediato. El inconveniente es que pagarás más intereses en total, porque devuelves el préstamo durante más tiempo. A veces, aun así, es la única solución viable para ganar oxígeno en el presupuesto mensual.
Ampliar capital para reformas o reunificar deudas
Si el valor de tu vivienda ha subido desde que firmaste, puedes ampliar el capital de la hipoteca a un coste mucho menor que un préstamo personal, por ejemplo para una reforma. También puedes refinanciar tus deudas en un único pago mensual, aunque conviene analizar bien el plazo resultante.
Renegociar los productos vinculados
Es la vía menos conocida y muy rentable. Los seguros de vida y hogar, la nómina domiciliada o las tarjetas encarecen el coste real de la hipoteca. Un seguro de vida de prima única financiada puede suponer entre 4.000 y 8.000 € de sobrecoste a lo largo del préstamo.
La novación es tu oportunidad para desvincularlo o sustituirlo por uno más barato del mercado.
¿Cómo llevar a cabo la novación hipotecaria paso a paso?
Para llevar a cabo la novación hipotecaria con garantías, sigue estos pasos:
- Define qué quieres cambiar y por qué: tipo, plazo, capital o productos vinculados.
- Calcula el ahorro neto: estima la mejora y réstale todos los costes de la operación.
- Consigue una oferta alternativa de otro banco o de un intermediario para negociar con datos.
- Presenta la propuesta a tu banco y solicita la FEIN y la FiAE por escrito.
- Compara la oferta con calma durante los diez días que marca la ley.
- Firma la escritura de novación ante notario e inscríbela en el Registro si procede.
Errores frecuentes al hacer novaciones hipotecarias
Estos son los fallos que más restan valor a las novaciones hipotecarias:
- No calcular el ahorro neto: una comisión y una tasación pueden “comerse” el beneficio de una mejora pequeña.
- Alargar el plazo sin mirar el total: la cuota baja, pero los intereses acumulados pueden dispararse.
- Aceptar productos vinculados caros a cambio de una rebaja mínima del tipo.
- No comparar con la subrogación: si tu banco ofrece poco, cambiar de entidad puede ser más rentable.
Ejemplo práctico: cómo calcular el ahorro neto
Imagina una hipoteca de 150.000€ a 20 años. Pasando de una variable en el 3,3% a un fijo del 2,6%, la cuota baja unos 55€ al mes, es decir, unos 660€ al año. Si la novación cuesta 500€ entre gestoría y comisión, recuperas el gasto en menos de un año y a partir de ahí todo es ahorro.
La fórmula que debes aplicar siempre es: ahorro neto = mejora obtenida – costes asociados. Si el resultado es claramente positivo, la novación merece la pena.
Calcula cuánto puedes ahorrar con tu novación
En Novafin comparamos por ti las condiciones de varios bancos y negociamos tu novación hipotecaria sin coste inicial. Sabrás en poco tiempo si te conviene novar, subrogarte o mantener tu hipoteca actual.
Preguntas frecuentes sobre la novación hipotecaria
¿Cuánto se tarda en hacer una novación hipotecaria?
Entre dos y seis semanas, según el banco. El plazo depende del estudio de tu perfil, de si hace falta nueva tasación y de la agenda del notario. La ley obliga a respetar diez días desde la entrega de la documentación hasta la firma.
¿Puede el banco negarse a novar mi hipoteca?
Sí. La novación no es un derecho del cliente, sino un acuerdo entre las dos partes. Si el banco rechaza tu propuesta o te ofrece poco, la alternativa natural es subrogar la hipoteca a otra entidad con mejores condiciones.
¿La novación hipotecaria paga impuestos?
Depende de qué cambies. Si solo modificas el tipo de interés, el plazo o ambos, la operación está exenta del IAJD según la Ley 2/1994. Otras modificaciones, como ampliar el capital, sí pueden tributar por este impuesto.
¿Es mejor novar o subrogar la hipoteca?
Novar conviene si tu banco iguala o mejora el mercado sin costes altos. Subrogar es mejor cuando otra entidad ofrece condiciones claramente superiores. Compara siempre el ahorro neto de ambas opciones antes de decidir.
¿Necesito un intermediario para novar mi hipoteca?
No es obligatorio, pero ayuda. Un intermediario financiero negocia con varios bancos, conoce las condiciones reales del mercado y calcula por ti el ahorro neto, lo que suele traducirse en una mejor oferta final.
