
Imagina que llevas años pagando la hipoteca, el préstamo del coche, tarjetas de crédito con saldo pendiente… y de repente te das cuenta que entre unas cosas y otras estás dando casi todo lo que ganas al banco. No estás en apuros graves, pero tampoco vives tranquilo. Cuando llega final de mes, siempre te toca hacer malabarismos.
Si esto te suena, probablemente hayas buscado alguna vez alguna manera de conseguir aliviar un poco el peso de lo que debes, como refinanciar tus deudas. Pero, aunque el concepto suene muy bien siempre surgen las mismas dudas, ¿por dónde se empieza? ¿cómo sabes si te conviene o si vas a empeorar la situación?
La respuesta es sencilla, primero haz un análisis de refinanciación serio, detallado y honesto. Antes de firmar nada. Antes de llamar al banco. Antes de aceptar ninguna propuesta.
En este artículo te explicamos exactamente qué es ese análisis, para qué sirve, cómo funciona y qué diferencia hay entre refinanciar y reestructurar. Además, te contamos cuándo tiene sentido hacerlo y cuándo no lo tiene.
¿Qué es el análisis de refinanciación?
El análisis de refinanciación, o estudio de refinanciación, es una evaluación completa de tu situación financiera actual con el objetivo de determinar si es posible y conveniente mejorar las condiciones de tus deudas.
No es un trámite obligatorio, ni un paso previo sin importancia. Es uno de los pasos clave en todo el proceso ya que gracias a este estudio podrás analizar:
- Qué deudas tienes y con qué entidades.
- Cuánto pagas al mes en total y a qué tipo de interés.
- Cuánto te queda por pagar en cada producto financiero.
- Cuál es el valor actual de tu vivienda si tienes hipoteca.
- Cuáles son tus ingresos y gastos mensuales.
- Cuál es tu capacidad de endeudamiento real.
Con toda esa información, un especialista puede determinar si tienes alguna alternativa mejor para solventar tus deudas, una que te permita reducir tu cuota mensual, pagar menos intereses o simplemente tener solo una deuda en lugar de cinco.
En otras palabras, el análisis de refinanciación es el mapa que te dice dónde estás y hacia dónde puedes ir, antes de dar ningún paso.
¿Para qué sirve un estudio de refinanciación?
El objetivo principal es claro: saber si puedes estar pagando menos de lo que pagas ahora. Pero hay más objetivos concretos que este estudio ayuda a alcanzar:
Reducir la carga mensual
Si entre tu hipoteca y el resto de préstamos estás pagando 1.400 euros al mes y tu sueldo es de 2.200 euros, tienes muy poco margen. El análisis determina si es posible unificar esas deudas y bajar esa cifra a, por ejemplo, 900 euros mensuales. Eso es un alivio real.
Detectar si tienes capacidad para refinanciar
No todo el mundo puede refinanciar. El estudio identifica si tu perfil financiero y el valor de tu vivienda permiten acceder a una nueva operación con mejores condiciones. Es mejor saberlo antes de perder el tiempo.
Conocer las opciones reales del mercado
Un buen análisis no se queda en lo que ofrece tu banco habitual. Compara entre distintas entidades financieras para encontrar la que mejor se adapta a tu situación.
Calcular el ahorro real de la operación
No todo lo que parece una mejora lo es. No solo hay que calcular la cuota mensual, sino el coste total de la deuda a largo plazo, los gastos asociados a la operación y el impacto real en tu economía.
Darte una imagen fiel de tu situación
A veces la gente no sabe exactamente cuánto debe ni a qué tipo de interés está pagando. El análisis pone orden en todo eso.
¿Cómo es el proceso de análisis de refinanciación paso a paso?
Un estudio de refinanciación bien hecho sigue un proceso ordenado. No es algo que se hace en diez minutos. Requiere información real, análisis serio y, sobre todo, una persona que sepa interpretarlo.
Paso 1: Recopila información
En el primer paso debes reunir todos los datos financieros relevantes:
- Contratos y saldos de los préstamos actuales.
- Últimas nóminas o declaración de la renta (para acreditar ingresos)
- Escritura de la hipoteca o información del inmueble
- Extractos bancarios recientes
- Listado de deudas activas.
No hace falta que tengas todo ordenado desde el principio. Un buen asesor te guía en lo que necesites.
Paso 2: Análisis de la carga financiera actual
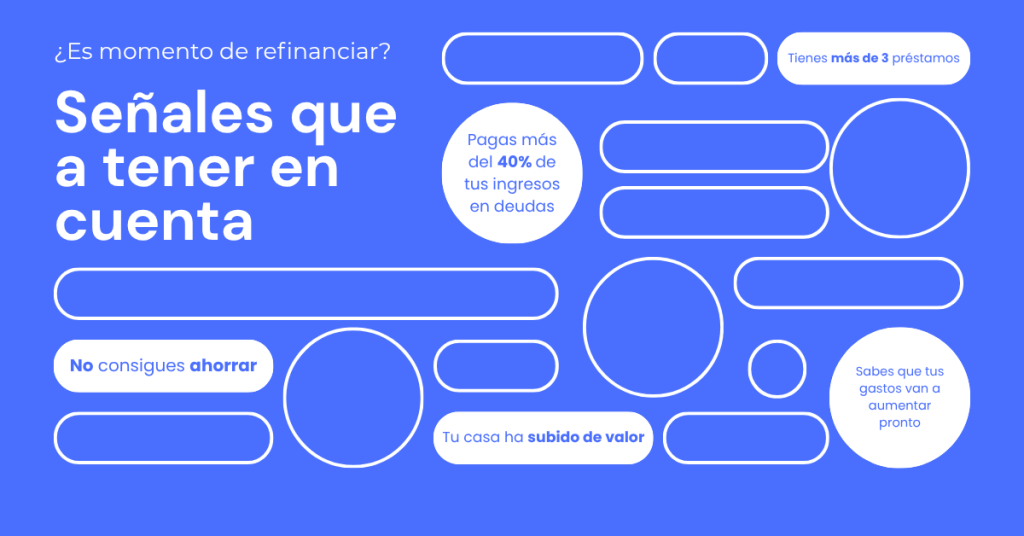
Con los datos en mano, se calcula tu ratio de endeudamiento: el porcentaje de tus ingresos que destinas cada mes a pagar deudas. Por regla general no debería superar el 35-40% de tus ingresos netos.
Si estás por encima, tienes un problema de liquidez y puede empeorar. Si estás por debajo, pero cerca del límite, también es momento de plantearse otras soluciones antes de que la situación se pueda complicar.
Paso 3: Valoración del inmueble (si aplica)
Si tienes una hipoteca, el valor actual de tu vivienda es clave. La diferencia entre lo que vale tu casa hoy y lo que te queda por pagar determina en gran medida si puedes acceder a una refinanciación con garantía hipotecaria y en qué condiciones.
Paso 4: Estudio de viabilidad
Aquí es donde el análisis se vuelve realmente valioso. El especialista determina:
- Si eres viable como cliente para entidades financieras.
- Qué tipo de operación puedes hacer y cuál sería la más adecuada.
- Cuánto podrías reducir tu cuota mensual.
- Cuál sería el coste total de la nueva operación, frente al coste actual.
Paso 5: Presentación de propuestas
El resultado del análisis se traduce en propuestas concretas: con importes, plazos, tipos de interés y cuotas mensuales. Así puedes comparar y decidir con información real, no con promesas genéricas.
Refinanciación vs. Reestructuración: ¿en qué se diferencian?
Esta es una confusión muy habitual, por eso queremos explicarla con claridad para que no te confundas a la hora de poner una solución a tus deudas.
¿Qué es refinanciar deudas?
Refinanciar significa sustituir una o varias deudas existentes por una nueva, generalmente con mejores condiciones: un tipo de interés más bajo, un plazo más largo o una cuota mensual menor. En muchos casos, la nueva deuda queda garantizada con la hipoteca sobre tu vivienda, lo que permite acceder a condiciones que no serían posibles con un préstamo personal.
Cuando refinanciar deudas se hace con garantía hipotecaria, el tipo de interés puede ser significativamente más bajo que el de los préstamos al consumo o las tarjetas. Eso se traduce en un ahorro real.
¿Qué es reestructurar?
La reestructuración es un proceso diferente. Se da cuando una persona tiene dificultades serias para pagar sus deudas y debe negociar con sus acreedores condiciones de pago diferentes a las pactadas originalmente.
La reestructuración suele implicar que ya hay impagos o riesgo inminente de ellos. Es una medida de emergencia, no de planificación.
Conoce bien las diferencias entre refinanciación y reestructuración
| Refinanciación | Reestructuración | |
| Situación financiera | Estable, pero con carga alta. Sin impagos. | Con impagos o riesgo inminente de ellos. |
| Objetivo | Mejorar las condiciones activas | Salvar una situación de impago. |
| Quien negocia | Intermediario con nuevas entidades | Deudor (o abogado) con acreedores actuales |
| Impacto en historial | Neutro o positivo | Generalmente negativo |
| Resultado | Nueva deuda con mejores condiciones | Modificación de la deuda existente |
El análisis de refinanciación se aplica principalmente al primer escenario: cuando aún puedes pagar pero quieres hacerlo mejor.
¿Es el momento de refinanciar?
La importancia del estudio de viabilidad
El estudio de viabilidad es una prte importante del análisis, nosotros como intermediarios financieros, consideramos que es una parte imprescindible.
¿Por qué es tan importante? Porque no basta con que tú quieras refinanciar. Las entidades financieras también tienen que querer prestarte el dinero, y para ello, evalúan tu perfil con criterios muy concretos.
¿Qué analiza el estudio de viabilidad?
- Tu capacidad de pago: ¿Tienes ingresos suficientes y estables para hacer frente a la nueva cuota? ¿Tu empleo es fijo o temporal? ¿Tienes ingresos complementarios?
- Tu historial crediticio: ¿Has tenido impagos? ¿Apareces en algún fichero de morosidad como CIRBE o ASNEF? Esto no es necesariamente un bloqueo, pero sí afecta a las opciones disponibles.
- El valor de tu garantía: Si la refinanciación es con aval hipotecario, el banco querrá saber cuánto vale tu vivienda hoy y cuánto queda pendiente de hipoteca. El margen entre ambas cifras es determinante.
- Tu nivel de endeudamiento total: Las entidades calculan la ratio entre tus deudas totales y tus ingresos anuales. Si ya estás muy endeudado, puede que algunas puertas estén cerradas.
¿Qué pasa si el estudio dice que no eres viable?
Eso también es información valiosa. Saber que ahora mismo no cumples los requisitos para acceder a una refinanciación con buenas condiciones te permite tomar medidas para cambiar esa situación: amortizar parte de una deuda, mejorar tu historial o esperar a que cambie alguna variable.
Un análisis honesto, aunque el resultado no sea el que esperabas, siempre es útil. Es mejor saber a qué atenerse que seguir pagando de más sin saberlo.
¿Qué ocurre después del análisis?
Una vez completado el estudio de refinanciación, tienes ante ti un mapa claro de tu situación. Las posibilidades son tres:
- La refinanciación es viable y conveniente: en este caso, se inicia el proceso de búsqueda y negociación con entidades financieras, se gestiona toda la documentación y se acompaña al cliente hasta la firma de la nueva operación.
- La refinanciación es posible pero no conviene: puede ocurrir que técnicamente puedas refinanciar, pero que los costes de la operación o las condiciones disponibles en este momento no sean más ventajosos que lo que ya tienes. En ese caso, la recomendación honesta es esperar.
- La refinanciación no es viable actualmente: se trazan las condiciones necesarias para poder acceder a ella en el futuro y se diseña un plan de acción.
Preguntas frecuentes sobre el análisis de refinanciación
Estas son las dudas que más nos preguntan. Si la tuya no está aquí, escríbenos y te respondemos.
¿El análisis de refinanciación es gratuito?
Depende del intermediario. En Novafin, el estudio inicial es completamente gratuito y sin compromiso. Solo cobramos si la operación se lleva a cabo y resulta beneficiosa para ti.
¿Cuánto tiempo tarda el análisis?
Un estudio básico puede estar listo en pocos días. El tiempo depende de la complejidad de la situación y de la rapidez con la que se reúna la documentación necesaria.
¿Necesito tener hipoteca para poder refinanciar?
No necesariamente. Pero si tienes hipoteca, la refinanciación con garantía hipotecaria suele ofrecer las condiciones más ventajosas. Sin hipoteca, las opciones se reducen a préstamos personales o consolidación de deudas sin aval.
¿Puede refinanciar alguien con historial de impagos?
En algunos casos si, aunque las condiciones son más restrictivas. Depende del tipo de incidencia, de cuándo ocurrió y de la situación actual del perfil financiero. El estudio de viabilidad lo determina.
¿Refinanciar afecta al historial crediticio?
Solicitar información o hacer un estudio no afecta al historial. Formalizar una refinanciación tampoco tiene por qué afectarlo negativamente; en muchos casos, al mejorar el perfil de pagos, puede incluso mejorarlo.
¿Qué diferencia hay entre un intermediario financiero y un banco?
El banco defiende sus propios intereses. Un intermediario financiero trabaja para ti: busca entre varias entidades la mejor opción para tu situación y negocia en tu nombre. Además conoce los criterios reales de concesión de cada banco, lo que aumenta las probabilidades de éxito.
¿Cuánto puede ahorrar alguien con una refinanciación?
No hay una cifra fija. Depende de tus deudas actuales, tipos de interés, plazo y situación financiera. En casos habituales, la reducción de la cuota mensual puede oscilar entre el 20% y el 50%. El análisis es lo que determina el ahorro real en tu caso concreto.
¿Por qué no deberías firmar nada sin hacer este análisis antes?
Esta es, quizás, la parte más importante de todo el artículo.
Cada semana vemos personas que han aceptado una oferta de su banco sin compararla con otras opciones. O que han firmado una reunificación de deudas sin calcular cuánto les costará a largo plazo. O que han aceptado condiciones que parecían buenas porque las había presentado alguien de confianza.
El problema no es que esas personas sean ingenuas. El problema es que tomar una decisión financiera importante sin información completa es siempre un riesgo. Y cuando se trata de una hipoteca o de una deuda a diez o veinte años, ese riesgo puede costarle mucho dinero.
El análisis de refinanciación existe precisamente para eliminar el riesgo. Para que sepas, antes de firmar, exactamente qué estás aceptando, qué alternativas existen y si lo que tienes encima de la mesa es realmente lo mejor que puedes conseguir.
No es un trámite. Es la diferencia entre tomar una decisión informada y confiar en que quien te vende algo vela por tus intereses.
Conclusión
Si estás pensando en mejorar tus condiciones financieras, en reunificar deudas o simplemente en saber si estás pagando más de lo que deberías, el primer paso siempre es el mismo: hacer un análisis de refinanciación serio y sin prisas.
No te compromete a nada. No cuesta nada hacerlo con el intermediario adecuado. Y puede marcar una diferencia real en tu economía doméstica de aquí a los próximos años.
En Novafin somos especialistas en refinanciación con garantía hipotecaria. Si quieres saber si tu situación puede mejorar, empieza por aquí: cuéntanos cómo estás y nosotros te decimos sin rodeos, que opciones tienes.
