
Reestructuración, refinanciación y renegociación son tres términos que aparecen con frecuencia cuando alguien empieza a buscar soluciones para sus deudas, y que en muchos contextos se usan como si significaran lo mismo. Pero no es así.
Cada uno describe un proceso distinto, se aplica en situaciones diferentes y tiene consecuencias distintas para la economía de quien lo utiliza. Confundirlos puede llevar a tomar decisiones poco adecuadas para la situación real de cada persona.
En este artículo explicamos qué significa cada término, en qué se diferencian y qué factores ayudan a determinar cuál encaja mejor según la situación financiera de partida.
¿Qué es la reestructuración de deuda?
La reestructuración de deuda es un proceso mediante el cual se modifican las condiciones de una deuda existente sin sustituirla por una nueva. La deuda sigue siendo la misma, pero cambian algunos de sus términos: el plazo, el tipo de interés, la cuota mensual o incluso el importe pendiente si se acuerda una quita.
El objetivo habitual es adaptar el pago a una capacidad económica que ha cambiado desde que se firmó el contrato inicial. A diferencia de la refinanciación, reestructurar una deuda no implica acceder a nueva financiación ni formalizar un nuevo contrato de préstamo.
Lo que cambia es el acuerdo sobre cómo se va a pagar lo que ya se debe, y ese acuerdo se negocia directamente con el acreedor, es decir, con la entidad o persona a la que se le debe el dinero.
En la práctica, reestructurar una deuda puede tomar formas distintas: ampliar el plazo para que la cuota mensual sea más baja, acordar un periodo en el que solo se pagan intereses mientras se recupera estabilidad económica, o negociar una reducción del tipo de interés.
Al no requerir un perfil financiero que cumpla los requisitos para obtener financiación nueva, es una vía posible en situaciones en las que otras opciones no están disponibles.
¿Cuándo se recurre a la reestructuración de deuda?
La reestructuración suele plantearse cuando la situación financiera ya es complicada y existe un riesgo real de impago. Es una medida que responde a una dificultad concreta, no a una decisión de optimización financiera.
Tiene sentido cuando no existe capacidad para acceder a nueva financiación o cuando la deuda es con un único acreedor con el que se puede negociar directamente.
¿Qué es la refinanciación de deuda?
La refinanciación de deuda consiste en modificar las condiciones de una deuda existente o sustituirla por una nueva.
En el primer caso, se renegocian los términos del préstamo actual con la misma entidad.
En el segundo, las deudas anteriores se saldan con el dinero de un nuevo préstamo y el deudor pasa a tener una única obligación con la entidad que ha concedido la nueva financiación.
No es una forma de librarse de la deuda ni una solución de emergencia. Es una herramienta de organización financiera que tiene sentido cuando el perfil del solicitante permite acceder a condiciones mejores que las que tiene en este momento.
El objetivo habitual es mejorar las condiciones de pago: reducir el tipo de interés, ajustar el plazo o, por ejemplo, unificar varios pagos en una sola cuota mensual mediante una reunificación de deudas. Para acceder a ella, el perfil financiero del solicitante es un factor determinante, ya que la nueva entidad exigirá cumplir sus propios requisitos antes de conceder la operación.
¿Cuándo tiene sentido refinanciar tus deudas?
La refinanciación tiene sentido cuando la situación financiera es estable pero la estructura de deuda actual no es eficiente.
Es decir, cuando se sigue pagando, pero las condiciones podrían ser mejores, o cuando la suma de varias cuotas genera una presión mensual difícil de sostener.
También es una opción para valorar cuando los tipos de interés han bajado desde que se firmaron los préstamos originales, o cuando el valor de la vivienda ha aumentado y existe margen para negociar condiciones más favorables.
¿Qué es la renegociación de deuda?
La renegociación de deuda es el proceso de negociación entre el deudor y el acreedor para modificar las condiciones de pago de una deuda.
A diferencia de los dos términos anteriores, la renegociación no describe un resultado concreto sino el proceso en sí mismo. Dicho de otra forma, tanto una reestructuración de deuda como una refinanciación pueden ser el resultado de una renegociación.
Es el término más amplio de los tres y el que más se usa en el lenguaje cotidiano para describir cualquier conversación con una entidad financiera orientada a cambiar las condiciones de lo que se debe.
¿Qué significa renegociar mis deudas?
Renegociar una deuda significa abrir una conversación con el acreedor para buscar condiciones de pago diferentes a las pactadas originalmente.
No implica necesariamente un proceso formal ni la intervención de terceros, aunque en muchos casos contar con un intermediario facilita el resultado.
El margen de negociación depende de la situación financiera del deudor, del tipo de deuda y de la disposición del acreedor a llegar a un acuerdo.
¿Cuándo se renegocia una deuda?
La renegociación puede plantearse en cualquier momento, aunque suele ser más habitual cuando la situación financiera se ha deteriorado o cuando se anticipa que va a hacerlo.
También puede surgir cuando el deudor detecta que las condiciones actuales del mercado son más favorables que las que firmó en su momento.
En general, cuanto antes se inicie este proceso, más opciones quedan disponibles y más fácil es llegar a un acuerdo razonable para ambas partes.
Diferencias entre reestructuración, refinanciación y renegociación
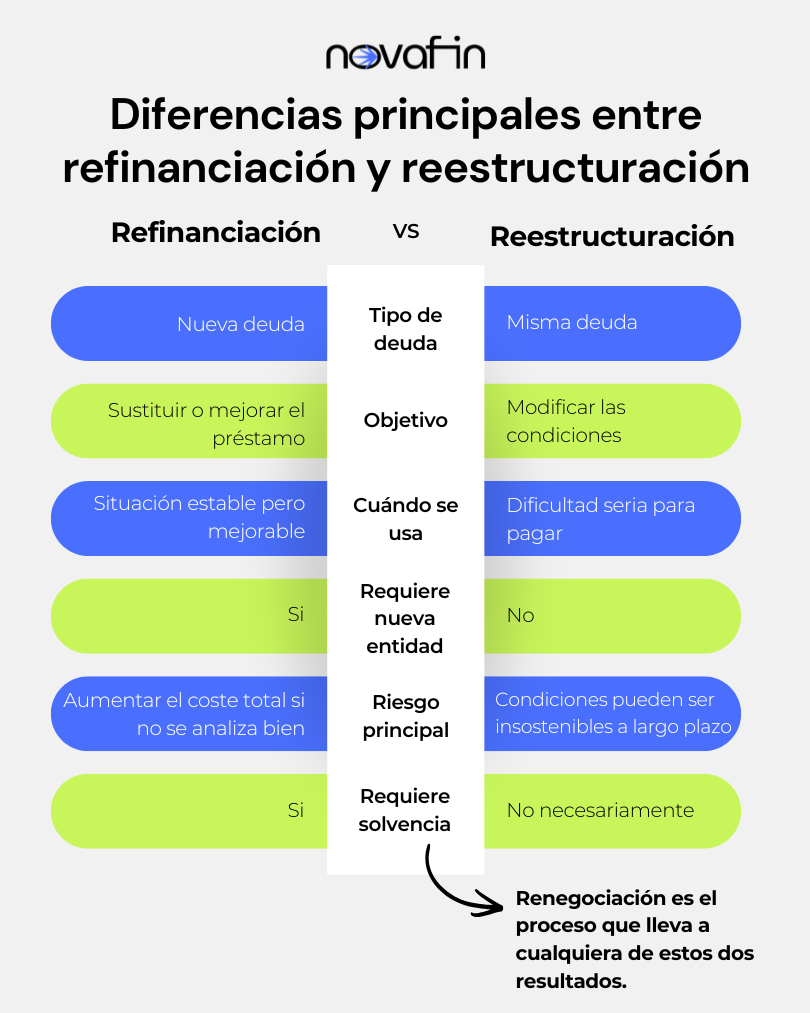
Aunque los tres términos están relacionados con la gestión de deudas, cada uno responde a una situación distinta y tiene implicaciones diferentes. La principal confusión suele darse entre reestructuración y refinanciación, que a menudo se usan como sinónimos cuando en realidad describen procesos opuestos.
Refinanciación:
- Puede implicar acceder a una nueva deuda con la que se saldan las anteriores.
- Requiere cumplir requisitos de solvencia ante una nueva entidad.
- Es útil para reorganizar una deuda antes de que la situación se complique.
- Puede aumentar el coste total si implica un plazo más largo o si no se analiza bien.
Reestructuración:
- La deuda sigue siendo la misma; lo que cambia son las condiciones pactadas con el acreedor original.
- Suele plantearse cuando ya existe una dificultad más seria para pagar o cuando la situación actual no puede mantenerse como estaba.
- No depende de una nueva financiación, por lo que puede ser una vía cuando no se cumplen los requisitos para acceder a un nuevo préstamo.
- No está exenta de riesgos si las nuevas condiciones no son sostenibles a largo plazo.
Tabla de comparación entre reestructuración de deuda vs refinanciación.
¿Cuál de las tres opciones encaja con tu situación?
Elegir entre reestructuración, refinanciación o renegociación no depende de cuál suena mejor, sino de la situación financiera de partida. Hay tres factores que ayudan a orientar esa decisión: el estado actual de los pagos, la capacidad de acceder a nueva financiación y el número de deudas activas.
Si sigues pagando, pero la carga mensual es demasiado alta
Cuando los pagos están al día, pero la suma de todas las cuotas consume una parte demasiado grande de los ingresos, el margen mensual se reduce y cualquier imprevisto puede desestabilizar la situación.
En estos casos, si el perfil financiero es sólido, la refinanciación suele ser la opción más adecuada. Permite acceder a mejores condiciones a través de una nueva entidad o negociando con la que tienes la deuda actualmente y, cuando hay varias deudas activas, conseguir una consolidación de pagos en una sola cuota mensual más manejable.
Si los pagos empiezan a fallar o hay riesgo de impago
Cuando ya hay retrasos o existe un riesgo real de impago, el margen para acceder a nueva financiación se reduce. En esa situación, la reestructuración es la vía más habitual porque no requiere que una nueva entidad conceda dinero, sino que se negocia directamente con el acreedor actual para modificar las condiciones de lo que ya se debe.
Es una medida que responde a una dificultad concreta y que, bien planteada, puede evitar que la situación se agrave.
Si no sabes qué opción encaja con tu situación financiera
En muchos casos la dificultad no está en elegir entre una opción u otra, sino en no tener una imagen clara de la situación de partida. Cuánto se debe exactamente, a qué tipos de interés, qué margen existe y qué opciones están disponibles según el perfil financiero.
Antes de decidir nada, lo más útil es hacer un análisis completo de la situación. Ese análisis es el que permite identificar si lo que procede es una reestructuración, una refinanciación o simplemente una negociación con el acreedor actual para mejorar las condiciones existentes. Sin esa información de base, es fácil optar por una solución que no es la más adecuada para el caso concreto.
Un caso práctico
Miguel tiene 48 años, una hipoteca activa, un préstamo personal y dos tarjetas con saldo pendiente. En total paga cinco cuotas distintas al mes; sigue pagando, pero el conjunto le deja cada vez menos margen. Cuando empieza a buscar información encuentra los tres términos: reestructuración, refinanciación, renegociación.
No tiene claro cuál le corresponde ni por dónde empezar. Decide contactar con un gestor especializado para analizar su situación antes de tomar ninguna decisión.
El análisis revela que Miguel no tiene impagos, sus ingresos son estables y su vivienda tiene margen suficiente entre lo que vale y lo que le queda de hipoteca. Eso descarta la reestructuración, que habría tenido más sentido si los pagos ya estuvieran fallando.
Lo que procede en su caso es una refinanciación que le permita una consolidación de pagos, agrupando todas sus deudas en una sola cuota mensual más baja con mejores condiciones.
La renegociación de sus deudas, en este caso, fue el proceso que llevó a esa conclusión. El gestor analizó la situación, identificó qué opción encajaba y negoció las condiciones con las entidades.
Miguel no tuvo que decidir entre términos que no entendía del todo, sino que llegó a la solución adecuada con información completa sobre la mesa.
Antes de decidir, analiza tu situación con Novafin
En Novafin no concedemos préstamos directamente. Somos intermediarios financieros especializados en refinanciación con garantía hipotecaria, lo que significa que analizamos tu situación, buscamos la opción más adecuada entre las entidades con las que trabajamos y negociamos en tu nombre.
Si tienes varias deudas activas y no sabes si lo que necesitas es una reestructuración, una refinanciación o simplemente reorganizar tus pagos, el primer paso es un estudio gratuito y sin compromiso. En ese análisis revisamos qué deudas tienes, cuánto pagas al mes y cuál es tu capacidad de pago real.
A partir de ahí te decimos qué opciones existen para tu caso concreto. Todo el proceso se gestiona de forma online y por teléfono, sin que tengas que moverte de casa. Puedes llamarnos gratuitamente al 919 227 823, escribirnos a hola@novafin.es o dejarnos tus datos en el formulario de novafin.es.
Preguntas frecuentes
Estas son las preguntas que nos hacen con más frecuencia. Si tienes alguna duda y no está aquí, escríbenos.
¿Reagrupación, consolidación y reunificación son lo mismo?
Sí. Los tres términos describen el mismo proceso. En España el más habitual es reunificación de deudas.
¿La reunificación elimina mi deuda?
No. La ordena y la agrupa. Lo que debes sigue ahí, pero se gestiona de forma más sencilla y con mejores condiciones.
¿Qué papel juega mi vivienda en la reunificación?
Si tienes vivienda en propiedad puede utilizarse como garantía para conseguir mejores condiciones. No significa perderla ni dejar de vivir en ella.
¿El plazo de mi deuda va a aumentar?
Puede. Una cuota más baja generalmente implica un plazo más largo. Por eso el análisis previo es imprescindible para entender si el resultado merece la pena en tu caso.
¿Cuánto cuesta el estudio inicial con Novafin?
Es gratuito y sin compromiso. Solo se cobran honorarios si la operación se formaliza y es beneficiosa para ti.
