
Llevas un tiempo dándole vueltas a la idea. Tienes una hipoteca, quizás algún préstamo personal del coche o de una reforma, y puede que alguna tarjeta con saldo pendiente. Cada mes sale dinero a diferentes sitios, y ya tienes la sensación de que el dinero ‘se va solo’ y empieza a pesar.
Alguien te ha dicho que deberías refinanciar. O lo has leído por ahí. Pero cuando intentas entender qué significa, cómo se hace y si te conviene a ti, todo se vuelve confuso o demasiado técnico.
Este artículo está escrito para ti. Sin tecnicismos innecesarios, sin promesas vacías. Solo lo que necesitas saber para entender qué es refinanciar un préstamo, cómo funciona el proceso y qué puede salir mal si lo intentas sin la orientación adecuada.
¿Qué significa refinanciar un préstamo?
Refinanciar un préstamo es, en esencia, sustituir una o varias deudas que tienes ahora mismo por una nueva, con condiciones distintas y generalmente mejores: un tipo de interés más bajo, una cuota mensual más reducida, un plazo adaptado a tu situación actual o todo a la vez.
La mecánica es sencilla de entender: una entidad financiera te concede un nuevo préstamo, con ese dinero se cancelan los anteriores y a partir de ese momento solo tienes una deuda con esa entidad, en lugar de varias repartidas entre diferentes bancos.
Refinanciar no elimina tu deuda. La reorganiza. Si no se hace bien, puedes acabar pagando más de lo que pagarías dejando las cosas como están.
Hay tres formas principales de refinanciar un préstamo en España:
- Novación: modificas las condiciones del préstamo que ya tienes con tu banco actual. El préstamo no desaparece, simplemente cambia alguno de sus términos (el tipo de interés, el plazo, la cuota…)
- Subrogación: te llevas el préstamo a otra entidad que te ofrece mejores condiciones. El préstamo ‘se mueve’ de banco, pero la deuda continúa.
- Reunificación o consolidación: juntas varias deudas distintas en un único préstamo nuevo. Es la opción más habitual cuando hay hipotecas más otros préstamos.
¿Cuándo tiene sentido refinanciar?
No es siempre la solución correcta. Refinanciar tiene sentido cuando se dan alguna de estas circunstancias:
- Cuando pagas varias cuotas al mes y el total supera el 35-40% de tus ingresos netos. Ese nivel de endeudamiento deja muy poco margen.
- Cuando los tipos de interés del mercado han bajado desde que firmaste tus préstamos y podrías acceder a condiciones más ventajosas.
- Cuando el valor de tu vivienda ha aumentado desde que compraste, generando un margen que puede servir de garantía para un nuevo préstamo en mejores condiciones.
- Cuando tienes préstamos personales o tarjetas de crédito con tipos de interés muy altos y podrías sustituirlos por un préstamo con garantía hipotecaria, considerablemente más barato.
- Cuando necesitas más liquidez mensual para respirar, aunque tu situación no sea urgente.
Cómo reunificar un préstamo paso a paso
Este es el proceso real, sin saltarse nada. Cada paso importa, y saltarse alguno puede costarle dinero o hacer que la operación no salga adelante.
Paso 1: Haz un inventario completo de tus deudas
Antes de hacer nada, necesitas tener una visión clara y completa de lo que debes. Esto incluye:
- El saldo pendiente de cada préstamo y tarjeta.
- El tipo de interés de cada uno (TIN y TAE).
- La cuota mensual actual.
- El plazo que te queda por pagar.
- Las comisiones por cancelación anticipada, si las hay.
Puedes consultar tu situación crediticia en la Central de Información de Riesgos del Banco de España (CIRBE), que recoge todos los préstamos que tienes registrados en el sistema financiero español. Con ese listado sobre la mesa, sabes exactamente desde dónde partes.
Paso 2: Calcula el ratio de endeudamiento
El ratio de endeudamiento es el porcentaje de tus ingresos netos mensuales que dedicas a pagar deudas.
Ratio = (total de cuotas mensuales / ingresos netos mensuales) x 100
Por ejemplo, si cobras 2.200€ netos y pagas 900€ entre hipoteca y préstamos, tu ratio es del 41%. Un nivel por encima del umbral recomendado del 35-40%.
Ese dato también es lo primero que mira cualquier entidad financiera cuando valora si puede concederte una refinanciación. Cuanto antes lo conozcas, mejor.
Paso 3: Valora el estado de tu vivienda (si tienes hipoteca)
Si tienes hipoteca, el valor actual de tu vivienda es una variable clave. Las entidades calculan el porcentaje del préstamo sobre el valor del inmueble (LTV). Si tu casa vale 200.000€ y te quedan 100.000€ de hipoteca, tu LTV es del 50%. Cuanto más bajo, más margen tienes para negociar condiciones mejores o para incluir otras deudas en la refinanciación.
Paso 4: Recopila la documentación necesaria
Para solicitar una refinanciación, cualquier entidad te pedirá documentación. Con carácter general necesitarás:
- DNI en vigor
- Últimas nóminas o, si eres autónomo, las últimas declaracionesde IRPF e IVA
- El contrato o las escrituras de los préstamos actuales
- El recibo de los últimos pagos de la hipoteca
- La escritura de la vivienda (si aplica) y una nota simple actualizada del Registro de la Propiedad
- Los extractos bancarios de los últimos meses
Cuanto más ordenada y completa esté tu documentación desde el principio, más ágil será el proceso. Las demoras más frecuentes vienen de que falta algún papel o está desactualizado.
Paso 5: Compara entre distintas entidades
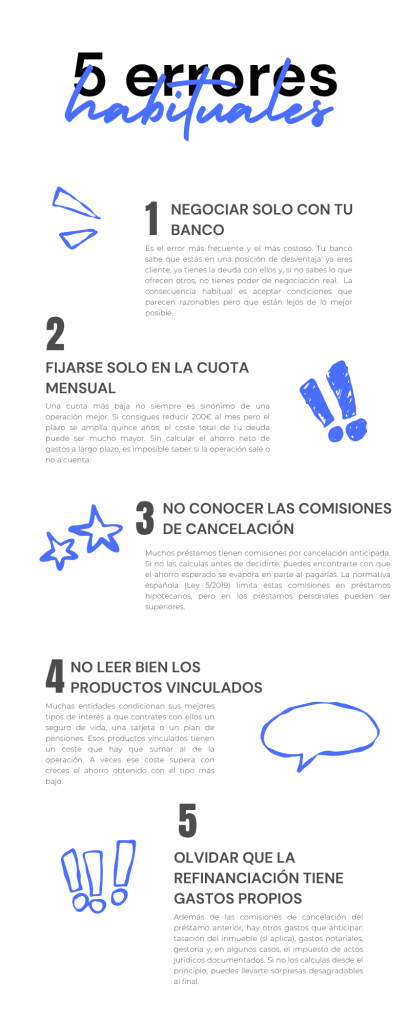
Este paso es fundamental y, sin embargo, es el que más gente se salta. La mayoría va directamente a su banco de toda la vida, acepta la oferta sin comparar y asume que están recibiendo lo mejor posible. El problema es que tu banco no tienen ningún incentivo para ofrecerte las mejores condiciones del mercado.
Solicitar condiciones a varias entidades y compararlas requiere tiempo, conocimiento del mercado y saber qué datos hay que mirar más allá de la cuota mensual: el TAE real, las comisiones, los productos vinculados y el coste total de la operación a largo plazo.
Paso 6: Evalúa el coste real de la operación
Aquí viene uno de los errores más comunes: fijarse solo en la cuota mensual y no en el coste total. Una refinanciación puede reducirte la cuota de 1.100€ a 750€ al mes, pero si para conseguirlo has ampliado el plazo diez años, puede que en total acabes pagando mucho más que si hubieran seguido las cosas como estaban.
Por eso hay que calcular: cuánto pagarás en total con el nuevo préstamo, cuánto pagarías manteniendo los actuales, los gastos de operación y el tiempo que tardarás en recuperarlos con el ahorro mensual.
Paso 7: Negocia las condiciones
Una vez que tienes varias ofertas sobre la mesa, no aceptes la primera sin más. Las condiciones de un préstamo no son inamovibles, especialmente si tu perfil financiero es sólido. Puedes negociar el tipo de interés, las comisiones, los plazos y los productos vinculados. Si no sabes cómo hacerlo, contar con un intermediario financiero que lo haga en tu nombre es la opción más inteligente.
Paso 8: Firma y formalización
Si la refinanciación incluye una garantía hipotecaria, la operación se formaliza ante notario. Tienes derecho a recibir la documentación con al menos diez días de antelación para revisarla, y puedes consultar al notario gratuitamente antes de la firma. Lee todo con calma. Nadie debería firmar un contrato financiero sin entender exactamente lo que dice.
Los errores más habituales al intentar refinanciar por tu cuenta
Por qué la asesoría profesional cambia el resultado
Hay personas que consiguen refinanciar sus deudas por su cuenta y en buenas condiciones. Son las menos. El perfil habitual es el de alguien que acaba aceptando lo que ofrece su banco porque no sabe cómo comparar, porque no tiene tiempo de gestionar todo el proceso o porque no está seguro de qué preguntar ni a quién.
Un intermediario financiero especializado no solo conoce el mercado y sabe qué condiciones son razonables y cuáles no. También tiene acceso a entidades y productos que no están disponibles para el público general, y puede negociar en tu nombre con conocimiento de causa.
Un buen intermediario siempre va a poner sobre la mesa:
- Conocimiento real del mercado: sabe qué ofrecen las entidades en cada momento y qué es negociable.
- Acceso a más opciones: trabaja con varias entidades, no solo una, ampliando el abanico de posibilidades.
- Negociación efectiva: no negocia desde la posición de alguien que “necesita” refinanciar, sino desde quien trae clientes a los bancos.
- Gestión del proceso: recoge la documentación, prepara el expediente y acompaña hasta la firma.
- Análisis previo honesto: si la refinanciación no te conviene, te lo dice antes de perder tu tiempo.
¿Y cuánto cuesta contratar a un intermediario financiero?
Depende. En Novafin, el análisis inicial es gratuito y sin compromiso. Los honorarios se cobran únicamente si la operan se formaliza y resulta beneficiosa para ti. Si no sale adelante o no te convence, no pagas nada.
Esa alineación de intereses es importante: significa que el intermediario tiene incentivos reales para encontrar la mejor opción para ti, no para cerrar cualquier operación.
El papel del análisis previo en todo este proceso
Antes de iniciar cualquier gestión con ninguna entidad, el paso más inteligente es hacer un análisis de refinanciación serio de tu situación. Ese análisis no es un trámite formal: es la herramienta que te permite saber, antes de comprometerte con nada, si la refinanciación es viable en tu caso, qué condiciones podrías esperar, cuánto podrías ahorrar y si el resultado merece la pena teniendo en cuenta el coste total a largo plazo.
Sin ese análisis previo, estás tomando una decisión financiera importante con información incompleta. Y en finanzas, la información incompleta suele salir cara.
