
Fondo de emergencia: cuánto necesitas realmente y cómo empezar a crearlo
Hay gastos que no avisan. El coche que no arranca un lunes por la mañana, la lavadora que se estropea en el peor momento, una factura del dentista que llega cuando el mes ya estaba apurado.
Por separado, ninguno de estos imprevistos es una catástrofe. Pero si no tienes dinero apartado para pagarlos, un gasto de 600 o 700 euros puede romper el equilibrio de todo un mes y obligarte a buscar financiación para algo que, en realidad, no debería requerir ninguna.
El fondo de emergencia existe precisamente para eso. No es un concepto sofisticado ni está reservado para quien tiene ingresos altos. Es dinero apartado de antemano para que un imprevisto no condicione el resto de tu economía.
En este artículo te explicamos cuánto necesitas según tu situación, cómo calcularlo y por dónde empezar, aunque ahora mismo el margen sea pequeño.
Cuando un imprevisto lo cambia todo
Imagina a Carmen, 44 años, administrativa en Madrid. Hipoteca, dos hijos y varios pagos mensuales que entre todos consumen la mayor parte de su sueldo. Todo cuadra, aunque con poco margen.
Un mes la caldera se estropea. El técnico confirma que no tiene reparación y el presupuesto de una nueva ronda los 1.800 euros. Carmen no tiene ese dinero apartado, así que lo financia a plazos, con sus correspondientes intereses. Ese cargo mensual se suma al resto de compromisos. El margen desaparece.
No es que Carmen gaste de más ni lleve mal sus finanzas. Es que no tenía un colchón que absorbiera ese golpe sin afectar a todo lo demás.
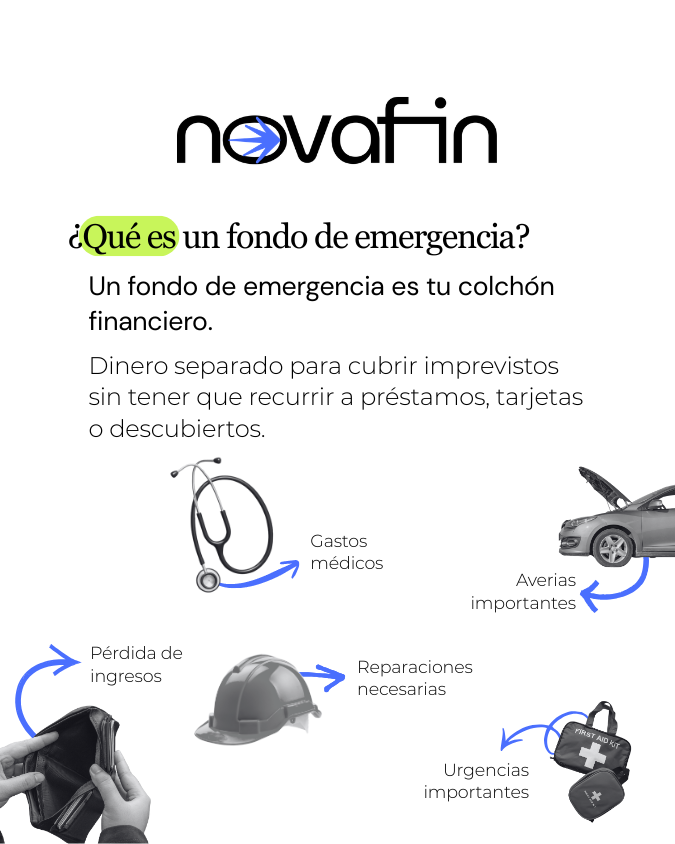
¿Qué es un fondo de emergencia?
Un fondo de emergencia es una reserva de dinero apartada específicamente para cubrir gastos imprevistos sin necesidad de recurrir a financiación externa.
No es el dinero que tienes en cuenta corriente, ni los ahorros que destinas a vacaciones o a una futura compra. Es una cantidad separada, accesible y reservada únicamente para cuando algo inesperado rompe el equilibrio de tu economía.
La idea es sencilla: si surge un imprevisto, puedes resolverlo con tu propio dinero en lugar de asumir una deuda nueva con sus correspondientes intereses.
¿En qué se diferencia de los ahorros normales?
El ahorro general es dinero que acumulas con un objetivo concreto: una reforma, un viaje, cambiar de coche. Tiene un destino previsto y un horizonte temporal. El fondo de emergencia, en cambio, no tiene destino previsto.
Su función es estar ahí por si algo sale mal, no financiar algo que ya tenías en mente.
Esto tiene una consecuencia práctica importante: el fondo de emergencia debe estar en una cuenta separada, fácilmente accesible y que no toques para nada más. Si está mezclado con el resto de tus ahorros, es muy fácil que acabe desapareciendo sin que te des cuenta.
¿Para qué sirve tener un colchón financiero y para qué no?
El colchón financiero tiene un propósito muy concreto, y entenderlo bien es lo que marca la diferencia entre usarlo correctamente o acabar sin él cuando más lo necesitas.
Sirve para cubrir gastos inesperados y que no puedes aplazar: una avería importante en casa, una urgencia médica, la pérdida repentina de ingresos, una reparación del vehículo que usas para trabajar. Situaciones que requieren una respuesta económica inmediata y que, sin ese colchón, pueden llegar a obligarte a asumir una deuda.
También es importante entender para que no sirve un fondo de emergencia. No está pensado para cubrir gastos previsibles, aunque sean grandes, como la revisión anual del coche, el seguro del hogar o las vacaciones de verano. Tampoco es un fondo para caprichos ni para compras que simplemente no entraban en el presupuesto del mes.
Mantener esta línea clara es lo que garantiza que el fondo esté disponible cuando realmente lo necesites.
¿Cuánto dinero necesitas en tu fondo de emergencia?
No hay una cifra universal de ahorro para tu fondo de emergencia. La cantidad adecuada depende de cuánto gastas al mes, qué estabilidad tienen tus ingresos y cuántas personas dependen de ti económicamente.
La referencia más utilizada es tener entre tres y seis meses de gastos esenciales cubiertos. No de ingresos, sino de gastos. Es decir, lo que necesitas para mantener tu economía en marcha si surge un imprevisto importante o una época de menor ingreso.
Tres meses es un punto de partida razonable si tus ingresos son predecibles y tus cargas mensuales no son excesivamente altas.
Seis meses o más es lo recomendable si tus ingresos varían, tienes personas a cargo, varias deudas activas o simplemente quieres un margen más amplio ante cualquier eventualidad.
No existe una respuesta incorrecta dentro de esa horquilla. Lo importante es tener claro hacia dónde construir y empezar.
¿Cómo calcular tu fondo de emergencia paso a paso?
Calcular tu fondo de emergencia no requiere ser experto en finanzas. Solo necesitas tener claro cuánto te cuesta mantener tu vida en marcha cada mes, y multiplicarlo por el número de meses que quieres cubrir.
El punto de partida es identificar tus gastos esenciales mensuales. No todos los gastos, solo los imprescindibles: los que seguirías pagando, aunque tuvieras que recortar todo lo demás.
Qué gastos contar y cuáles dejar fuera
Los gastos que debes incluir en el cálculo para tu colchón financiero son los siguientes:
- Hipoteca o alquiler
- Suministros básicos: luz, agua, gas, internet
- Alimentación
- Transporte
- Seguros obligatorios o esenciales
- Cuotas de préstamos activos
- Gastos médicos recurrentes
Lo que no debes incluir son los gastos prescindibles: suscripciones de entretenimiento, salidas, ropa o cualquiera que podrías eliminar o reducir si fuera necesario.
Una vez tienes esa cifra mensual, el cálculo es directo. Si tus gastos esenciales suman 1.400 euros al mes, tu fondo debería estar entre 4.200 euros para tres meses de cobertura y 8.400 euros para seis.
¿Dónde debo de guardar el ahorro para mi fondo de emergencia?
Tener el dinero apartado es solo la mitad del trabajo. Dónde lo guardas importa casi tanto como cuánto ahorras, porque un fondo de emergencia que no está disponible cuando lo necesitas no cumple su función.
Antes de decidir dónde colocarlo, hay tres criterios que cualquier opción debe cumplir sin excepción:
- El dinero tiene que ser accesible de forma inmediata, sin plazos ni penalizaciones por retirada.
- Tiene que estar separado de tu cuenta corriente para evitar que se mezcle con el dinero del día a día.
- Tiene que ser seguro, sin exposición a riesgos de mercado que puedan reducir su valor justo cuando más lo necesitas.
Opciones más habituales
La más sencilla es una cuenta de ahorro separada, preferiblemente en una entidad diferente a la que usas habitualmente. Esa pequeña fricción, tener que transferir el dinero antes de usarlo, ayuda a no tocarlo para gastos que no son realmente una emergencia.
Lo que no tiene sentido es invertir el fondo de emergencia en productos con riesgo o con plazos de vencimiento. Su valor está precisamente en estar disponible siempre, no en rentabilizar al máximo.
¿Qué pasa si llega el imprevisto y no tienes colchón?
Que no tengas colchón no significa que estés en una situación sin salida. Significa que el imprevisto te obliga a resolverlo desde una posición más comprometida, sin margen de maniobra.
En muchas ocasiones el problema no es el imprevisto económico que tengas, sino lo que revela. Esto es que tu forma de manejar los pagos podría no ser eficiente, las cuotas mensuales consumen casi toda tu capacidad económica y puede conllevar que asumas deudas y no tengas margen para hacer tu colchón financiero.
Si tienes vivienda en propiedad, esta podría ser una solución para este problema de solvencia. Con una refinanciación hipotecaria podrías reorganizar toda la situación financiera de forma más sostenible: reducir la carga mensual, ganar margen y empezar a construir desde ahí la reserva que todavía no tienes.
En Novafin somos intermediarios financieros especializados en préstamos con garantía hipotecaria. Analizamos tu situación de forma gratuita y sin compromiso. Si tiene sentido actuar, te explicamos cómo. Si no lo tiene, también te lo decimos. Puedes llamarnos al 919 227 823 o dejarnos tus datos en el formulario de novafin.es.
Preguntas frecuentes
Estas son las preguntas que nos hacen con más frecuencia. Si tienes alguna duda y no está aquí, escríbenos.
¿Cuánto dinero se considera un buen fondo de emergencia?
Entre tres y seis meses de gastos esenciales. Tres meses es suficiente si tus ingresos son estables y tus cargas no son muy altas. Seis meses o más si tus ingresos varían, tienes personas a cargo o varias deudas activas. Lo importante es empezar a construirlo, aunque el primer objetivo sea modesto.
¿Se puede invertir el fondo de emergencia?
No. El colchón financiero debe estar disponible de forma inmediata y sin riesgo de pérdida. Invertirlo expone su valor a fluctuaciones del mercado justo cuando más lo necesitas. Una cuenta de ahorro separada cumple mejor su función que cualquier producto de inversión.
¿Qué pasa si uso el fondo de emergencia?
Que has hecho exactamente lo que debías. El ahorro para fondo de emergencia existe para usarse ante necesidades reales. Una vez utilizado, el objetivo es reponerlo volviendo a apartar una cantidad fija mensual hasta recuperar el nivel anterior.
¿Cuánto tiempo se tarda en crear un fondo de emergencia?
Depende de cuánto puedas apartar cada mes. Si tus gastos esenciales son 1.400 euros y quieres cubrir tres meses, necesitas 4.200 euros. Apartando 200 euros al mes lo tienes en algo menos de dos años. No hay un plazo correcto, hay un ritmo que encaja con tu situación.
