
Firmar una hipoteca puede ser un proceso complicado si no entiendes todos los conceptos. Los préstamos que te conceden los bancos suelen ser a interés tipo fijo, variable o mixto, y tú eliges según tu situación financiera y las condiciones personales que puedes intuir que tendrás a corto, medio y largo plazo. Estos intereses pueden ser menores si contratas adicionalmente otros servicios o productos conocidos como hipoteca bonificada.
Estos servicios son ‘extras’ que te ofrecen las entidades financieras para mejorar las condiciones de tu hipoteca. Estos productos o servicios adicionales pueden ser los planes de pensiones, la domiciliación de la nómina o los recibos, o la contratación de seguros de vida o de hogar, entre otros.
¿Qué es una hipoteca bonificada?
Una financiación bonificada es ese tipo de préstamo que te ofrece un descuento (o bonificación) en el tipo de interés en función de los productos o servicios vinculados que se contraten en ese mismo banco o entidad financiera.
Sin embargo, y a pesar de sus similitudes, no hay que confundir una hipoteca bonificada con una hipoteca con vinculaciones. Para entender sus diferencias hay que citar la Ley 5/2019, reguladora de los contratos de crédito inmobiliario (conocida como Ley Hipotecaria), ya que antes de su aprobación las hipotecas bonificadas no existían, aunque sí lo hacían las que tenían bonificaciones.
Diferencias entre hipoteca bonificada e hipoteca con vinculaciones
La principal diferencia entre una hipoteca bonificada y una hipoteca con vinculaciones es, principalmente, el carácter obligatorio de las segundas. El banco con el que contrates el préstamo no puede negarse a concederte la hipoteca por no contratar servicios bonificados, algo que sí ocurría con las vinculaciones, que eran obligatorias antes de la entrada en vigor de la mencionada norma.
Es decir, antes de la entrada en vigor de la Ley Hipotecaria, al pedir una hipoteca, el banco podía ponerte como condición que contratases algunos de sus otros servicios para contratar ese préstamo.
Además de que ya no son obligatorios, ahora hay un tope de bonificación: los productos que contrates podrán, como máximo, bonificarte un 1,5%. Así, los bancos no pueden ‘coaccionarte’ a que contrates los productos o servicios para así poder concederte la hipoteca si no quieres conseguir una hipoteca bonificada.
¿Cómo funcionan las hipotecas bonificadas?
A la hora de negociar con el banco, la entidad financiera te ofrecerá dos escenarios que responden a un doble tipo de interés:
- Interés máximo: el que pagas si no contratas ningún producto adicional.
- Interés mínimo: el que consigues si alcanzas el nivel máximo de bonificaciones contratando todo lo que pide el banco.
Es decir, cada producto contratado descuenta un porcentaje específico del tipo de interés. Sin embargo, es importante recalcar que, como se mencionaba anteriormente, el banco no te puede obligar a contratar ninguno de estos extras para concederte la hipoteca. Lo único que, sin productos, no podrás tener una bonificación en tu tipo de interés.
Además, la entidad financiera con la que tengas la hipoteca bonificada comprobará de manera periódica (normalmente se hace cada 6 o 12 meses) si sigues cumpliendo los requisitos para tener esa bonificación. Si pasado un tiempo decides dar de baja uno de estos productos o servicios adicionales, pierdes la bonificación y el tipo de interés sube.
¿Cuáles son las condiciones de una hipoteca bonificada?
Antes de contratar una hipoteca con bonificaciones, como ocurre en una hipoteca sin bonificación, debes pactar con el banco las condiciones y requisitos del préstamo. Es por eso por lo que todas las bonificaciones deben revisarse en la documentación precontractual de la hipoteca, especialmente en la FEIN (Ficha Europea de Información Normalizada) y en la escritura.
La FEIN recoge las condiciones de la oferta hipotecaria y permite conocer qué requisitos debes cumplir, cuánto reduce cada bonificación el interés y durante cuánto tiempo se mantienen las condiciones ofrecidas.
En Novafin, como intermediarios financieros, podemos ayudarte a entender todas las condiciones de tu hipoteca bonificada. Analizamos tus opciones, te explicamos los detalles más complicados de cada posible contrato y cuál sería tu cuota mensual: con todo esto, podrás ver qué hipoteca se adapta mejor a ti.
¡Estudiamos tu situación de forma gratuita y sin compromiso! Cuéntanos tu situación y un asesor te dará tus opciones reales, habla con un experto de Novafin o revisa nuestra guía de la hipoteca para consultar cualquier duda. Además, puedes ver cómo trabajamos tu hipoteca antes de hablar con nosotros.
¿Cómo se aplican las condiciones según el tipo de hipoteca?
Dependiendo del tipo de interés que tengas contratado con tu banco, las bonificaciones de tu hipoteca se aplicarán de manera diferente.
- En una hipoteca fija, las bonificaciones reducen el TIN (Tipo de Interés Nominal) pactado. Si pierdes alguna bonificación, el interés puede subir según lo establecido en el contrato.
- En una hipoteca variable, normalmente, las bonificaciones se aplican sobre el diferencial que se suma al Euríbor. Mientras que el Euríbor evoluciona según el mercado, el diferencial (que es una cantidad fija) puede reducirse si cumples los requisitos acordados.
- En una hipoteca mixta depende del tramo de interés en el que te encuentres. Durante el tramo inicial a tipo fijo (de 3 a 10 años normalmente) se reduce el TIN pactado, mientras que cuando la hipoteca pasa al tramo variable, se aplican sobre el diferencial que se suma al Euríbor.
¿Cuáles son las bonificaciones más habituales en una hipoteca?
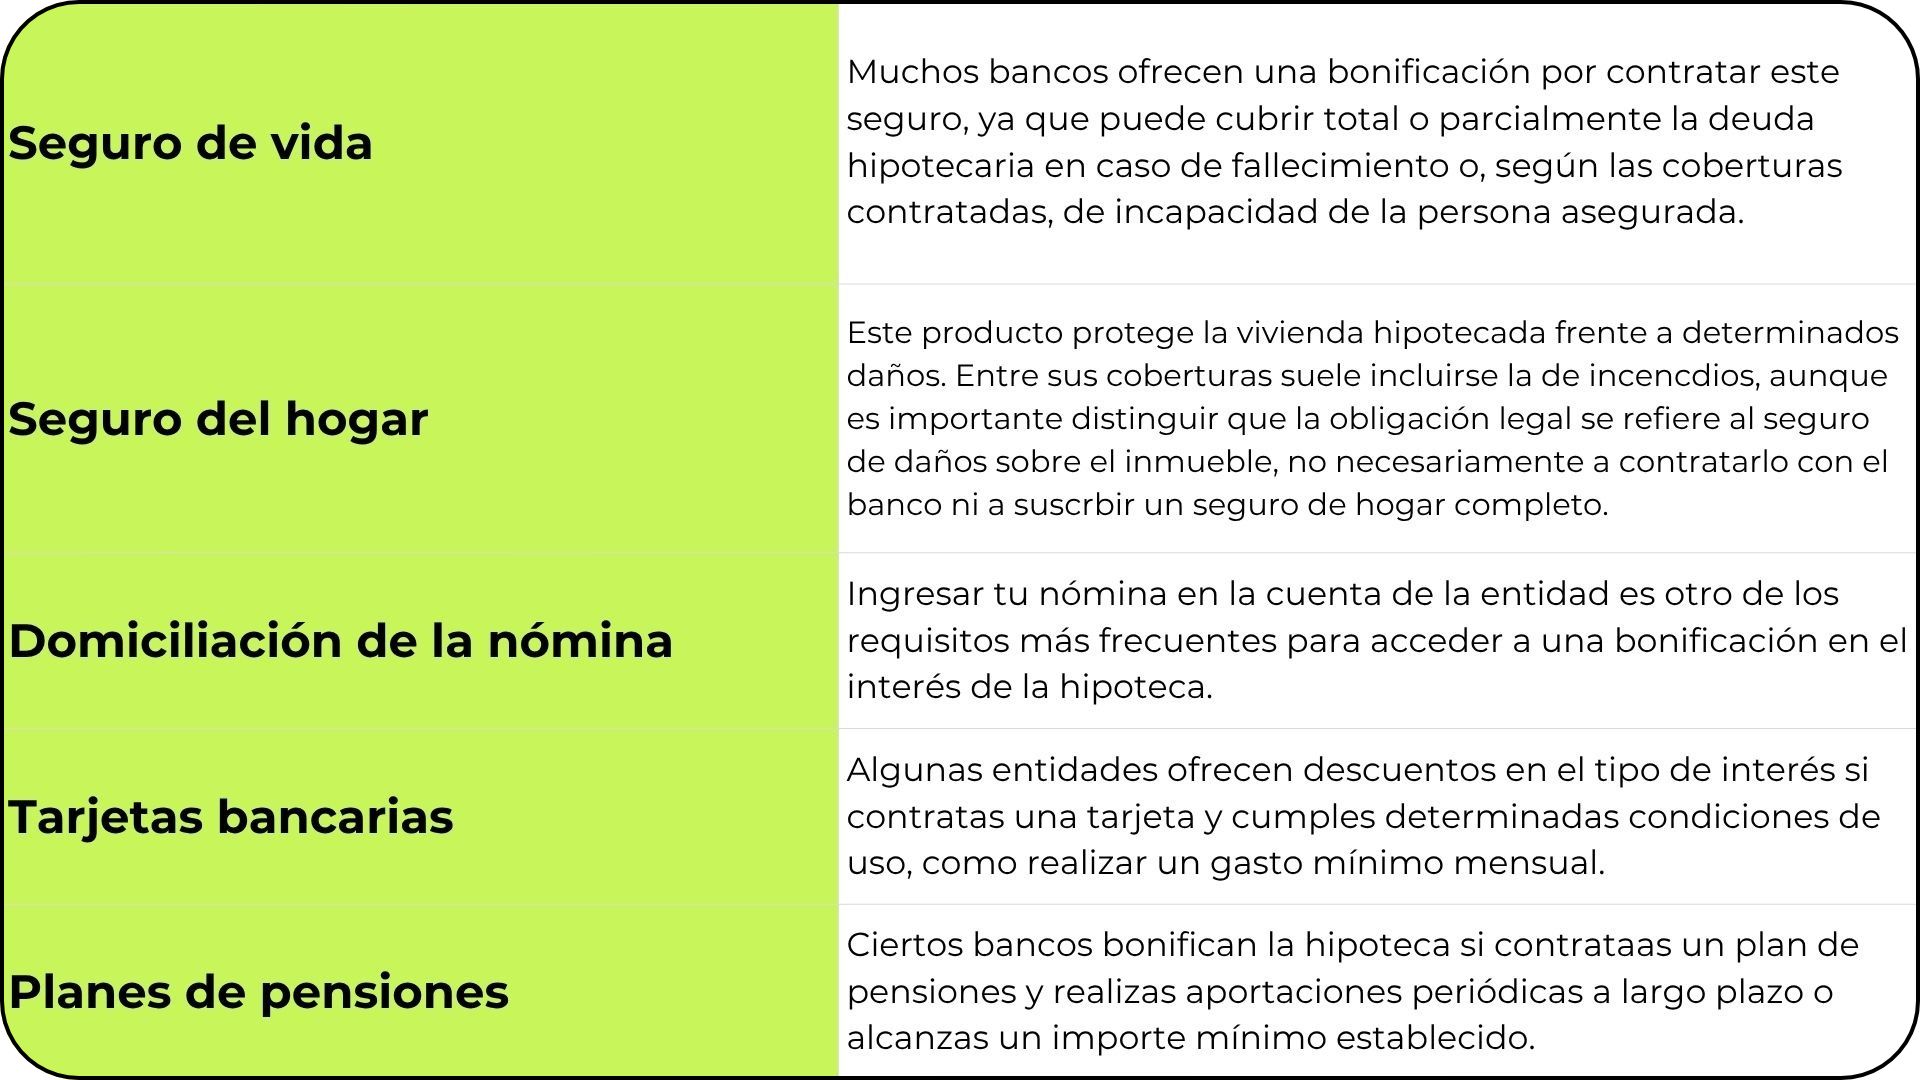
Existen diferentes productos y servicios que pueden ayudarte a reducir el tipo de interés de tu hipoteca. Las bonificaciones disponibles y el porcentaje de descuento dependerán de la política comercial de cada entidad. Por ejemplo, un banco puede ofrecerte una rebaja del 0,3 % por contratar un seguro de vida, mientras que otro puede llegar al 0,5 % por ese mismo producto.
Aunque las condiciones varían de un banco a otro, al comparar las ofertas de las principales entidades bancarias de España encontramos algunas bonificaciones bastante habituales:
En conclusión
En definitiva, una hipoteca bonificada puede ayudarte a reducir el interés y pagar menos por tu préstamo, pero es importante analizar todas las condiciones antes de contratarla.
No te fijes únicamente en el tipo de interés más bajo: compara también el coste de los productos asociados, los requisitos para mantener las bonificaciones y el ahorro real que obtendrás a largo plazo.
