
Una hipoteca es uno de los trámites financieros más importantes de la vida de la mayoría de las personas. Un préstamo hipotecario puede acompañarte hasta 40 años de tu vida, y a lo largo de este tiempo tu situación personal puede cambiar. Es por eso que, en muchas ocasiones, esta hipoteca ya no se adapta a nuestras necesidades y puede incluso complicar nuestras finanzas personales.
Este es el motivo por el que debes conocer que puedes intentar mejorar tu préstamo hipotecario y, si no, solicitar una subrogación hipoteca. Es decir, puedes cambiar tu préstamo a otro banco.
En este artículo te explicamos todo lo que tienes que saber acerca de cambiar hipoteca de banco y cómo tener una hipoteca subrogada puede ahorrarte dinero. Además, te indicamos cuándo merece la pena hacer este movimiento y los posibles gastos que puede tener.
¿Qué es una subrogación hipotecaria?
La subrogación hipoteca (también conocido como subrogación de acreedor) consiste en trasladar tu hipoteca de tu banco actual a una nueva entidad financiera con el objetivo de conseguir mejores condiciones, sin cambiar de casa ni tener que someterte a un nuevo préstamo.
La causa principal por la que se suele solicitar una hipoteca subrogada es, como se mencionaba, modificar las condiciones del préstamo. Sin embargo, también es habitual que se tramiten para poder eliminar algún tipo de vinculación (como un seguro de vida, del hogar o planes de pensiones, por ejemplo) o si buscan cambiar los plazos de amortización.
Hay dos tipos de subrogación hipotecaria:
- Subrogación por cambio de acreedor: permite el cambio de banco y, por tanto, de las condiciones del préstamo.
- Subrogación por cambio de deudor: se da en la venta de propiedades que tengan una hipoteca vigente. El banco debe aceptar a los nuevos inquilinos.
¿Cómo funciona la subrogación de una hipoteca?
Según el Banco de España en su portal web Cliente Bancario, el proceso de cambiar hipoteca de banco está dividido en cinco pasos:
- La nueva entidad hace una oferta vinculante detallando las condiciones que puede ofrecer.
- Tu nuevo banco se pone en contacto con tu antigua entidad para informarles y que le certifiquen el saldo pendiente del préstamo.
- Tu antiguo banco tiene un plazo de 7 días naturales para entregar este certificado y 15 días naturales para ofrecer al cliente una modificación de las condiciones de la hipoteca. En este plazo no podrá formalizarse la subrogación.
- Si ha pasado el plazo de 15 días y no has formalizado con tu antigua entidad la novación modificativa del préstamo, puede otorgarse la escritura de subrogación.
- Con esta escritura, la nueva entidad asume la propiedad de la hipoteca y transfiere al antiguo banco el importe correspondiente al capital pendiente, intereses, comisiones devengados y no pagados del préstamo hipotecario.
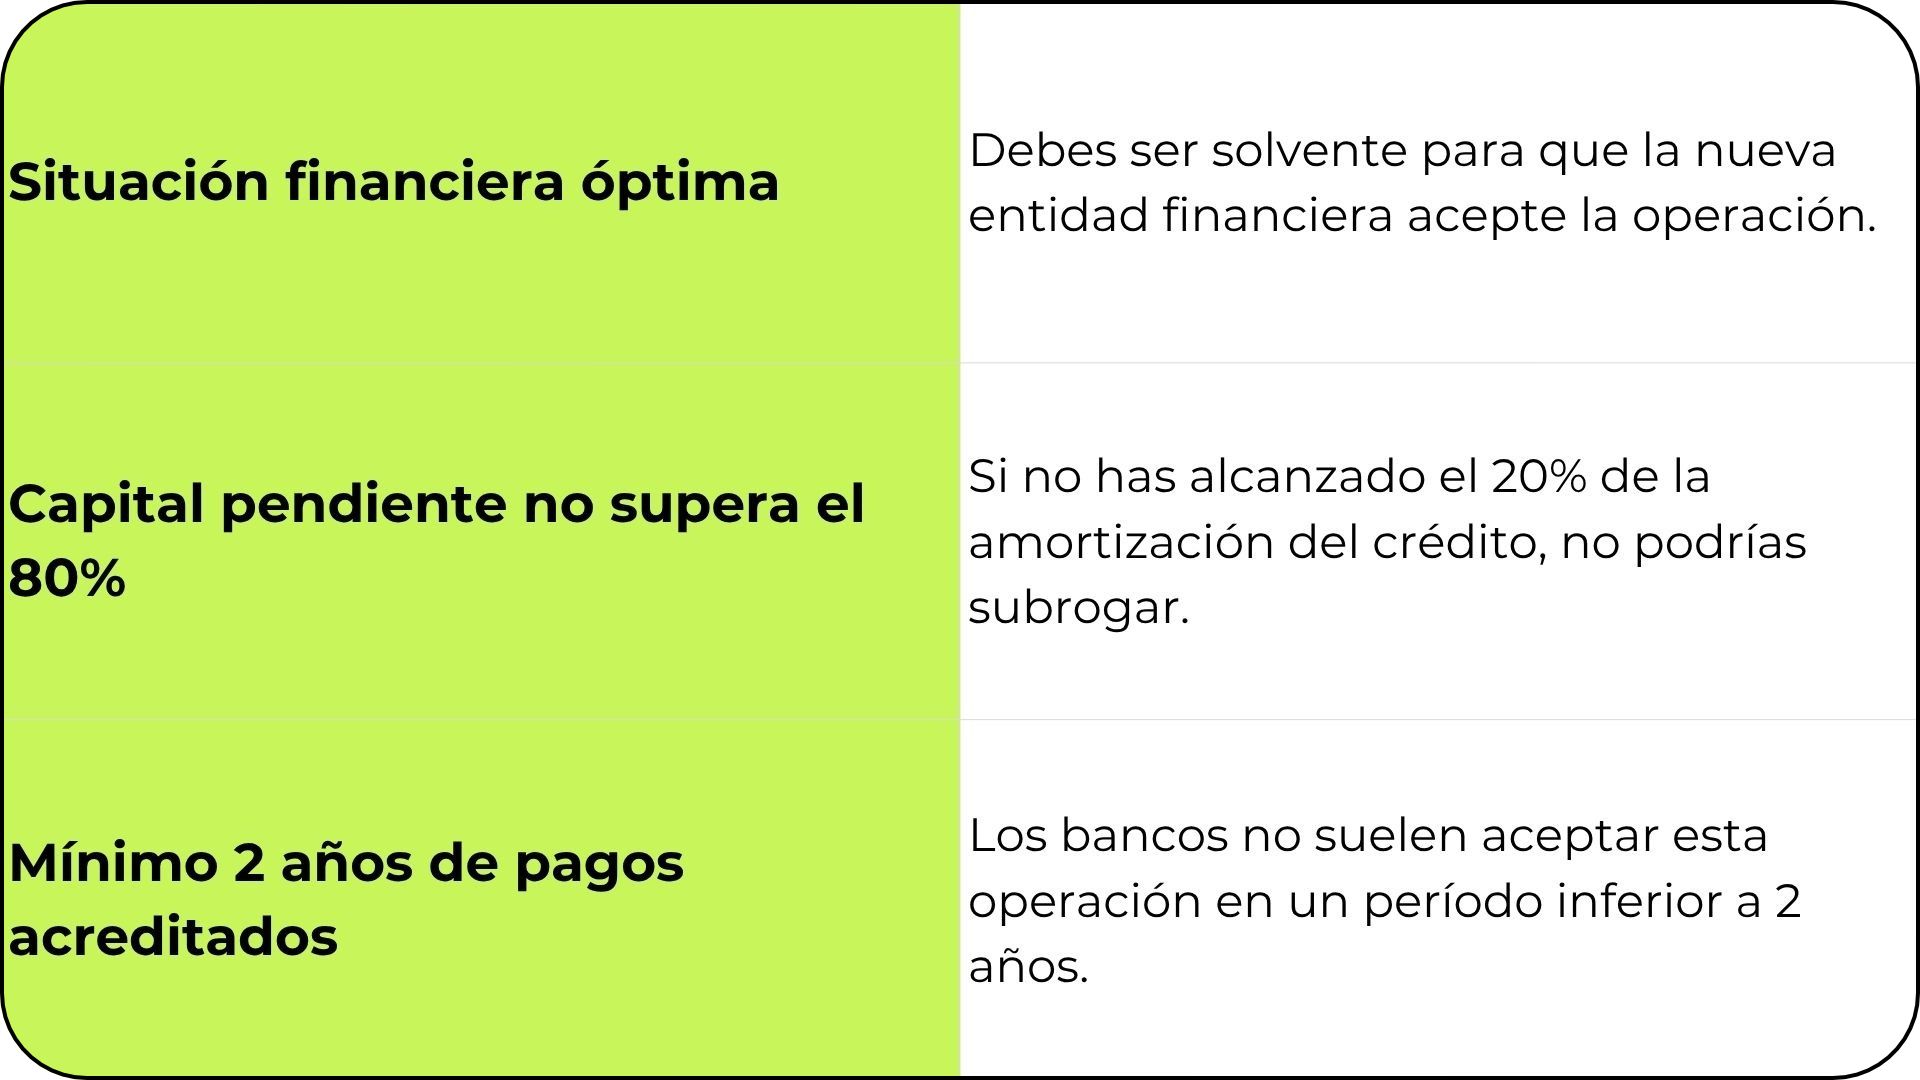
Además, es importante recalcar que para hacer una subrogación hipoteca debes cumplir con varios requisitos:
¿Cuándo merece la pena subrogar una hipoteca?
A pesar de que sea una opción muy atractiva, cambiar hipoteca de banco no siempre es lo que más se adapta a tu situación. Hay cuatro escenarios clave en los que sí compensa realizar una subrogación del préstamo hipotecario:
- Si tu tipo de interés es superior al mercado: si cuando contrataste tu hipoteca lo hiciste con un interés alto, lo más probable es que ahora encuentres ofertas más adaptadas a tu situación.
- Si quieres pasar de variable a fijo: si tu préstamo es a tipo mixto o es una hipoteca variable, tu interés depende de la situación del Euríbor, que sube y baja según la situación económica europea. Es por eso que, si en un momento tu cuota se dispara, puede que debas considerar cambiar a una hipoteca fija.
- Como se mencionaba anteriormente, si tu hipoteca cuenta con bonificaciones añadidas y quieres deshacerte de ellas, subrogar un préstamo hipotecario es una opción que considerar.
- Si pides negociar con tu banco y este no mejora tus condiciones, puedes hacer un cambio de hipoteca a otro banco.
Ventajas de una subrogación hipotecaria
La ventaja más llamativa de subrogar un préstamo hipotecario es la posibilidad de modificar las condiciones de tu hipoteca. Como se mencionaba, una hipoteca es una operación financiera que te acompaña durante décadas, por lo que lo más probable es que tu situación haya cambiado y necesites adaptar la cuota o el plazo a tu nueva rutina.
Además, también optar a eliminar las bonificaciones de tu préstamo, lo que te permitiría ahorrarte dinero.
Riesgos de subrogar una hipoteca
Sin embargo, existen algunas desventajas de hacer una subrogación hipotecaria, como por ejemplo los gastos que debes asumir en la tramitación.
Otras opciones a la subrogación
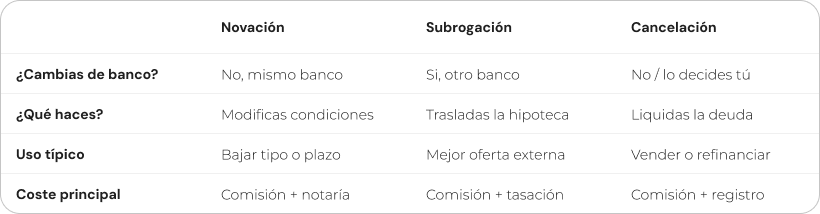
Si buscas cambiar las condiciones de tu hipoteca, hay más opciones además de la subrogación de tu préstamo.
Puedes hacer una novación, que te permite cambiar las condiciones de tu préstamo hipotecario pactado con tu propio banco, sin necesidad de cambiar de entidad. Sirve para adaptar la hipoteca a tu situación en el momento de la solicitud.
También puedes realizar una cancelación de la hipoteca, que consiste en liquidar la deuda pendiente con el banco. Al hacer esta tramitación puedes cambiar el titular, modificar el tipo de interés y aumentar el plazo de amortización, entre otras ventajas.
Gastos de una subrogación hipotecaria
Con la Ley 5/2019, reguladora de los contratos de crédito inmobiliario, se limitaron las comisiones y los principales gastos de esta tramitación financiera, para que estuvieran repartidos entre el cliente y el banco.
Comisión por subrogación
La comisión por subrogación es el coste principal que debe de pagar el cliente, y se debe pagar a tu antiguo banco (con quien contrataste la primera hipoteca).
Hay dos límites legales:
- Hipotecas variables: máximo del 0,15% durante los 3 primeros años, o del 0,25% durante los primeros 5. Después de ese plazo no se puede cobrar. Es importante señalar que esto afecta siempre y cuando fueran firmadas después de junio de 2019.
- Hipotecas fijas: se trata de una compensación por riesgo de tipo de interés de hasta el 2% en los primeros 10 años y del 1,5% a partir de entonces.
Gastos
- Notariales: la escritura de este trámite debe formalizarse ante notario. Esta gestión la debe pagar la entidad financiera a la que estás llevando tu hipoteca.
- De gestoría: la gestoría tramita la documentación ante el registro de la propiedad. Como con los gastos notariales, deben ser asumidos por el nuevo banco.
- Del Registro de la Propiedad: son generados al inscribir el nuevo préstamo hipotecario. También deben ser asumidos por la entidad a la que llevas tu hipoteca.
Tasación de la vivienda
Lo más probable es que, con la subrogación hipotecaria, la nueva entidad financiera a la que te llevas el préstamo exija una tasación del inmueble actualizado. Este gasto es el único que asume el cliente.
Cancelación de bonificaciones
Si cuando contrataste una hipoteca bonificada, es decir, con servicios extras como un seguro de vida, de hogar o la domiciliación de la nómina, lo más probable es que debas cancelar estos productos. Esto puede significar o bien la pérdida de estas bonificaciones o gastos adicionales.
Cómo puede ayudarte Novafin
En Novafin, como intermediarios financieros, podemos ayudarte a encontrar la mejor opción para tu hipoteca. Comparamos por ti las condiciones de varios bancos y negociamos tu subrogación hipotecaria sin coste inicial.
Te diremos en poco tiempo qué solución se adapta mejor a ti, si te conviene mantener tu préstamo actual, subrogar tu hipoteca o hacer una novación. Cuéntanos tu situación y un asesor te dará tus opciones reales. Rellena el formulario de nuestra web o llámanos al 919 227 823.
