
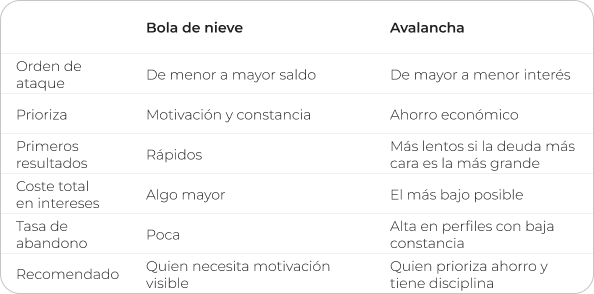
El método «bola de nieve» ordena tus deudas de menor a mayor importe y ataca primero la más pequeña, buscando victorias rápidas que te mantengan motivado. El método «avalancha» ordena las deudas de mayor a menor interés y ataca primero la más cara, lo que matemáticamente te ahorra más dinero.
Ambos exigen pagar siempre el mínimo en el resto de deudas y destinar cualquier importe extra a la deuda elegida. La bola de nieve suele ganar en constancia; la avalancha, en ahorro real.
Si tienes varias deudas abiertas y no sabes por dónde empezar a pagarlas, estos dos métodos, te aclaran como hacerlo. Vamos a ver cómo funciona cada uno, con números reales, y cómo elegir el que mejor encaja contigo.
¿Qué es el método bola de nieve?
El método bola de nieve consiste en ordenar tus deudas de menor a mayor saldo pendiente, sin tener en cuenta el interés que tiene cada una, y concentrar todo el dinero extra que puedas destinar a deudas en pagar primero la más pequeña. El resto de deudas reciben solo el pago mínimo mientras tanto.
Cuando liquidas la primera deuda, tomas todo lo que le dedicabas (el mínimo más el extra) y lo sumas al pago mínimo de la siguiente deuda más pequeña de tu lista. Ese pago va creciendo deuda tras deuda, igual que una bola de nieve que aumenta de tamaño según rueda cuesta abajo, de ahí el nombre.
Su punto fuerte no está en las matemáticas, sino en la psicología: liquidar una deuda pequeña en pocas semanas genera una sensación de progreso real que ayuda a mantener el compromiso durante meses.
Un estudio del investigador Moty Amar sobre lo que llamó «aversión a las cuentas de deuda» encontró que las personas tienden a priorizar de forma natural saldar el número de deudas abiertas, más que el coste real de cada una, y que ver avances tangibles mejora la adherencia al plan.
¿Qué es el método avalancha?
El método avalancha ordena las deudas de mayor a menor tipo de interés, sin importar el importe pendiente, y destina el dinero extra a liquidar primero la deuda más cara. El resto recibe también solo el pago mínimo, y el importe liberado al terminar una deuda se traslada a la siguiente con mayor interés.
Matemáticamente, este método es el más eficiente: al eliminar antes las deudas que generan más intereses, reduces el coste total de la deuda y, en la mayoría de los casos, terminas de pagar antes que con la bola de nieve. La contrapartida es que la primera deuda a atacar no siempre es la más pequeña, así que los primeros resultados visibles pueden tardar más en llegar, lo que exige más disciplina.
Diferencias entre bola de nieve y avalancha
Cómo se aplican los dos métodos, paso a paso
El procedimiento es prácticamente idéntico en ambos casos; solo cambia el criterio de ordenación.
- Haz una lista de todas tus deudas: préstamos, tarjetas, financiación de compras, etc., con su saldo pendiente, su tipo de interés y su pago mínimo mensual.
- Ordénalas de menor a mayor saldo (bola de nieve) o de mayor a menor interés (avalancha).
- Comprueba que puedes cubrir el pago mínimo de todas ellas cada mes. Esto no es negociable: dejar de pagar el mínimo de una deuda genera recargos y penaliza tu historial crediticio.
- Calcula cuánto dinero extra puedes destinar cada mes a acelerar el pago, por encima de los mínimos.
- Destina ese extra a la primera deuda de tu lista, mientras mantienes el mínimo en el resto.
- Cuando la liquides, suma su pago total (mínimo + extra) al pago mínimo de la siguiente deuda de la lista.
- Repite el proceso hasta liquidar todas las deudas.
Un ejemplo con números reales
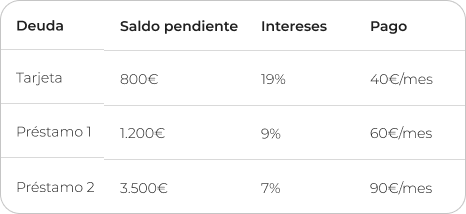
Imagina que tienes estas tres deudas y puedes destinar 150 € extra al mes, además de los pagos mínimos:
Qué dice la evidencia sobre cuál funciona mejor
La respuesta corta es: depende de qué estés optimizando. Diversos análisis, entre ellos un estudio de la Universidad James Madison basado en datos de la Encuesta de Finanzas del Consumidor de la Reserva Federal estadounidense, concluyen que el método avalancha resulta más eficiente en la mayoría de los casos en términos de tiempo total e intereses pagados, pero que el método bola de nieve es un competidor muy cercano gracias a sus beneficios psicológicos. Otras investigaciones, como un estudio publicado en el Journal of Consumer Research en 2016, encontraron que las personas que usan el método bola de nieve tienden a mantener su plan de pago con más constancia que quienes usan el método matemáticamente «óptimo», precisamente porque los avances visibles funcionan como refuerzo positivo. En la práctica, esto significa que el método más rentable sobre el papel no siempre es el que más dinero te ahorra al final, si acabas abandonándolo a mitad de camino.Cómo elegir el método que más te conviene
- Si sueles perder la motivación con planes de ahorro o pago a largo plazo, o si necesitas ver resultados pronto para no tirar la toalla, la bola de nieve suele encajar mejor contigo.
- Si tienes ingresos estables, disciplina para mantener un plan sin resultados inmediatos, y quieres pagar el mínimo posible en intereses, la avalancha es la opción más rentable.
- Si tienes una deuda con un interés muy alto (por ejemplo, una tarjeta revolving por encima del 20% TAE), merece la pena priorizarla casi siempre, aunque no sea la más pequeña: el coste de mantenerla abierta suele superar el beneficio motivacional de empezar por otra.
- Método híbrido: una alternativa habitual es empezar por la bola de nieve para ganar impulso con una o dos deudas pequeñas, y pasar después al criterio de interés (avalancha) para el resto. Esto combina el arranque motivador con el ahorro a medio plazo.
Antes de elegir un método: pon tus finanzas en orden
Ambos métodos parten de una base común: saber exactamente cuánto ingresas, cuánto gastas y cuánto puedes destinar cada mes a pagar deuda por encima de los mínimos. Antes de aplicar cualquiera de los dos, ayuda mucho:- Listar todos tus gastos e ingresos, fijos y puntuales.
- Aplicar una regla de reparto como la del 50/30/20 (gastos esenciales, no esenciales y ahorro o pago de deuda) para saber qué margen real tienes.
- Evitar asumir deudas nuevas mientras estás liquidando las actuales.
Preguntas frecuentes
Estas son las preguntas que nos hacen con más frecuencia. Si tienes alguna duda y no está aquí, escríbenos.
¿Cuál ahorra más dinero, la bola de nieve o la avalancha?
En términos estrictamente matemáticos, la avalancha ahorra más, porque elimina antes las deudas con mayor interés. La diferencia real depende de cuánto se alejen el orden por saldo y el orden por interés en tu caso concreto.
¿Puedo combinar los dos métodos?
Sí. Un enfoque habitual es empezar por una o dos deudas pequeñas al estilo bola de nieve para coger impulso, y continuar después por interés (avalancha) con el resto.
¿Qué pasa si no puedo pagar ni siquiera los mínimos de todas mis deudas?
Ninguno de los dos métodos funciona en ese escenario: antes de elegir un método de ataque, necesitas revisar tu presupuesto o valorar opciones como la reunificación de deudas, que reduce el número de pagos mensuales a uno solo.
¿Estos métodos afectan a mi historial crediticio?
No directamente. Lo que sí afecta a tu historial es dejar de pagar los mínimos de las deudas que no estás atacando en ese momento, algo que ambos métodos evitan por diseño.
En conclusión: el método bola de nieve y la avalancha son dos caminos diferentes con un mismo objetivo.
La bola de nieve y la avalancha son dos caminos distintos hacia el mismo destino: quedarte sin deudas. Uno prioriza la motivación con victorias rápidas; el otro, el ahorro económico atacando primero el interés más alto. No hay una respuesta universal, solo la pregunta de qué necesitas más ahora mismo: sentir progreso cuanto antes o pagar lo mínimo posible en intereses. Elige el método que puedas sostener durante meses, porque el mejor plan de pago siempre es el que realmente terminas cumpliendo.
