
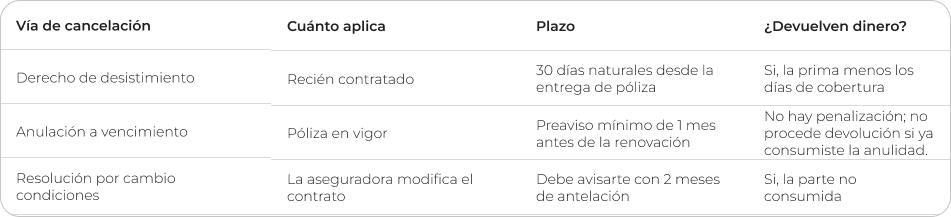
Cancelar un seguro de vida es un derecho, no un favor que te hace la aseguradora. Tienes dos vías legales: el derecho de desistimiento (30 días naturales desde que recibes la póliza, sin dar explicaciones ni pagar penalización) y la anulación a vencimiento (avisando con al menos un mes de antelación antes de la renovación anual). Si tu seguro está vinculado a una hipoteca, cancelarlo puede hacer que pierdas la bonificación del tipo de interés, pero nunca puede provocar que el banco te retire el préstamo.
Una novedad clave de 2026: el Tribunal Supremo (STS 913/2026, de 11 de junio) ha declarado abusivos los seguros de vida de prima única financiados dentro de la hipoteca, lo que abre la puerta a reclamar la devolución de miles de euros.
Cancelar un seguro de vida en España
Cancelar un seguro de vida genera más dudas que casi cualquier otro trámite financiero, y no es casualidad: mezcla contratos, bancos, hipotecas y letra pequeña. La buena noticia es que la ley está claramente de tu lado. Aquí tienes la guía completa, con plazos exactos, los artículos concretos que puedes citar y los pasos para recuperar el dinero que te corresponde.
¿Qué significa cancelar un seguro de vida y por qué es más fácil de lo que crees?
Cancelar un seguro de vida es dar de baja la póliza antes de que llegue a su fin natural. En España esto se puede hacer de tres formas, y saber en cuál encajas es lo que marca la diferencia entre recuperar dinero o perderlo.
El error más común es pensar que «ya firmé, ya no puedo hacer nada». Falso. La legislación española blinda al asegurado precisamente para evitar contratos-trampa.
¿Qué diferencia hay entre un seguro de vida riesgo y uno de vida ahorro al cancelarlo?
Esta distinción es la que casi nadie te explica y determina cuánto dinero recuperas:
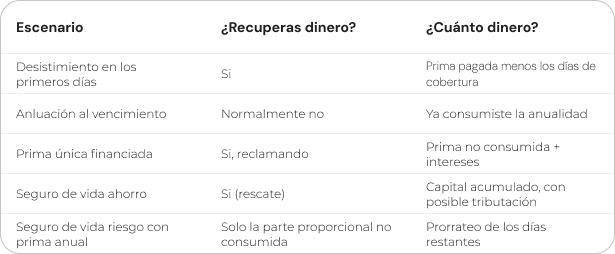
- Seguro de vida riesgo: paga una indemnización si falleces o sufres una invalidez. No acumula ahorro. Al cancelarlo solo recuperas la parte de la prima que hayas pagado por adelantado y aún no hayas «consumido». Es el típico seguro vinculado a la hipoteca.
- Seguro de vida ahorro: funciona como un producto financiero que acumula capital. Al cancelarlo puedes solicitar el rescate del ahorro acumulado, aunque puede tener implicaciones fiscales (tributa en el IRPF como rendimiento del capital mobiliario).
Regla rápida: si tu seguro es de riesgo puro, no esperes recuperar una gran suma salvo que hayas pagado una prima única por adelantado. Si es de ahorro, hay dinero acumulado que es tuyo.
¿Es obligatorio el seguro de vida de la hipoteca? La respuesta corta es no
Ningún banco puede obligarte a contratar un seguro de vida para concederte una hipoteca. Esto no es una interpretación: lo prohíbe expresamente la Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario (la conocida como Ley Hipotecaria), que veta las llamadas ventas vinculadas.
Lo que sí puede hacer el banco es ofrecerte una venta combinada: contratar el seguro con ellos a cambio de una rebaja en el tipo de interés (bonificación). La clave legal es que la entidad está obligada a darte también una oferta separada, sin ese seguro, para que compares el coste real de cada opción.
El único seguro realmente obligatorio para una hipoteca es el seguro de daños del hogar contra incendios, y así lo exige el artículo 10 del Real Decreto 716/2009.
Tus tres derechos irrenunciables como hipotecado:
- Puedes contratar el seguro de vida con la aseguradora que quieras, no con la del banco.
- El banco debe aceptar pólizas de otros proveedores con coberturas equivalentes (así lo recoge la Directiva 2014/17/UE, artículos 11.4 y 12.4).
- No pueden negarte la hipoteca ni penalizarte por elegir otra compañía; como mucho, aplicarán un interés algo mayor por no llevarte la bonificación.
¿Qué pasa con mi hipoteca si cancelo el seguro de vida?
Aquí está el miedo que paraliza a la mayoría. La realidad:
- Si estás dentro de los 30 días de desistimiento: puedes cancelar sin coste, pero perderás la bonificación pactada en la hipoteca. El banco recalculará tu cuota con el interés sin descuento.
- Si la hipoteca ya está firmada y consolidada: puedes cambiar de aseguradora libremente. Basta con contratar una póliza equivalente y comunicárselo al banco para mantener la bonificación.
- Si simplemente ya no quieres el seguro: la deuda hipotecaria sigue exactamente igual. El préstamo y el seguro son contratos distintos; cancelar uno no cancela el otro.
¿Para qué sirve un seguro de vida y cuándo tiene sentido conservarlo?
Antes de cancelar, conviene tener claro qué estás dejando de tener. Un seguro de vida sirve para que, si falleces o quedas en situación de invalidez permanente, tus seres queridos no hereden una deuda ni se queden sin ingresos.
En el caso de una hipoteca, la función es muy concreta: si el titular fallece, el seguro salda el capital pendiente y los herederos se quedan con la vivienda libre de cargas, en lugar de heredar una deuda de decenas de miles de euros.
Situaciones en las que cancelar es una buena idea:
- Ya has amortizado casi toda la hipoteca y el capital pendiente es pequeño.
- Encuentras una póliza equivalente mucho más barata en otra aseguradora.
- Tienes patrimonio o ahorros suficientes para que tu familia cubra la deuda.
- El coste anual de la prima ha subido de forma desproporcionada.
Situaciones en las que conviene pensárselo dos veces:
- Eres el único sustento económico del hogar.
- Tienes hijos u otras personas dependientes.
- La deuda pendiente sigue siendo elevada.
- Cancelarlo te sale más caro por la pérdida de bonificación que lo que ahorras en prima.
El cálculo es sencillo: compara lo que pagas de prima al año con lo que subiría tu cuota hipotecaria al perder la bonificación. Si la bonificación vale más que la prima, cancelarla te sale cara.
¿Cómo cancelar un seguro de vida paso a paso?
El procedimiento es siempre el mismo, cambie el motivo que cambie. La clave es dejar constancia por escrito.
Paso 1: Identifica en qué plazo estás
- ¿Menos de 30 días desde que recibiste la póliza?: Derecho de desistimiento. No necesitas justificar nada.
- ¿Más de 30 días y la póliza en vigor?: Anulación. Debes avisar antes de que finalice la anualidad, respetando el preaviso de un mes.
Paso 2: Redacta la comunicación de baja
- Envía un escrito a tu aseguradora indicando:
- Nombre de la aseguradora y número de póliza.
- Nombre y DNI del asegurado/tomador.
- Voluntad expresa de resolver el contrato.
- El artículo en el que te amparas: artículo 83 a de la Ley 50/1980 de Contrato de Seguro (desistimiento en seguros de vida individuales de duración superior a seis meses).
Paso 3: Envíalo de forma que quede acreditado
Usa un burofax con certificación de texto y acuse de recibo. Es el método que deja prueba fehaciente de qué enviaste y cuándo. Un email a atención al cliente puede valer, pero no tiene la misma fuerza probatoria.
Paso 4: Reclama la devolución
La aseguradora dispone de un máximo de 30 días para devolverte la parte de prima correspondiente a los días no consumidos. Si ejerces el desistimiento en plazo, no puede aplicarte ninguna penalización.
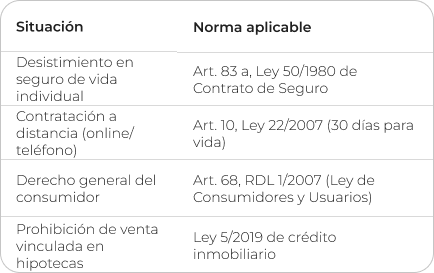
¿Cuál es la base legal exacta que puedo citar?
Para que no te den largas, estos son los artículos que respaldan tu derecho:
¿Qué hago si la aseguradora se niega a cancelar o devolver?
Sigue esta escalera de reclamación:
- Servicio de Atención al Cliente (SAC) de la aseguradora. Tiene un plazo máximo de dos meses para responderte.
- Si no responde o rechaza tu solicitud, acude a la Dirección General de Seguros y Fondos de Pensiones (DGSFP) o, si el conflicto es con el banco, al Banco de España.
- Como última vía, la reclamación judicial.
¿Cuánto dinero puedes recuperar al cancelar un seguro de vida?
Errores frecuentes al cancelar un seguro de vida (y cómo evitarlos)
- Dejar pasar el plazo de preaviso. Si tu póliza se renueva automáticamente y avisas tarde, tendrás que esperar al siguiente vencimiento. Marca la fecha en el calendario.
- Comunicar la baja solo por teléfono. Sin prueba escrita, la aseguradora puede alegar que nunca recibió tu solicitud. Burofax siempre.
- Cancelar el seguro sin avisar al banco. Si está vinculado a la hipoteca, perderás la bonificación por sorpresa. Contrata primero la póliza alternativa y luego comunica el cambio.
- Asumir que firmaste «voluntariamente» y no hay nada que hacer. En los casos de prima única, la firma no valida una cláusula que el Supremo ya ha declarado abusiva.
- No revisar quién es el beneficiario. Asegúrate de que el banco figure solo como beneficiario del capital pendiente, no de la totalidad, para que tu familia reciba el resto.
El contexto del mercado: por qué los bancos insisten tanto
Los números explican la presión comercial. En 2025, el sector asegurador español batió récord con 85.879 millones de euros en primas, un 13,73% más que el año anterior, según UNESPA. El ramo de vida creció un espectacular 23,17%, hasta los 35.916 millones. Y el ahorro gestionado en seguros de vida ascendía a 214.289 millones de euros al cierre de 2025.
Traducción práctica: el seguro de vida es un negocio enorme y muy rentable para bancos y aseguradoras. Por eso te lo ofrecen con tanta insistencia y por eso conviene que conozcas tus derechos antes de firmar o cancelar.
Checklist final antes de cancelar tu seguro de vida
- He identificado si mi seguro es de riesgo o de ahorro.
- Sé en qué plazo estoy (desistimiento vs. anulación).
- He comprobado si está vinculado a la hipoteca y qué bonificación perdería.
- He calculado si compensa económicamente cancelarlo.
- Si tengo prima única financiada, valoro reclamar según la STS 913/2026.
- Prepararé la baja por burofax con acuse de recibo.
- Conozco la escalera de reclamación: SAC → DGSFP / Banco de España → vía judicial.
Preguntas frecuentes sobre cancelar un seguro de vida
¿Puedo cancelar un seguro de vida en cualquier momento?
Sí. Puedes desistir en los primeros 30 días naturales desde que recibes la póliza, sin dar explicaciones ni pagar penalización, o anularla más adelante avisando con al menos un mes de antelación antes de la renovación anual.
¿Es obligatorio el seguro de vida de la hipoteca?
No. Desde la Ley 5/2019 ningún banco puede obligarte a contratar un seguro de vida para darte una hipoteca. Solo puede ofrecértelo como venta combinada a cambio de una bonificación en el tipo de interés. El único seguro obligatorio es el de daños del hogar contra incendios.
¿Recupero mi dinero si cancelo el seguro de vida?
Depende. Si desistes en plazo, la aseguradora te devuelve la prima menos los días de cobertura ya disfrutados, en un máximo de 30 días. En un seguro de vida ahorro puedes rescatar el capital acumulado. En una prima única financiada abusiva puedes reclamar la devolución de la parte no consumida más intereses.
¿Qué pasa con mi hipoteca si cancelo el seguro de vida vinculado?
La deuda hipotecaria sigue igual, porque el préstamo y el seguro son contratos distintos. Lo que puedes perder es la bonificación en el tipo de interés, por lo que tu cuota mensual podría subir. El banco nunca puede retirarte la hipoteca por cancelar el seguro.
¿Cómo reclamo si tengo un seguro de vida de prima única en mi hipoteca?
Presenta una reclamación por escrito ante el Servicio de Atención al Cliente de tu banco, amparándote en la sentencia del Tribunal Supremo STS 913/2026, de 11 de junio. Si el banco no responde o la rechaza, acude al Banco de España o a la vía judicial. Es reclamable aunque ya hayas terminado de pagar la hipoteca.
¿Para qué sirve realmente un seguro de vida?
Sirve para que, en caso de fallecimiento o invalidez permanente del titular, tus seres queridos no hereden una deuda ni pierdan sus ingresos. En una hipoteca, garantiza que el capital pendiente quede saldado y la vivienda quede libre de cargas para los herederos.
¿Cuánto tiempo tarda la aseguradora en devolverme el dinero?
Una vez recibida tu comunicación de baja en plazo, la aseguradora dispone de un máximo de 30 días para reembolsarte la parte de prima que corresponda.
¿Puedo cambiar de aseguradora sin perder la bonificación de la hipoteca?
Sí. Puedes contratar una póliza equivalente con otra compañía y comunicárselo al banco. La ley obliga a la entidad a aceptar pólizas de otros proveedores con coberturas similares, de modo que mantienes la bonificación.
