
Si estás pensando en comprar una vivienda, tarde o temprano, te vas a tomar con la misma palabra: hipoteca. Suena a papeleo, a bancos y a letra pequeña, pero en el fondo es un conecpto bastante sencillo una vez lo desmontas pieza por pieza.
En esta guía te explicamos qué es una hipoteca, cómo funciona paso a paso, qué tipos existen, cómo se calculan los intereses, qué es el IRPH, qué es una novación y qué pasos tienes que seguir hasta la firma.
¿Qué es una hipoteca?
Una hipoteca es un préstamo que un banco u otra entidad financiera te concede para comprar una vivienda, y en la que la propia vivienda queda como garantía de que vas a devolver ese dinero. Si en algún momento dejas de pagar, la entidad tiene derecho a ejecutar la garantía, es decir, a quedarse con la vivienda para recuperar la deuda pendiente.
Técnicamente, la hipoteca es el derecho real de garantía que se inscribe sobre el inmueble; el préstamo hipotecario es el contrato de financiación que lleva esa garantía asociada. En el lenguaje del día a día, sin embargo, usamos “hipoteca” para referirnos a las dos cosas a la vez: el dinero que te prestan y la garantía que respalda ese préstamo.
Lo que hace especial a una hipoteca frente a otros préstamos es precisamente esa garantía real. Gracias a ella, los bancos pueden prestar cantidades muy altas (habitualmente entre el 60% y el 80% del valor de la tasación de la vivienda) ya plazos muy largos, de hasta 30 o 40 años, con tipos de interés más bajos que los de un préstamo personal.
Elementos y componentes de una hipoteca
Antes de firmar nada, conviene entender qué piezas componen una hipoteca. Todas aparecen en la escritura y determinan cuánto vas a pagar cada mes y en total.
- Capital o principal: la cantidad de dinero que te presta el banco.
- Plazo de amortización: el número de años que tienes para devolver el préstamo.
- Tipo de interés: el porcentaje que aplica el banco sobre el capital pendiente cada año. Puede ser fijo, variable o mixto.
- TAE (Tasa Anual Equivalente): incluye el interés más las comisiones y gastos asociados, y sirve para comparar hipotecas de forma más realista que el TIN.
- Cuota mensual: lo que pagas cada mes, formado por una parte del capital y otra de intereses.
- Comisiones: apertura, amortización anticipada u otras, que hoy en día son cada vez menos frecuentes en las nuevas hipotecas.
- Garantías y seguros asociados: en muchos casos el banco exige un seguro de hogar y, a veces, de vida, para aplicar mejores condiciones.
- Vinculaciones: productos como la domiciliación de la nómina o tarjetas que el banco pide a cambio de una rebaja en el tipo de interés.
Entender estos elementos es el primer paso para comparar ofertas con criterio, algo que en Novafin hacemos por ti: en Novafin un asesor estudia tu perfil y negocia estas condiciones con varios bancos a la vez, en lugar que tengas que ir banco por banco explicando tu caso una y otra vez.
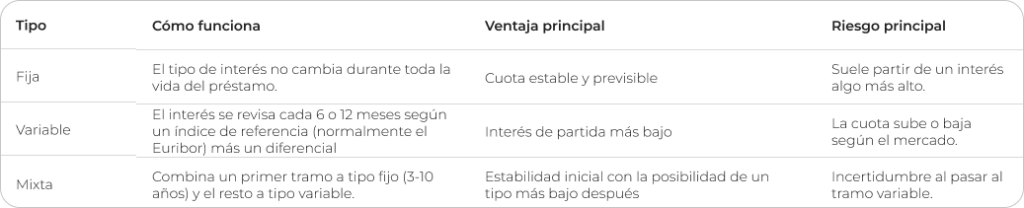
Tipos de hipotecas: fija, variable y mixta
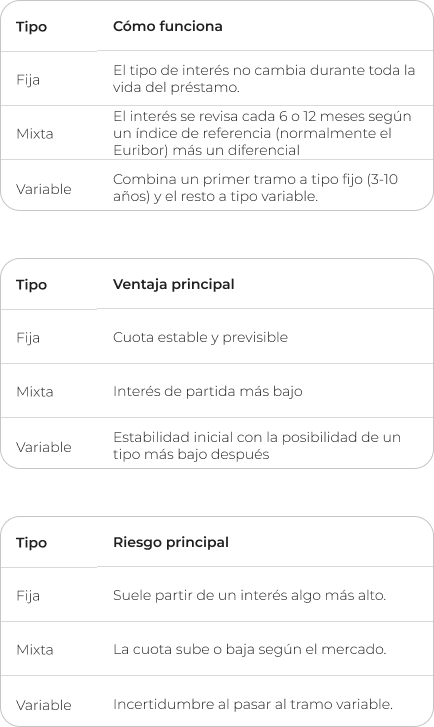
Cuando nos preguntamos qué es una hipoteca, debemos tener en cuenta que, no todas las hipotecas funcionan igual. La principal diferencia entre tipos está en cómo se comporta el interés a lo largo del tiempo.
Cómo funciona una hipoteca al comprar una casa
Comprar una casa con hipotecas sigue una lógica bastante ordenada, aunque desde fuera parezca un proceso lleno de trámites. En términos generales, funciona así:- Buscas la vivienda y acuerdas un precio con el vendedor.
- El banco valora tu perfil: ingresos, gastos fijos, otras deudas y ahorros disponibles. Como regla general, tu cuota mensual no debería superar el 30-35% de tus ingresos netos.
- Se tasa la vivienda para conceder su valor de mercado, que es la referencia que el banco usa para decidir cuánto te presta.
- El banco concede la hipoteca por un porcentaje del valor de tasación (o el precio de compra, el que sea menor), normalmente entre el 60 y el 80%.
- Tú aportas el resto con tus ahorros: la parte no financiada, más los gastos de compraventa (impuestos, notaria, registro), que suelen suponer entre un 10% y un 12% adicional del precio de la vivienda.
- Firmas la hipoteca ante notario y, desde ese momento, empiezas a devolver el préstamo en cuotas menusales hasta el final de plazo pactado.
Cómo se calculan los intereses de una hipoteca
La gran mayoría de las hipotecas en España usan el llamado sistema de amortización francés. Su característica principal es que la cuota mensual se mantiene constante durante toda la vida del préstamo, pero la proporción entre capital e intereses que paga cada cuota va cambiando con el tiempo. Al principio del préstamo, la mayor parte de la cuota son intereses, porque se calculan sobre un capital pendiente todavía muy alto. A medida que avanzan los años y vas devolviendo capital, ese capital pendiente se reduce, así que los intereses de cada cuota pesan cada vez menos y el capital amortizado pesa cada vez más. Un ejemplo simplificado lo hace más claro. Veamos qué es una hipoteca para una hipoteca de 150.000€ a 25 años con un interés fijo del 3%: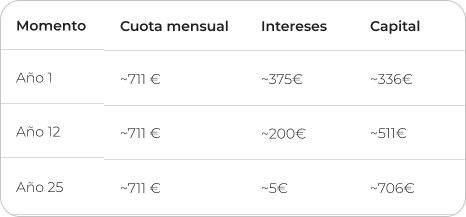
En una hipoteca de tipo variable, el cálculo del interés añade un paso más: el tipo aplicado es la suma de un índice de referencia más un diferencial fijo que marca el banco. Si el índice sube, tu interés sube; si baja, tu cuota se reduce en la siguiente revisión.
¿Qué es el IRPH de una hipoteca?
El IRPH (Índice de Referencia de Préstamos Hipotecarios) es un índice oficial, publicado mensualmente por el Banco de España, que algunas hipotecas variables utilizan como referencia en lugar de usar el euríbor. Se popularizó sobre todo entre 2005 y 2012, cuando muchas cajas de ahorro lo ofrecían de forma habitual.
La diferencia clave entre el IRPH y el euríbor está en cómo se calculan. El euríbor refleja el tipo al que los bancos europeos se prestan dinero entre sí. El IRPH, en cambio, se calcula a partir de la medida de los tipos de interés (incluidas comisiones) que las propias entidades aplican a las hipotecas que conceden.
Al incluir ese margen bancario en su propio cálculo, el IRPH ha sido históricamente más alto que el euríbor, en algunos periodos hasta dos puntos porcentuales por encima, lo que se traduce en cuotas más elevadas para quien lo tiene contratado.
Hoy en día el IRPH prácticamente ha desaparecido de las hipotecas nuevas: casi todas las entidades ofrecen fijo o euríbor. Si tienes una hipoteca antigua, puedes comprobar sí está referenciada al IRPH revisando la escritura o el cuadro de amortización, donde debería aparecer como “tipo medio de los préstamos hipotecarios”. Por la falta de transparencia con la que se comercializó en muchos casos, un buen número de hipotecas con IRPH han sido objeto de reclamaciones judiciales, aunque la nulidad no se aplica de forma automática y depende de un análisis caso por caso.
¿Qué es una novación hipotecaria?
Al igual que nos preguntamos ¿qué es una hipoteca?, también debemos conocer lo que es una novación.
Una novación es la modificación de las condiciones de una hipoteca ya firmada, negociada con el mismo banco que te la concedió, sin necesidad de cambiar de entidad. A través de una novación puedes, por ejemplo:
- Pasar de tipo variable a fijo, o viceversa.
- Ampliar o reducir el plazo de amortización.
- Cambiar el diferencial o el índice de referencia, por ejemplo, sustituyendo el IRPH por el euríbor.
- Añadir o quitar un titular.
- Eliminar vinculaciones o seguros que ya no te interesan.
La novación se formaliza también ante notario y suele tener un coste menor que empezar una hipoteca nueva en otro banco (lo que se conoce como subrogación), ya que no implica cambiar de entidad ni volver a tasar la vivienda en todos los casos. Aun así, conviene comparar ambas vías: a veces mejorar tu hipoteca cambiando de banco te da mejores condiciones que quedarte con tu entidad actual, aunque el trámite sea algo más largo.
Pasos para firmar una hipoteca
Llegar a la firma final implica varios trámites que conviene conocer de ante mano para no llevarte sorpresas:
- Prepara tu documentación: nóminas, declaración de la renta, vida laboral, extractos bancarios y, si eres autónomo, tus últimas declaraciones trimestrales.
- Solicita un estudio y la preaprobación: el banco (o tu asesor) analiza tu perfil y te da una estimación de cuánto te prestaría y en qué condiciones.
- Elige la vivienda y firma el contrato de arras: es el compromiso de compra con el vendedor, con una señal económica de por medio.
- Se tasa la vivienda: un tasador independiente certifica su valor de mercado.
- El banco emite la oferta vinculante (FEIN y FiAE): un documento con las condiciones definitivas del préstamo, que por ley debes recibir con al menos 10 días de antelación a la firma.
- Acudes al notario para el acta de transparencia: es una revisión gratuita y obligatoria en la que el notario comprueba que entiendes las condiciones antes de firmar.
- Firma de la escritura de compraventa y de hipoteca: se firma el mismo día, ante notario, y ahí se formaliza tanto la compra de la vivienda como el préstamo.
- Inscripción en el registro de la propiedad: el último paso administrativo, que deja constancia oficial de la operación.
Todo este proceso se puede alargar entre 4 y 8 semanas desde que entregas la documentación hasta la firma, dependiendo del banco y de la complejidad de tu caso. Precisamente por eso, en Novafin acompañamos cada paso: nuestro trabajo consiste en negociar con varios bancos a la vez y acompañarte hasta el notario, sin coste para ti hasta que la operación se cierra. Puedes empezar tu estudio gratuito en www.novafin.es/hipotecas.
Preguntas frecuentes sobre las hipotecas
Estas son las preguntas que nos hacen con más frecuencia. Si tienes alguna duda y no está aquí, escríbenos.
¿Qué es exactamente una hipoteca?
Es un préstamo para comprar una vivienda en el que la propia vivienda actúa como garantía. Si no se paga, el banco puede ejecutar esa garantía para recuperar la deuda.
¿Es mejor una hipoteca fija o variable?
Depende de tu situación y de tu tolerancia al riesgo. La fija da estabilidad en la cuota; la variable suele partir con un interés más bajo pero puede subir o bajar con el mercado.
¿Qué diferencia hay entre el IRPH y el euríbor?
El euríbor refleja el precio al que los bancos se prestan dinero entre sí; el IRPH se calcula sobre la medioa de los tipos que las propias entidades aplican a sus hipotecas, lo que históricamente lo ha hecho más caro.
¿Puedo cambiar las condiciones de mi hipoteca sin cambiar de banco?
Si, mediante una novación, que te permite renegociar tipo, plazo, índice de referencia o vinculaciones con tu propia entidad.
¿Cuánto tarda todo el proceso hasta firmar la hipoteca?
Entre la solicitud y la firma suelen pasar de 4 a 8 semanas, aunque el plazo varía según el banco y la rapidez con la que se entregue la documentación.
