Comprarte una casa se ha convertido, para muchos, en una de las principales aspiraciones de su vida. Sin embargo, antes de dar el paso, surge una pregunta clave: ¿qué hipoteca me puedo permitir? El día que firmas la hipoteca de tu primera vivienda es una fecha que nunca olvidas, pero llegar hasta ese momento puede ser un proceso lento y lleno de obstáculos, especialmente si no tienes claro cómo funciona una hipoteca.
Antes de pedir una hipoteca, es normal que surjan dudas como «¿qué hipoteca me puedo permitir con mi sueldo?» o «¿a qué hipoteca puedo aspirar?». El papeleo, las conversaciones con los bancos y la letra pequeña son algunas de las preocupaciones habituales al comprar una vivienda.
Para saber qué hipoteca me puedo permitir, no basta con conocer cuánto ganas al mes. También debes tener en cuenta tus gastos, otras deudas, los ahorros disponibles y el plazo de amortización. En esta guía te explicamos qué hipoteca puedes pedir con tu sueldo, cómo calcular una cuota que puedas asumir cada mes y qué factores influyen en el importe que puedes solicitar.
¿Qué hipoteca me puedo permitir con mi sueldo?
Conocer de cuánto dinero dispones para destinar a tu hipoteca mes a mes es uno de los factores clave antes de firmar el contrato. La regla práctica supone que la cuota de tu hipoteca no debería superar el 30-35% de tus ingresos netos mensuales.
Es decir, si ganas 1.500 euros netos, la cuota de tu hipoteca debería ser entre 450 y 525 euros mensuales. Superar esa cantidad podría suponer un descuadre en tus cuentas, ya que si surge un imprevisto (como una reparación inesperada o que ese mes tengas menos ingresos) no podrías hacerle frente.
En otras palabras, cuanto más altos sean tus ingresos y menores sean tus gastos y otras deudas, mayor será la hipoteca que podrás asumir. Por eso, la cantidad de préstamo hipotecario que puedes permitirte no depende únicamente de tu sueldo.
¿Qué es la cuota hipotecaria?
Tal y como explica el Banco de España, la cuota hipotecaria es la cantidad que tienes que pagar al banco cada mes. Es decir, lo que se conoce comúnmente como hipoteca (que es el contrato del préstamo en sí).
Además, indican que esta cuota, que se paga todos los meses, está dividida en dos ‘canales’ diferentes: una parte de esta cantidad es el capital que se va amortizando, y la otra parte corresponde a los intereses.
Por eso, conocer qué hipoteca me puedo permitir con mi sueldo implica calcular primero qué cuota mensual puedes asumir sin comprometer demasiado tu economía.
¿A qué hipoteca puedo aspirar?
A continuación, te mostramos más ejemplos orientativos con diferentes salarios en base a la regla 30-35%.
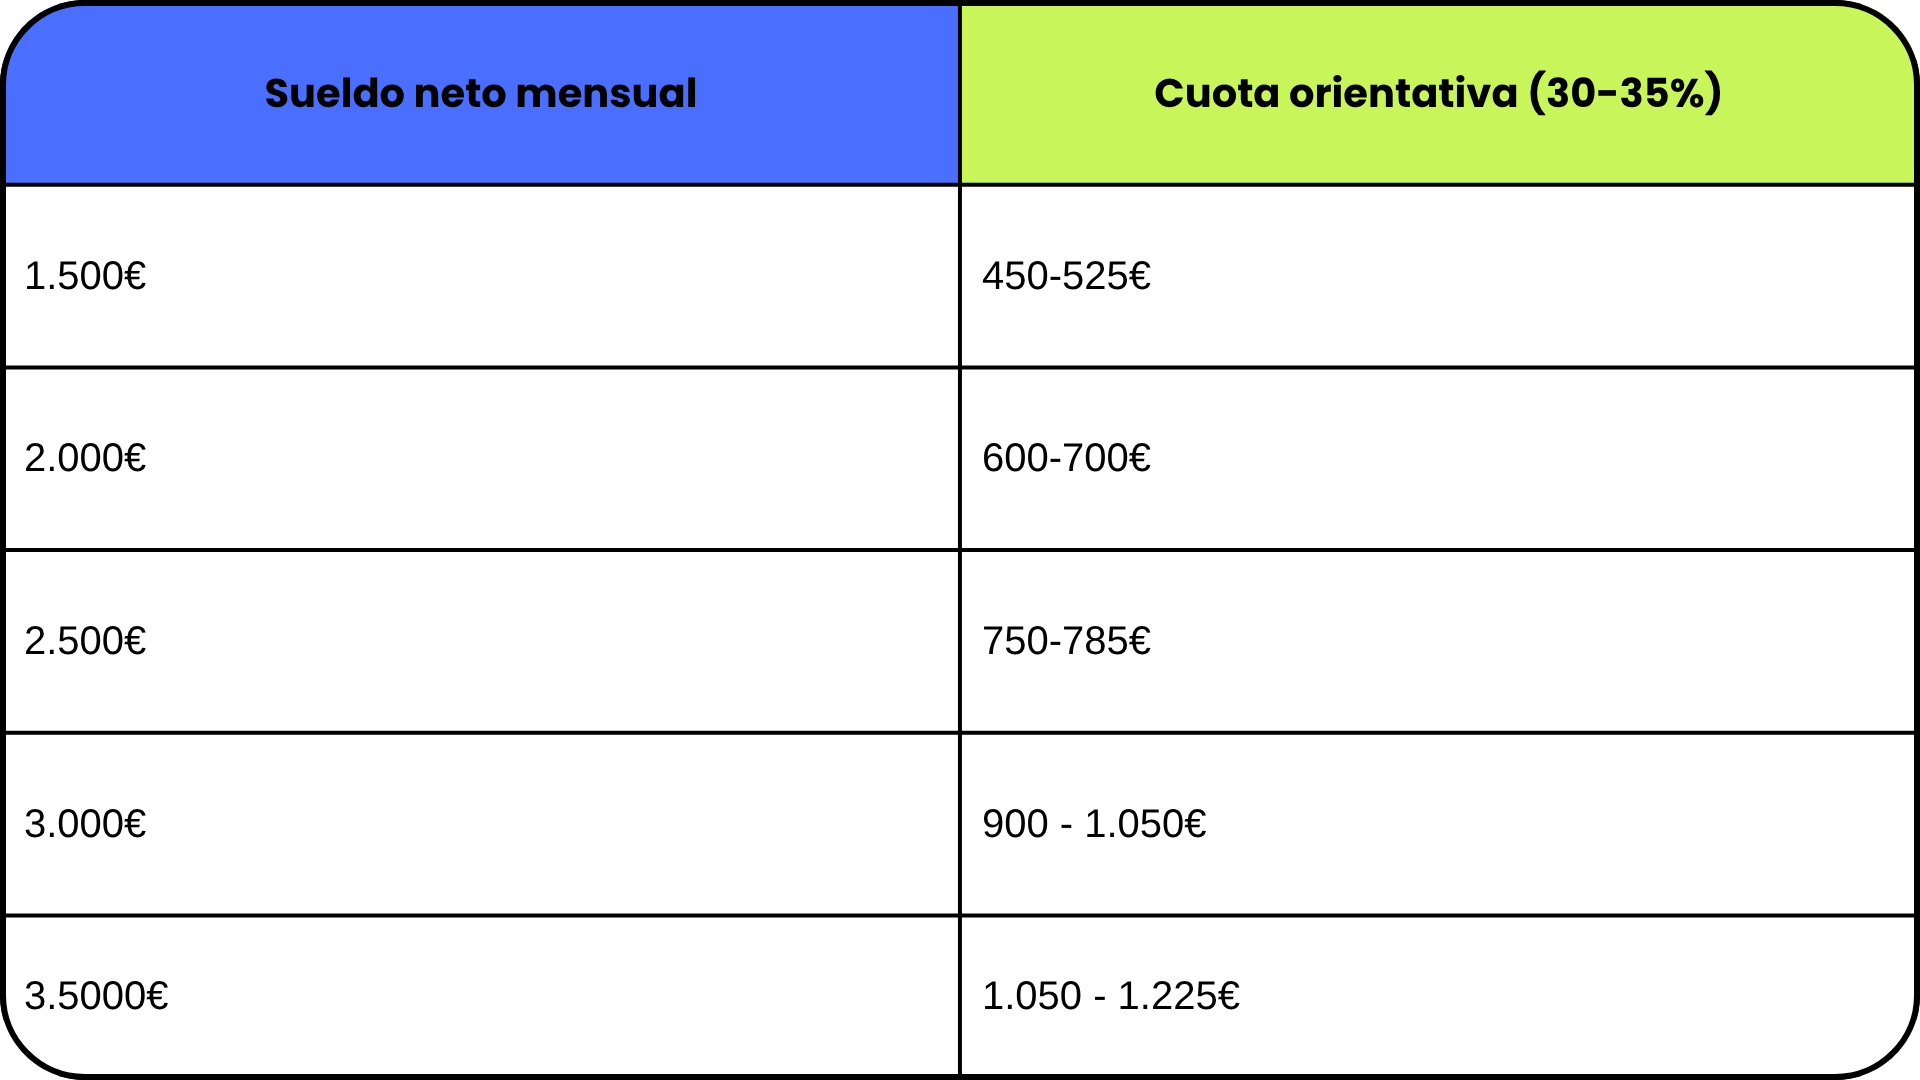
Esta cuota orientativa, como se mencionaba anteriormente, no equivale directamente al importe que el banco te va a prestar, ya que hay que tener en cuenta el plazo, tipo de interés (fijo, variable, mixto), si tienes otras deudas…
¿Cómo saber qué hipoteca me puedo permitir?
Es importante que antes de fijarte en un piso analices más allá de la cuota de la hipoteca y reflexiones y estudies tu situación financiera, analizando todas las obligaciones monetarias que tienes, como préstamos personales, la financiación del coche, tus tarjetas…
Las entidades bancarias calculan tu ratio de endeudamiento con el total de estas obligaciones financieras, no solo teniendo en cuenta la cuota hipotecaria. Si la suma total de esta cantidad se acerca al 40% de tus ingresos mensuales, lo más probable es que el banco te ajuste el importe o te pida un plazo superior.
Tipos de hipoteca
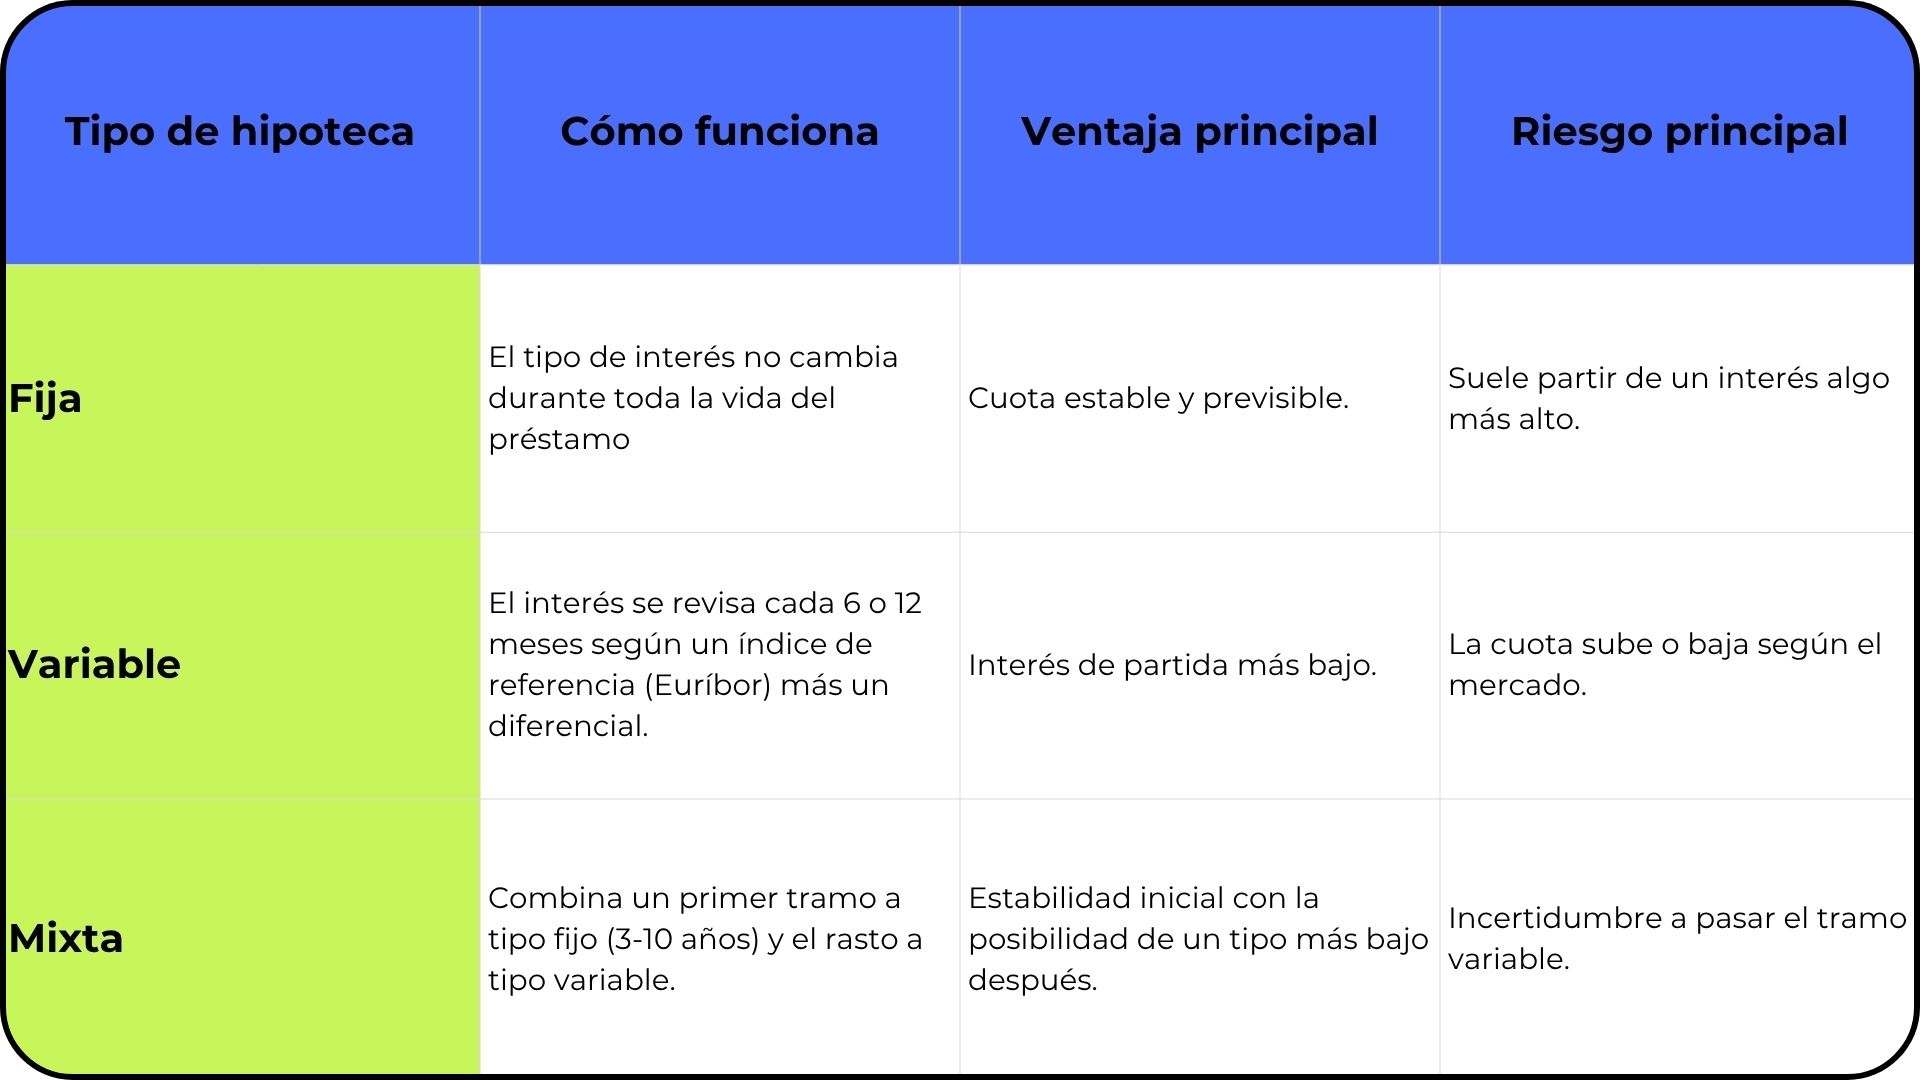
Sin embargo, es difícil responder a la pregunta «¿qué hipoteca me puedo permitir?» sin tener en cuenta otros factores, como el dinero que tienes que tener ahorrado o los tipos de hipoteca que existen. Hay hipotecas de tipo fijo, con intereses variables y mixtas, y dependiendo de tu situación financiera deberías optar por una o por otra.
A continuación, te explicamos cada tipo de hipoteca, cómo funcionan y sus ventajas y desventajas principales:
¿Qué hipoteca me conviene?
Elegir entre una hipoteca u otra depende de tu situación financiera y de cuánto riesgo estás dispuesto a soportar. No existe una «mejor opción» en abstracto, sino que se adapta a tu caso concreto.
¿Cuánto dinero necesito ahorrado antes de firmar?
Es necesario que tengas ahorrado, como mínimo, entre el 30% y el 35% del precio de la vivienda. El banco suele financiar entre el 60% y el 80% del valor de tasación, por lo que el resto debes aportarlo tú, además de hacer frente a los gastos de la compraventa.
Estos gastos (impuestos, notaría, registro y gestoría) suponen aproximadamente entre un 10% y un 12% adicional del precio de la vivienda. Calcular únicamente el importe de la entrada y olvidarse de los gastos es un error bastante habitual.
Veamos un ejemplo con números redondos para una vivienda de 200.000€:
- Entrada (20% no financiado): 40.000€
- Gastos de compraventa (~11%): 22.000€
- Ahorro necesario aproximado: 62.000€
Si no llegas a esa cifra, existen otras opciones, como los avales, las hipotecas al 90%-100% para determinados perfiles o la ayuda familiar. Sin embargo, es importante conocer estas alternativas antes de firmar el contrato de señal (o pacto de garantía), y no cuando ya has entregado la señal.
¿Quieres conocer cuánto sería en tu caso concreto?
Las cifras mostradas en este artículo son orientativas, pero tu préstamo hipotecario tendrá sus propias cifras. Si quieres responder a la pregunta de qué hipoteca me puedo permitir, en Novafin estudiamos tu situación de forma gratuita y sin compromiso.
Analizamos tus ingresos, gastos y capacidad de endeudamiento para ayudarte a conocer cuánto te puedes permitir de hipoteca y qué opciones puedes tener. Además, como intermediarios financieros, negociamos con bancos y entidades para encontrar las condiciones que mejor se adapten a ti.
Con todo esto podrás ver que hipoteca se adapta mejor a ti. Cuéntanos tu situación y un asesor te dará tus opciones reales, habla con un experto de Novafin o revisa nuestra guía de la hipoteca para consultar cualquier duda. Además, puedes ver cómo trabajamos tu hipoteca antes de hablar con nosotros.