
Si sientes que tu hipoteca ya no se adapta a lo que ganas, no estás solo. Con el tiempo, la vida cambia: llegan gastos que no esperabas, los hijos crecen, el coste de todo sube y lo que firmaste hace años puede haberse convertido en una carga difícil de sostener. Refinanciar tu hipoteca es la forma legal y habitual de volver a negociar con el banco para que el contrato se ajuste a tu vida de hoy, no a la de hace diez años.
No es una solución mágica ni un truco. Es una herramienta real que muchas familias utilizan para recuperar el control de su economía sin tener que vender su casa ni tomar decisiones precipitadas.
¿Qué es refinanciar una hipoteca y cuándo tiene sentido hacerlo?
Entender qué es refinanciar una hipoteca es el primer paso para saber si puedes mejorar sus condiciones o adaptarla mejor a tu situación actual. Básicamente, consiste en buscar una mejora en las condiciones del préstamo que ya tienes. Ya sea porque quieres pagar menos cada mes, porque quieres pasar de un interés variable a uno fijo para no llevarte sustos, o porque necesitas reorganizar otras deudas que se han ido acumulando con el tiempo.
Tiene sentido planteárselo cuando notas que el dinero no llega a final de mes, cuando tienes varios recibos de distintos sitios y ya no sabes muy bien cuánto debes en total, o cuando el miedo a un imprevisto te quita el sueño. En esos casos, no se trata de rendirse, sino de reorganizarse.
¿Para qué sirve realmente una refinanciación de hipoteca?
No todo el mundo decide refinanciar su hipoteca por el mismo motivo. Dependiendo de tu situación, estos son los beneficios más comunes que puedes conseguir.
Refinanciar para pagar menos cada mes
Es el motivo principal por el que muchos buscan refinanciar hipoteca. Si notas que a final de mes vas muy justo, puedes pedir al banco más tiempo para pagar.
Al repartir la deuda en más años, el recibo que te pasan cada mes puede ser más pequeño, lo que te permite respirar y tener dinero para otros gastos. Para alguien que llega justo cada mes, pero tiene ingresos estables, este cambio puede marcar una diferencia real en el día a día.
Olvidarte de las subidas del mercado
Si tienes una hipoteca variable que sube y baja según el Euríbor, refinanciar la hipoteca te permite cambiarte a una cuota fija. Así, sabrás exactamente cuánto vas a pagar hoy y dentro de diez años. Puede ser una opción a valorar si buscas estabilidad y no quieres llevarte más sustos cuando llega la revisión anual.
Refinanciar deudas con hipoteca para pagar una sola cuota
Hay meses en que la hipoteca sale, el préstamo sale, la tarjeta sale y todo está técnicamente al día. Pero entre uno y otro se ha ido el sueldo, y lo que queda no alcanza para vivir con tranquilidad. No es una crisis, no hay impagos, solo la sensación constante de que el dinero desaparece antes de que puedas hacer nada con él.
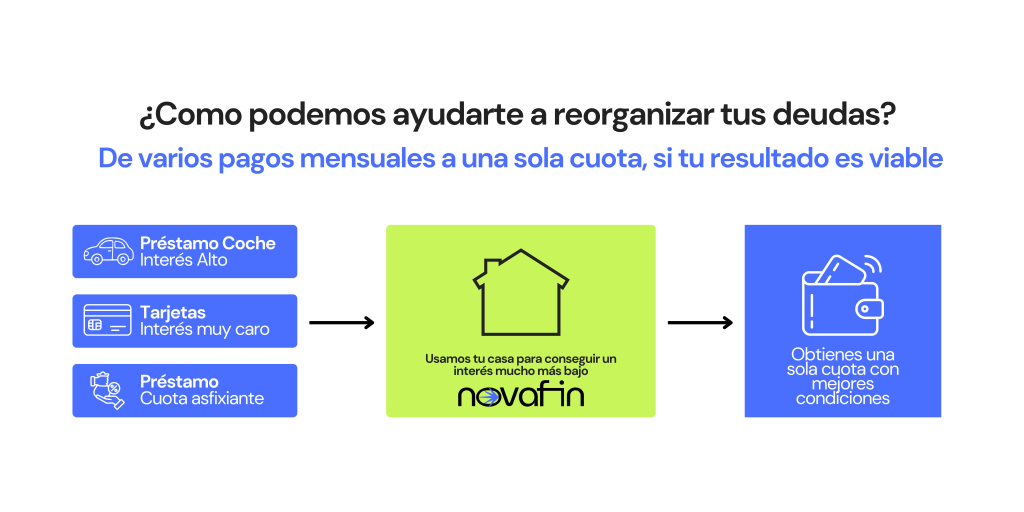
Cuando esto ocurre, una de las opciones que se puede valorar son los préstamos con garantía hipotecaria. Este tipo de financiación utiliza la vivienda como respaldo de la operación, lo que permite agrupar todas esas deudas en una sola y acceder a condiciones diferentes a las de un préstamo personal o una tarjeta de crédito. Si eso mejora la situación y en qué medida, depende del análisis de cada caso.
¿Cómo se puede lograr una mejor hipoteca?
Para conseguir tu refinanciación de hipoteca, tienes básicamente tres caminos:
- Arreglarlo con tu propio banco (novación): sentarte a negociar con ellos para cambiar el contrato que ya tienes. Es la opción más directa, aunque no siempre la que mejores condiciones ofrece.
- Llevártela a otro banco (subrogación): es como cambiar de compañía de teléfono porque otra te ofrece algo mejor. Te llevas tu hipoteca a un banco que te cobre menos intereses sin necesidad de cancelar y abrir una nueva.
- Hacer una hipoteca nueva: cancelas la que tienes y abres una desde cero. Esto puede plantearse cuando se busca cambiar por completo la operación anterior. En algunos casos, también puede servir para reorganizar otras deudas, siempre que la entidad lo apruebe y el análisis sea viable.
Cada opción tiene sus costes y sus ventajas. La que más te conviene depende de cuánto te queda por pagar, del tipo de interés que tienes ahora y de si tu situación incluye más deudas además de la hipoteca.
Un ejemplo real: ¿Cómo se nota el ahorro al mes?
Pedro tiene 54 años, trabaja como administrativo en Madrid y lleva años con la misma estructura de pagos: hipoteca, un préstamo personal y una tarjeta de crédito con saldo que no termina de bajar. Tres cuotas distintas, tres entidades distintas, tres fechas al mes. Sigue pagando, no tiene impagos, pero el margen que le queda a final de mes es tan ajustado que cualquier gasto inesperado le genera tensión.
Cuando empieza a buscar información, Pedro no tiene claro qué es refinanciar una hipoteca exactamente ni si su situación encaja con esa opción. Usa un simulador de refinanciación hipotecaria para hacerse una idea aproximada, pero los resultados son demasiado genéricos para saber si la operación realmente le conviene.
Decide hacer el análisis con Novafin. Los datos son claros: ingresos estables, vivienda en propiedad con margen suficiente entre lo que vale y lo que le queda por pagar, y un perfil que permite acceder a una refinanciación hipotecaria. Refinanciar sus deudas con la hipoteca como garantía le permite agrupar todos los pagos en una sola cuota mensual más baja que la suma de las anteriores.
Antes de firmar, Pedro necesita entender qué implica esa operación. No solo lo que mejora, sino también lo que cambia.
Lo que puede mejorar
La carga mensual podría reducirse de manera significativa, y esto, libera margen real para imprevistos, para ahorrar o simplemente para llegar a final de mes sin tensión. En lugar de gestionar varios pagos con distintas fechas y condiciones, Pedro pasa a tener una sola cuota, un solo interlocutor y una visión mucho más clara de su situación financiera.
El tipo de interés que se aplica al refinanciar la hipoteca, al estar respaldado por la vivienda, es considerablemente más bajo que el de un préstamo personal o una tarjeta de crédito.
Lo que hay que tener en cuenta
La deuda no desaparece, se reorganiza. Refinanciar deudas con hipoteca implica que, si el plazo se alarga, el coste total que Pedro paga a lo largo del tiempo puede ser superior al que tenía antes, aunque la cuota mensual sea más baja. Eso es algo que el análisis previo tiene que dejar completamente claro antes de tomar ninguna decisión.
El otro factor es el riesgo asociado a la garantía. Al usar la vivienda como respaldo en la refinanciación hipotecaria, las consecuencias de un impago cambian. Si Pedro deja de pagar, la entidad puede ejecutar esa garantía. Eso significa que podría perder su casa, esto una realidad que hay que conocer antes de firmar.
¿Qué te va a pedir el banco para refinanciar tu hipoteca?
Para que el banco acepte cambiarte las condiciones, necesitan ver que la operación tiene sentido y que puedes asumir el nuevo pago. Se fijarán sobre todo en tres cosas:
- Tus ingresos: que tengas un trabajo, una pensión o una actividad estable que garantice el pago de la nueva cuota.
- Tus pagos al día: que no hayas tenido retrasos o impagos recientes. Si los ha habido, no es automáticamente un problema, pero sí algo que hay que gestionar bien en la negociación.
- El valor de tu casa: si tu vivienda vale bastante más de lo que aún debes, las entidades tienen más confianza para conceder la operación y ofrecer mejores condiciones.
Tener la documentación ordenada y ser honesto con la situación real es clave. Las entidades bancarias detectan rápidamente cuando algo no cuadra, y eso puede echar por tierra una operación que sí era viable.
Simulador para refinanciar hipoteca: qué te dice y qué no
Antes de dar el paso, es normal querer hacer números. En esta fase, mucha gente busca un simulador para refinanciar su hipoteca por internet para hacerse una idea aproximada de cuánto podría ahorrarse cada mes.
Para sacarle el máximo partido, conviene tener a mano estos datos antes de empezar:
- Si eres dueño de una vivienda y cuánto vale aproximadamente.
- Si tu vivienda está hipotecada y cuánto pagas al mes por ella.
- Cuánto dinero te queda por devolver de la hipoteca.
- Cuánto pagas al mes por otros préstamos o créditos y cuánto te queda por pagar.
- Si estás al día con todos tus pagos o tienes algún retraso.
- Tus ingresos totales al mes en el hogar, cuántas pagas recibes al año y qué tipo de contrato laboral tienes.
Sin estos datos, el resultado del simulador será demasiado genérico para ser útil.
Dicho esto, un simulador para refinanciar hipoteca tiene sus límites. No sabe si tu banco te va a cobrar una comisión por cancelación anticipada, no detecta seguros vinculados que podrían eliminarse, y no conoce tu historial real de pagos.
Lo que hace falta es coger esos números y contrastarlos con alguien que conozca el mercado, para saber si el ahorro mensual compensa de verdad los gastos de gestión y si la operación es viable en tu caso concreto.
La importancia de una buena asesoría en el proceso de refinanciación hipotecaria
Hablar con el banco puede ser agotador y confuso. Usan palabras técnicas, los procesos son largos y, a menudo, las soluciones que ofrecen están más pensadas para sus propios objetivos que para los tuyos. No es que actúen de mala fe, es simplemente que defienden sus intereses, igual que tú deberías defender los tuyos.
Contar con ayuda profesional para refinanciar una hipoteca significa tener a alguien que conoce el proceso, sabe leer la letra pequeña y negocia desde una posición de conocimiento. El valor real de hacerlo acompañado es:
- Asistencia cualificada: un experto detecta seguros innecesarios, comisiones evitables y cláusulas que conviene renegociar.
- Acceder a mejores condiciones: los profesionales con experiencia en este mercado conocen qué entidades están más abiertas a según qué perfiles y en qué momento.
- Ahorrar tiempo y estrés: al delegar las llamadas, la documentación y la negociación, tú puedes centrarte en tu trabajo y tu familia mientras el proceso avanza.
No se trata de buscar soluciones mágicas que luego salen caras. Se trata de hacer las cosas bien desde el principio para que la solución dure años, no meses.
Tu hipoteca debe adaptarse a ti, no al revés
er propietario de una casa es una ventaja que puedes usar a tu favor. Si tu recibo mensual es demasiado alto, tienes varios pagos que juntos te asfixian, o simplemente quieres explorar si hay una forma mejor de organizar tu deuda, tienes derecho a buscar esa mejora.
Pero antes de dar cualquier paso, es importante que conozcas también el otro lado.
- Reorganizar tu deuda puede tener costes reales: Tanto un proceso de reunificación de deudas como uno de subrogación hipotecaria pueden implicar gastos de notaría, gestoría, tasación y posibles comisiones. En algunos casos, ampliar el plazo significa pagar menos cada mes, pero más en total a lo largo del tiempo.
- No todas las situaciones mejoran igual: Dependiendo de tu perfil, el tipo de interés que consigas, y las condiciones actuales del mercado, la operación puede ser beneficiosa o puede no compensar. Hay que hacer los números con cuidado y, si es posible, con asesoramiento independiente.
- Tu casa es una garantía, y eso tiene peso: Cuando la pones como aval de una nueva financiación, el riesgo aumenta. Es fundamental entender qué estás firmando y en qué condiciones.
El mercado cambia, tu situación cambia y tus necesidades también. Explorar tus opciones es completamente legítimo, pero hacerlo con información completa es lo que marca la diferencia entre una buena decisión y una que parezca buena al principio.
Llámanos al 919 227 823 habla con uno de nuestros asesores hoy mismo. Sin palabras raras, solo soluciones reales para tu hipoteca.
