Cada mes salen de la cuenta varios cargos distintos. La hipoteca, el préstamo del coche, la tarjeta, alguna financiación que en su momento parecía asumible. Al principio todo encaja, aunque justo. Pero con el tiempo el margen se reduce, y llega un punto en el que cubrir los gastos del mes requiere tirar de crédito.
Cuando eso ocurre de forma repetida, ya no es un problema puntual de liquidez. Es una señal de que el nivel de endeudamiento ya no encaja con la capacidad real de pago.
Eso tiene un nombre: sobreendeudamiento. En este artículo explicamos cómo identificarlo, por qué tiende a empeorar si no se actúa y qué opciones existen para reconducirlo.
De una cuota a un problema, ¿cómo se llega al sobreendeudamiento?
El endeudamiento excesivo rara vez aparece de golpe, es un proceso gradual que suele seguir un patrón reconocible.
Todo empieza con deudas que parecen razonables por separado: una hipoteca dentro de los límites recomendados, un préstamo para el coche, una tarjeta de crédito para emergencias. Cada una, vista de forma individual, parece manejable.
El problema aparece cuando se suman, el total de las cuotas empieza a consumir una parte demasiado grande de los ingresos, el margen mensual se estrecha y, para compensar, se recurre a la tarjeta con más frecuencia. El saldo pendiente crece, los intereses se acumulan y en algún momento se empieza a pagar una deuda con otra.
A partir de ese punto, sin un asesoramiento adecuado, la situación tiende a empeorar. Los intereses generan más deuda, el margen disponible se reduce y cualquier imprevisto te descuadra las cuentas.
¿Qué es un nivel de endeudamiento insostenible?
Un nivel de endeudamiento insostenible es cuando una persona acumula obligaciones financieras que no puede cubrir con sus ingresos disponibles. No se trata de tener deudas, algo habitual y perfectamente gestionable, sino de tener más deuda de la que se puede pagar de forma sostenible.
La diferencia está en el margen. Cuando los ingresos cubren las cuotas y queda suficiente para vivir con cierta tranquilidad, la deuda es manejable. Cuando las cuotas consumen prácticamente todo y no queda margen para imprevistos ni para el ahorro, la situación ha dejado de serlo.
Sobreendeudamiento activo y pasivo: no todos los casos son iguales
No todas las situaciones de sobreendeudamiento tienen el mismo origen, y entender la diferencia importa a la hora de buscar la solución más adecuada.
- El sobreendeudamiento activo se produce cuando una persona asume más deudas de las que su capacidad de pago puede sostener. No siempre por imprudencia, a veces es el resultado de decisiones que en su momento parecían razonables pero que se fueron acumulando hasta superar el límite.
- El sobreendeudamiento pasivo ocurre cuando una situación externa e inesperada rompe el equilibrio financiero que existía antes. Una pérdida de empleo, una enfermedad, una separación, una reducción de ingresos. La persona no tomó decisiones irresponsables, pero las circunstancias cambiaron y la estructura de deuda que antes era asumible dejó de serlo.
En ambos casos la situación es real y tiene solución. Pero el punto de partida es distinto, y cualquier análisis serio de viabilidad debe tener en cuenta cuál es el origen del problema.
¿Cómo saber si estás sobreendeudado? Señales a tener en cuenta
Identificar el exceso de deuda a tiempo es fundamental para poder actuar antes de que la situación se complique. Estas son las señales más habituales, ordenadas de menor a mayor gravedad.
Las señales tempranas de que tus deudas empiezan a pesar demasiado.
Son las más difíciles de reconocer precisamente porque parecen situaciones puntuales, no síntomas de un problema estructural.
- Empiezas a usar el crédito para cosas del día a día. La compra del supermercado, la gasolina, una cena. Cosas que antes salían del sueldo y que ahora, sin que sepas muy bien cómo, han pasado a la tarjeta.
- El ahorro mensual ha desaparecido. Todo lo que entra sale para cubrir pagos.
- Se evita mirar el saldo de la cuenta o revisar los extractos bancarios.
- La llegada de fin de mes genera una tensión constante, aunque los números cuadren por poco.
Son señales sutiles que es fácil justificar como algo temporal, pero cuando se repiten mes a mes, dejan de ser puntuales para convertirse en una pauta. Y una pauta es lo que hay que identificar para saber si estas sobreendeudado.
Cuando las señales ya no se pueden ignorar
En esta fase el sobreendeudamiento ya tiene un impacto directo en la estabilidad financiera.
- Se paga una deuda con otra: se pide un adelanto o un préstamo para cubrir la cuota de otro crédito.
- Aparecen los primeros retrasos en los pagos, aunque sean de pocos días.
- Las llamadas o comunicaciones de entidades financieras se vuelven frecuentes.
- Ya no es posible hacer frente a un gasto imprevisto sin recurrir a financiación.
- La suma de todas las cuotas mensuales supera el 35% de los ingresos netos.
Si te has reconocido en varias de estas señales, es probable que tu nivel de endeudamiento haya superado el umbral sostenible. No significa que la situación esté fuera de control, sino que es el momento de analizarla con seriedad y valorar qué opciones existen para reconducirla.
¿Cómo calcular tu nivel de endeudamiento?
Más allá de las señales, existe una forma objetiva de medir si tu nivel de deuda es sostenible o ha cruzado el umbral del nivel de endeudamiento alto. Se llama regla del 35% y es el criterio más utilizado por el Banco de España y las entidades financieras: el total de tus cuotas mensuales no debería superar el 35% de tus ingresos netos.
Para calcularlo no hace falta ser experto en finanzas. Suma todo lo que pagas al mes entre hipoteca, préstamos, tarjetas y financiaciones, divídelo entre tu sueldo neto y multiplica por 100. Ese porcentaje te dice en qué zona estás.
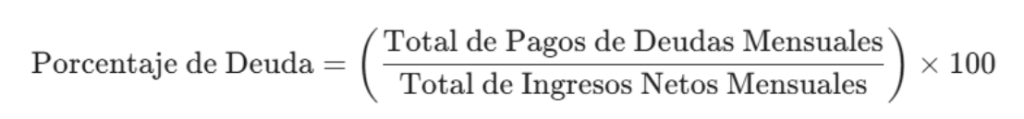
Si prefieres calcular tu porcentaje de sobreendeudamiento de forma automática, usa la calculadora:
¿Por qué el sobreendeudamiento crece solo si no se actúa?
Un volumen de deuda excesivo no se queda quieto. Cada mes que pasa sin tomar una decisión, la situación empeora un poco más, los intereses se acumulan, el saldo pendiente crece y el margen disponible se reduce. Para cubrir ese hueco, se recurre a más crédito, que a su vez genera más intereses el mes siguiente.
Lo más habitual es que al principio apenas se note, los pagos siguen saliendo y todo parece controlado, pero el nivel de deuda que antes era asumible dejó de serlo
Actuar antes de que la situación sea urgente siempre deja más opciones disponibles. Cuanto antes se analiza, más margen hay para encontrar una salida razonable.
¿Cómo salir del sobreendeudamiento?
El primer paso en casi cualquier situación de carga de deuda elevada es revisar los gastos. No resuelve el problema si la deuda ya pesa demasiado sobre las cuentas, pero puede dar el margen necesario para no seguir empeorando mientras se busca una solución más definitiva.
Se trata de revisar con honestidad en qué se va el dinero cada mes: suscripciones que ya no se usan, compras aplazadas que generan intereses sin darse cuenta, gastos recurrentes que se pagan en automático. Sumado, puede suponer una diferencia real a final de mes.
El objetivo no es vivir reduciendo los gastos de forma permanente, sino recuperar un margen mínimo que permita estabilizar la situación mientras se trabaja en una solución definitiva.
Negociar directamente con tus acreedores
Cuando el ajuste de gastos no es suficiente, el siguiente paso para salir del sobreendeudamiento es hablar con las entidades con las que tienes deuda. Es algo que mucha gente evita porque no sabe cómo abordarlo, pero en la mayoría de los casos los bancos prefieren negociar antes de que los pagos empiecen a fallar.
En la práctica se puede pedir una ampliación del plazo para reducir la cuota mensual, una pausa temporal en el pago del capital o, en algunos casos, una reducción de los intereses. El resultado depende de cada entidad y de la situación concreta, pero siempre merece la pena intentarlo.
Lo importante es no esperar a que la situación sea insostenible. Cuanto antes se abre esa conversación, más opciones quedan disponibles.
Reunificar deudas como solución
Cuando tienes varias deudas activas y ni el ajuste de gastos ni la negociación individual son suficientes, la reunificación puede ser una opción a valorar para salir del sobreendeudamiento.
Consiste en agrupar todos tus préstamos, tarjetas y créditos en una sola deuda con una única cuota mensual, normalmente más baja que la suma de todas las anteriores.
No elimina la deuda ni funciona en todos los casos. Pero cuando está bien planteada, puede ser la diferencia entre una situación de desequilibrio entre deudas e ingresos que se descontrola y una que vuelve a ser manejable.
Un ejemplo de cómo se sale del sobreendeudamiento
Imagina una persona que tiene varios préstamos activos: un par de tarjetas con saldo pendiente, la financiación de un coche y algún gasto que en su momento pareció puntual. Ninguna deuda es enorme por separado, pero sumadas consumen más del 40% de sus ingresos cada mes.
No hay impagos, pero el margen es tan justo que cualquier imprevisto desestabiliza el conjunto. Eso es un endeudamiento excesivo, aunque no lo parezca desde fuera.
El primer paso es hacer un análisis completo de la situación: qué se debe exactamente, a qué tipos de interés y cuánto queda por pagar en cada producto. Con ese mapa claro, se puede valorar qué solución tiene más sentido.
En algunos casos, la salida pasa por negociar directamente con las entidades para ampliar el plazo de alguno de los préstamos y reducir la presión mensual. En otros, cuando hay varias deudas con intereses altos, la reunificación en un único pago permite simplificar la situación y bajar la cuota de forma significativa.
En ambos casos el resultado es el mismo la deuda deja de ser un problema diario y vuelve a haber margen para vivir con cierta tranquilidad.
Otra opción: reorganizar la deuda con garantía hipotecaria
Cuando se tiene vivienda en propiedad, existe una vía adicional que en muchos casos permite mejorar las condiciones de forma más significativa que la negociación directa o la reunificación de productos de consumo.
Los préstamos con garantía hipotecaria utilizan la vivienda como respaldo de la operación, lo que permite acceder a tipos de interés más bajos y plazos más adaptados a la capacidad de pago real. En la práctica, esto se traduce en una cuota mensual más reducida y en una estructura de deuda más sostenible a largo plazo.
No es la solución adecuada para todos los casos, y conlleva un riesgo importante que hay que entender antes de decidir, si no se puede hacer frente a los pagos, la vivienda actúa como garantía, por eso el análisis previo es imprescindible.
¿Cómo trabajamos en Novafin?
En Novafin no concedemos préstamos directamente. Somos intermediarios financieros especializados en refinanciación con garantía hipotecaria, lo que significa que analizamos tu situación, buscamos la mejor opción entre las entidades con las que trabajamos y negociamos en tu nombre para conseguir las condiciones más ventajosas posibles.
Si estás en una situación de sobreendeudamiento, o simplemente sientes que tus deudas han dejado de ser manejables, el primer paso es un estudio gratuito y sin compromiso. En ese análisis revisamos qué deudas tienes, cuánto pagas al mes y cuál es tu capacidad de pago real. A partir de ahí te decimos con total honestidad qué opciones existen para ti, aunque la respuesta no sea la que esperabas.
Todo el proceso se gestiona de forma online y por teléfono, sin que tengas que moverte de casa.
Si quieres saber cómo salir del sobreendeudamiento en tu caso concreto, puedes llamarnos gratuitamente al 919 227 823, escribirnos a hola@novafin.es o dejarnos tus datos en el formulario de novafin.es. Uno de nuestros asesores se pondrá en contacto contigo para revisar tu caso sin ningún tipo de compromiso.