
Lo que dice la letra pequeña de reunificar tus deudas si tienes impagos
Llevas meses durmiendo mal. Cada vez que suena el teléfono, te tensa el estómago. Abres el buzón y aparecen más cartas certificadas. Tienes varias deudas pendientes, estás en ASNEF y la palabra “reunificación de deudas” aparece en cada búsqueda que haces en Google. Pero hay algo que te frena: ¿realmente es posible reunificar préstamos cuando tienes impagos? ¿Es fiable la reunificación de deudas en tu situación?
Si estás leyendo esto, probablemente hayas descubierto que la banca tradicional te ha cerrado la puerta. No eres el único. Miles de personas en España se encuentran en tu misma situación cada año: tienen una vivienda en propiedad, ingresos regulares, pero también impagos que dificultan acceder a financiación convencional.
Este artículo no te va a vender humo. Vamos a hablar claro sobre qué es realmente la reunificación de deudas con impagos, cuándo funciona, cuándo no, y qué alternativas existen cuando tu nombre aparece en ficheros de morosidad.
¿Qué es la reunificación de deudas con impagos?
La reunificación de deudas con impagos es un préstamo nuevo que te permite cancelar todas tus deudas anteriores (tarjetas de crédito, préstamos personales, microcréditos, facturas impagadas) agrupándolas en una única cuota mensual más baja, incluso cuando tienes tu nombre registrado en ficheros como ASNEF o RAI.
A diferencia de lo que muchos piensan, tener impagos no significa automáticamente que sea imposible acceder a una reagrupación de deudas. La clave está en entender cómo funciona el proceso y qué tipo de garantías puedes ofrecer.
¿Cómo funciona en la práctica?
Imagina que actualmente pagas 280€ al mes por un préstamo personal, 150€ de tarjeta de crédito, 95€ de un microcrédito antiguo y 180€ de una deuda con otra financiera; es decir, un total de 705€ mensuales. Con una reunificación de deudas con garantía hipotecaria, podrías reducir esa carga a una cuota única de, por ejemplo, 420€ mensuales. La diferencia de 285€ cada mes puede ser el aire que necesitas para volver a respirar financieramente.
La realidad sobre ASNEF y la reunificación de préstamos
Aquí es donde muchas webs te cuentan la mitad de la historia. Vamos con la verdad completa.
Estar en ASNEF no es lo mismo en todos los casos
Los ficheros de morosidad distinguen entre diferentes tipos de impagos:
- Impagos pequeños (menos de 300€): suelen venir de facturas de telefonía, suministros o servicios. Son los más comunes y, aunque complican el acceso a financiación tradicional, no cierran todas las puertas.
- Impagos de productos financieros (préstamos, tarjetas): son más problemáticos para la banca convencional, pero existen entidades especializadas que analizan cada caso individualmente.
- Impagos de gran volumen (más de 6.000€ sin garantías): aquí las opciones se reducen significativamente, aunque con una vivienda en propiedad las posibilidades se abren.
¿Por qué la banca tradicional dice “no”?
Los bancos tradicionales utilizan sistemas automatizados. En cuanto tu DNI aparece asociado a ASNEF, el algoritmo bloquea la operación. No hay análisis humano, no hay matices. Es un “no” automático.
Sin embargo, existen entidades especializadas en refinanciación deuda con garantía hipotecaria que evalúan tu caso de forma personalizada. No miran solo tu pasado, sino tu capacidad de pago actual y el valor de tu vivienda.
Reunificación de deudas con garantía hipotecaria: la clave cuando tienes impagos
Esta es la diferencia fundamental que cambia el juego. Cuando ofreces tu vivienda como garantía, es decir, como respaldo de un préstamo, la entidad financiera reduce significativamente su riesgo. Esto se traduce en:
- Mayor probabilidad de aprobación, incluso con impagos activos.
- Tipos de interés más bajos que un préstamo personal.
- Plazos de amortización más largos, lo que reduce la cuota mensual.
- Importes más altos disponibles, ideales para reunificar deudas elevadas.
Ejemplo real: una persona con 35.000€ en deudas diversas y un impago de 1.200€ en ASNEF, propietaria de una vivienda valorada en 180.000€ con una hipoteca de 95.000€, puede acceder a una reunificación que cancele todas sus deudas y reduzca su cuota mensual de 850€ a 480€.
¿Qué requisitos se necesitan?
Para acceder a una reunificación de deuda con garantía hipotecaria teniendo impagos, generalmente necesitas:
- Ser propietario de una vivienda o tener un familiar directo dispuesto a avalar con su propiedad.
- Demostrar ingresos regulares (nómina, pensión, ingresos como autónomo).
- Que el valor de tu vivienda supere la deuda hipotecaria actual (debe haber margen para la refinanciación).
- Capacidad de pago suficiente para asumir la nueva cuota (generalmente no debe superar el 40-45% de tus ingresos netos).
Préstamos para pagar deudas: ¿cuándo tiene sentido y cuándo no?
No siempre reunificar es la mejor opción. Necesitas hacer números fríos.
Cuando SÍ tiene sentido una reunificación:
- Cuando la cuota mensual total te ahoga: si pagas más del 50% de tus ingresos en deudas, reunificar puede darte oxígeno financiero.
- Cuando tienes múltiples acreedores: gestionar 5-6 pagos diferentes cada mes es complejo y arriesgado.
- Cuando algunos préstamos tienen intereses muy altos, como las tarjetas revolving o microcréditos.
- Cuando puedes comprometerte a largo plazo: si tienes estabilidad laboral y la vivienda donde vives es tuya.
Cuando NO tiene sentido una reunificación:
- Cuando el problema es de ingresos, no de deudas: si tus ingresos han caído drásticamente y la nueva cuota seguirá siendo imposible de pagar.
- Cuando extiendes demasiado el plazo: pasar de pagar 30.000€ en 5 años a pagarlos en 30 años puede duplicar el coste total de los intereses.
- Cuando no atacas la raíz del problema y sigues usando tarjetas de crédito de forma descontrolada; reunificar solo retrasa el problema.
- Cuando te cobran comisiones abusivas: algunas entidades poco transparentes te cobran comisiones de apertura del 5-8%.
¿Es fiable la reunificación de deudas? Cómo evitar estafas
La pregunta del millón: ¿es fiable la reunificación de deudas con impagos o es otra trampa financiera? La respuesta es simple: depende de con quién lo hagas.
Por ello, queremos explicarte una serie de señales de alarma que debes tener en cuenta antes de pedir una reunificación.
Por ejemplo, si te piden el dinero por adelantado antes de aprobar el préstamo, prometen aprobación 100% garantizada sin ver tu documentación, no están registrados en el Banco de España, te presionan para firmar rápidamente sin dejarte leer las condiciones o si las condiciones del préstamo son confusas y no te las entregan por escrito.
Por otro lado, también existen señales de que una entidad es fiable, por ejemplo, cuando la transparencia en los costes, las comisiones y el TAE es total. El análisis personalizado de tu caso antes de comprometerte es clave; además, te suelen explicar las diferentes opciones del mercado y cuál se adapta mejor a tu situación.
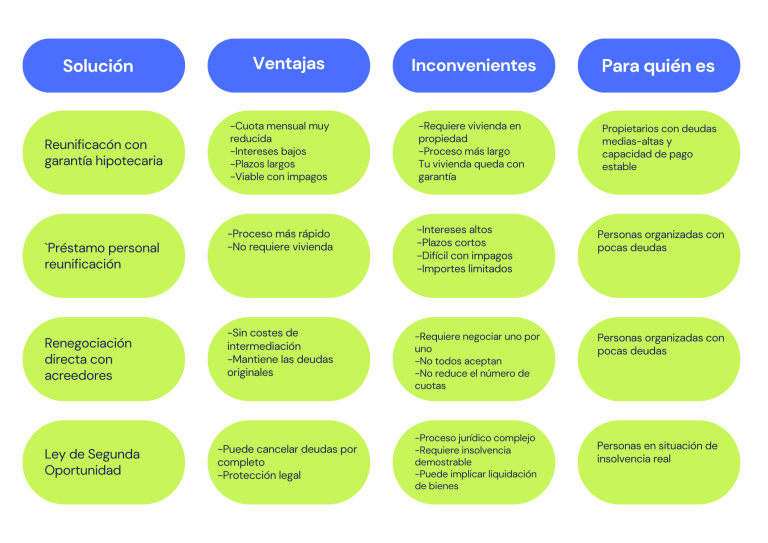
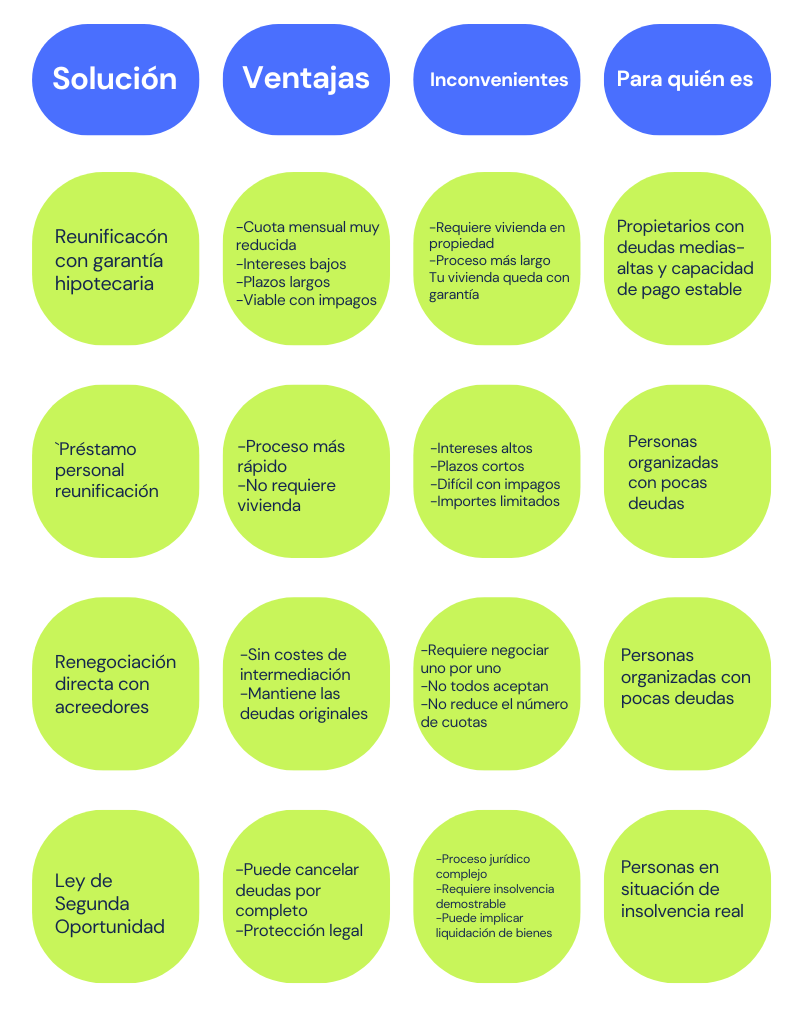
El proceso paso a paso: ¿cómo funciona una reunificación de deudas con impagos?
Si decides seguir adelante, esto es lo que puedes esperar:
Paso 1: Análisis de viabilidad (1-3 días)
Una entidad especializada revisa:
- Tus ingresos mensuales
- El valor de tu vivienda
- El importe total de tus deudas
- Tu situación en ficheros de morosidad
Te dirán si es viable o no. Si no lo es, una entidad seria te lo comunicará desde el principio.
Paso 2: Documentación (3-7 días)
Te pedirán:
- DNI/NIE
- Últimas nóminas o declaración de renta (autónomos)
- Escrituras de la vivienda y nota simple del Registro
- Detalle de todas las deudas actuales
- Extractos bancarios recientes
Paso 3: Tasación de la vivienda (1-2 semanas)
Un tasador homologado valorará tu vivienda para determinar el importe máximo que pueden financiar.
Paso 4: Aprobación y firma (2-4 semanas)
Si todo está en orden, firmarás ante notario. Con el dinero del nuevo préstamo se cancelarán automáticamente todas tus deudas anteriores.
Paso 5: Un único pago mensual
A partir de ese momento, solo tendrás una cuota mensual fija durante el plazo acordado.
Tiempo total del proceso: entre 4 y 8 semanas dependiendo de la complejidad del caso.
¿Qué pasa con los impagos después de reunificar?
Esta es una duda muy común. Al reunificar se cancelan todas las deudas incluidas en la reunificación: el nuevo préstamo paga todo lo que debías. Además, dejas de tener impagos activos; una vez pagadas las deudas, los acreedores actualizan tu situación y ASNEF se actualiza.
Tu historial crediticio empieza a mejorar con pagos puntuales de la nueva cuota y tu perfil financiero se recupera. Aun así, debes tener en cuenta que esto no borra mágicamente tu pasado, es un reinicio con responsabilidad. Si vuelves a caer en impagos con el nuevo préstamo, estarás en una situación aún más complicada.
Consejos finales para tomar la mejor decisión
Si has llegado hasta aquí, probablemente estés valorando seriamente reunificar tus deudas. Antes de dar el paso, ten en cuenta estos consejos:
- Haz números reales: Calcula exactamente cuánto pagarás en total. A veces una cuota más baja durante 20 años significa pagar el doble en intereses.
- No te conformes con la primera oferta: Compara al menos 2-3 opciones. Las condiciones pueden variar mucho entre entidades.
- Lee toda la documentación: Especialmente la TAE, las comisiones y las penalizaciones por impago.
- No tomes decisiones bajo presión: Las entidades serias te darán tiempo para pensarlo.
- Ataca la raíz del problema: Reunificar es un parche. Si no cambias los hábitos financieros que te llevaron al endeudamiento, volverás a caer.
- Busca ayuda profesional: Un análisis de refinanciación profesional puede mostrarte opciones que no conocías.
- Sé realista con tu capacidad de pago: No aceptes una cuota que esté al límite de tus posibilidades. Deja margen para imprevistos.
Conclusión: la reunificación de deudas con impagos es posible, pero no es mágica
La reunificación de deudas con impagos no solo es posible, sino que puede ser la solución que te permita recuperar la tranquilidad financiera. Especialmente si eres propietario de una vivienda y tienes ingresos demostrables.
Pero no es una varita mágica. Es una herramienta financiera que requiere:
- Compromiso a largo plazo
- Cambio de hábitos de consumo
- Responsabilidad en los pagos
- Análisis detallado de tu situación
La clave está en trabajar con entidades especializadas que entiendan tu situación, que no te juzguen por tu pasado financiero, y que te ofrezcan soluciones personalizadas basadas en tu capacidad de pago actual.
Si tienes una vivienda en propiedad y necesitas reunificar tus deudas, explora las opciones del mercado disponibles y solicita un análisis sin compromiso. El primer paso para solucionar un problema es atreverse a afrontarlo.
Recuerda: Los impagos no te definen. Lo que define tu futuro financiero son las decisiones que tomas a partir de ahora.
Preguntas frecuentes sobre reunificación de deudas con impagos
Estas son las preguntas que nos hacen con más frecuencia. Si tienes alguna duda y no está aquí, escríbenos.
¿Puedo reunificar deudas si estoy en ASNEF y no tengo nómina?
Depende de tus ingresos demostrables. Si eres autónomo, percibes una pensión, o tienes ingresos por alquileres, puedes acceder siempre que tengas una vivienda en propiedad y tus ingresos sean suficientes para la nueva cuota.
¿Cuánto tardan en aprobar una reunificación de deudas con impagos?
El proceso completo suele durar entre 4 y 8 semanas desde la solicitud hasta la firma. La parte más larga es la tasación de la vivienda y la tramitación notarial.
¿Me pueden quitar la casa si reunifico con garantía hipotecaria?
Solo si dejas de pagar las cuotas durante un periodo prolongado (generalmente más de 12 meses de impagos consecutivos). Si pagas puntualmente, la vivienda es tuya sin ningún riesgo. La garantía hipotecaria es solo un respaldo para la entidad, no significa que te van a quitar la casa.
¿Puedo reunificar solo algunas deudas y otras no?
Sí, puedes elegir qué deudas incluir en la reunificación. Lo habitual es incluir las que tienen intereses más altos y dejar fuera las que tienen condiciones favorables (por ejemplo, una hipoteca con buen tipo de interés).
¿Qué pasa si ya tengo una hipoteca sobre mi vivienda?
No hay problema. Se puede realizar una ampliación de hipoteca o una segunda hipoteca siempre que el valor de la vivienda sea superior al total de deudas (hipoteca actual + reunificación).
¿Cuánto cuesta reunificar deudas?
Los costes habituales incluyen:
- Tasación de la vivienda: 250-400€
- Gestoría y notaría: 600-1.200€
- Comisión de apertura: 0-2% del capital (revisa que no sea abusiva)
- Registro de la propiedad: 200-400€
Total aproximado: entre 1.200€ y 2.500€ dependiendo del importe y la entidad.
¿Es mejor reunificar con mi banco actual o buscar otra entidad?
Tu banco actual probablemente te rechazará si tienes impagos, ya que sus sistemas son muy automatizados. Las entidades especializadas en refinanciación con garantía hipotecaria suelen ofrecer mejores condiciones para perfiles con impagos.
¿Reunificar deudas afecta a mi puntuación crediticia?
A corto plazo puede tener un impacto neutro o ligeramente negativo (se registra un nuevo préstamo grande). A medio-largo plazo mejora tu puntuación siempre que pagues puntualmente, porque reduces tu ratio de endeudamiento y demuestras capacidad de pago.
¿Puedo cancelar anticipadamente una reunificación de deudas?
Sí. Por ley, siempre puedes cancelar total o parcialmente tu préstamo. Las comisiones máximas por cancelación anticipada están reguladas: 0,25% del capital cancelado si quedan más de 12 meses de préstamo, 0% si queda menos de un año.
