
Llevas meses pagando, sin retrasos, sin saltarte ninguna cuota. Y cuando miras lo que todavía debes, la cifra apenas se ha movido. A veces incluso ha subido.
Por esto, es vital saber qué es el interés compuesto y cómo funciona.
Entender la diferencia entre interés simple y compuesto es lo que explica por qué ciertas deudas parecen no pagarse nunca.
Y conocer herramientas como la regla del 72 o saber cómo se calcula el interés compuesto te permite ver con números reales lo que está pasando con tu dinero.
En este artículo explicamos cómo funciona el este tipo de interés aplicado a las deudas, cómo calcularlo y qué opciones existen para frenar su efecto.
Es un hecho que el interés compuesto puede perjudicarte cuando se aplica a una deuda, pero también hay que tener en cuenta que puede trabajar a tu favor cuando tienes a un ahorro o a una inversión con interés compuesto.
¿Qué es el interés compuesto?
Para saber cómo se calcula el interés compuesto aquí tienes un sencillo ejemplo.
Para ver cómo funciona este interés imagina una deuda de 1.000€ al 20% anual y piensa que no pagas nada de esa deuda durante tres años.
El primer año se generan 200€ de intereses. Si no pagas esos intereses, se suman al capital. Ahora debes 1.200€.
El segundo año el 20% se calcula sobre 1.200€, no sobre 1.000€. Se generan 240€. La deuda sube a 1.440€.
El tercer año el 20% sobre 1.440€ son 288€ más. Total: 1.728€.
Has pasado de deber 1.000€ a deber casi 1.750€ sin pedir un euro más. Solo por cómo se acumulan los intereses.
Eso es lo que es el interés compuesto, los intereses se suman a lo que debes, y desde ese momento también generan más intereses. La deuda crece sobre sí misma.
Cuanto más alto es el tipo de interés y más tiempo pasa, más sube. No hace falta que la deuda sea grande para que el mecanismo pese.
Con intereses altos, como los de muchas tarjetas de crédito, la subida se nota en pocos meses.
Pagas, y la deuda sigue ahí. ¿Qué está pasando?
Cuando pagas una cuota mensual, ese dinero no va directo a reducir lo que pediste prestado (el capital principal). Tu cuota se divide en dos partes:
- Una parte paga los intereses que la deuda ha generado ese mes.
- El resto (si queda algo) reduce el capital.
El problema surge cuando la cuota que pagas es muy baja (como ocurre cuando se acumulan los intereses abusivos de las tarjetas revolving y solo abonas el pago mínimo).
Si tu cuota mensual es de 50€ y los intereses del mes son 45€, solo estás reduciendo tu deuda real en 5€. A ese ritmo, necesitarás décadas para saldarla. Pero la cosa empeora cuando esos intereses se van acumulando.
Eso es lo que es el interés compuesto. Y entender cómo funciona es lo que marca la diferencia entre no acabar nunca con tus pagos y tomar una decisión que cambie la situación.
Diferencia entre interés simple y compuesto
La principal diferencia entre interés simple y compuesto es que, con el simple los intereses de tu deuda se calculan únicamente sobre el dinero real que te prestaron al principio.
No se mezclan con tu deuda original, por lo que el mes siguiente volverás a pagar exactamente la misma cantidad de intereses. La deuda sube, pero de forma lenta y fija.
Con el interés compuesto los intereses que no pagas se suman automáticamente a tu deuda total al final de cada mes.
Esto significa que, al mes siguiente, el banco te va a calcular los nuevos intereses sobre una cantidad más grande (tu deuda inicial + los intereses del mes pasado).
En resumen, con el interés simple solo pagas por el dinero que te prestaron. Con uno compuesto terminas pagando intereses sobre los propios intereses, lo que hace que tu deuda se multiplique de forma exponencial.
Qué es la regla del 72
La regla del 72 es un cálculo rápido que te dice en cuánto tiempo se duplica una cantidad, ya sea una deuda o una inversión con interés compuesto.
Se calcula dividiendo 72 entre el tipo de interés anual. El resultado son los años que tardaría en doblar la cifra.
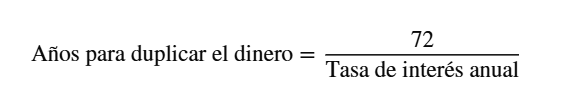
Una tarjeta de crédito al 24% duplica lo que debes en 3 años. Un préstamo personal al 12% lo hace en 6 años. Pero la misma regla funciona al revés: una inversión al 6% duplica tu dinero en 12 años. Al 8%, en 9 años.
Cuando este tipo de interés trabaja sobre una deuda, engorda lo que debes. Cuando trabaja sobre un ahorro o una inversión, hace que tu dinero crezca.
Cómo puedes calcular el interés compuesto
La fórmula de cómo se calcula el interés compuesto es:
A = C₀ × (1 + i)^t
Donde:
A = capital final
C₀ = capital inicial
i = tasa de interés por periodo (en decimal)
t = número de periodos
Esta fórmula puede resultar complicada, por eso es importante encontrar un asesoramiento adecuado a la hora de enfrentarse a este tipo de cuestiones.
Saber cuánto puede llegar a costar tu deuda es básico para poder gestionar tus finanzas.
Cuando el interés compuesto se convierte en un problema
Para evitar que tu situación empeore es vital entender qué es el interés compuesto. Empiezas a tener problemas con este tipo de interés cuando lo que genera la deuda cada mes son iguales o mayores a lo que estás pagando.
En ese punto, lo que pagas cada mes apenas toca lo que debes. Se va en intereses. Y si encima tienes varias deudas a la vez, cada una acumula sus intereses, la situación se complica más rápido de lo que parece.
Las situaciones más habituales en las que esto ocurre son las tarjetas de crédito con pago mínimo, las financiaciones aplazadas con tipos altos y los préstamos preconcedidos, donde el tipo de interés no se negoció con calma.
El dato que tienes que mirar es la TAE (Tasa Anual Equivalente). Es el porcentaje que refleja lo que realmente te cuesta la deuda cada año, con todo incluido. No el tipo que aparece en el anuncio, sino lo que acabas pagando de verdad.
Dos préstamos con el mismo importe pueden tener TAEs muy distintas, y esa diferencia es la que determina cuánto crece cada mes lo que debes.
Cuando varias deudas con TAEs altas conviven al mismo tiempo, el esfuerzo mensual puede ser considerable y aun así la situación no mejorar.
No porque se esté haciendo algo mal, sino porque puede pasar que las deudas con un interés compuesto estén creciendo más rápido que los pagos.
Qué hacer para frenar la crecida del interés compuesto
Cuando una persona entiende bien qué es el interés compuesto lo primero que debe comprender es que hay que tomar decisiones antes de que el problema crezca. Cada mes que pasa sin tomar una decisión, la deuda genera nuevos intereses, y el mes siguiente sigue subiendo.
Una manera es ir pagando la deuda poco a poco, eso irá reduciendo el dinero sobre el que se genera el interés e irá acabando con la deuda poco a poco.
Una solución posible es reorganizar la deuda para reducir el tipo de interés. Cuando tienes varias deudas con tipos altos, tanto si tienen interés simple o compuesto, cada deuda suma sus propios intereses cada mes, y el esfuerzo total puede ser enorme, aunque el resultado apenas se note.
Reorganizar la deuda es juntar todo en un único pago mensual, pero con un tipo de interés más bajo. Al bajar el tipo, los intereses que genera la deuda cada mes son menores. Y cuando los intereses son menores, cada euro que pagas reduce más el capital.
Si además tienes vivienda en propiedad, las opciones mejoran. Una deuda reorganizada con garantía hipotecaria puede tener un tipo muy inferior al de una tarjeta o un préstamo personal. Esa diferencia, mes a mes, es la que determina si la deuda baja o se queda quieta.
Como te ayuda Novafin
Con herramientas simples como la regla del 72 y sabiendo de manera exacta que es este término puede ser que no encuentres una manera satisfactoria de solucionar tu problema o que necesites cambiar el tipo de interés que tienes.
Si tienes vivienda en propiedad, una refinanciación con garantía hipotecaria puede ser la forma más eficaz de frenar o cambiar este tipo de interés.
Al usar la vivienda como respaldo, es posible acceder a tipos de interés significativamente más bajos que los de las tarjetas o los préstamos al consumo. Y cuando el tipo baja, este interés pierde fuerza.
Somos intermediarios financieros especializados en refinanciación con garantía hipotecaria. Lo que hacemos es analizar tu situación, buscar entre las entidades con las que trabajamos la opción que mejor encaja con tu caso y negociar en tu nombre para conseguir las condiciones más ventajosas posibles.
El proceso tiene tres pasos:
- Primero,un estudio gratuito donde revisamos qué deudas tienes, a qué tipos están y cuál es tu capacidad de pago real.
- Segundo, una propuesta personalizada con opciones concretas y números reales.
- Tercero, si decides seguir adelante, te acompañamos hasta la firma.
Si después del análisis vemos que la refinanciación no mejora tu situación, te lo decimos. Sin rodeos y sin compromiso.
Todo el proceso se gestiona de forma online y por teléfono, sin que tengas que moverte de casa. Puedes llamarnos gratuitamente al 919 227 823, escribirnos a hola@novafin.es o dejarnos tus datos en el formulario de novafin.es.
Preguntas frecuentes sobre interés compuesto
Estas son las preguntas que nos hacen con más frecuencia. Si tienes alguna duda y no está aquí, escríbenos.
¿Qué es el interés compuesto?
Es cuando los intereses se suman a lo que debes, y desde ese momento también generan más intereses. La deuda crece sobre sí misma.
¿Qué es la regla del 72?
La regla del 72 es un cálculo rápido que te dice en cuánto tiempo se duplica una cantidad, ya sea una deuda o una inversión.
¿Qué diferencia hay entre el interés simple y el interés compuesto?
Que con el interés simple es siempre el mismo. El compuesto aumenta los intereses sobre los propios intereses, lo que hace que tu deuda se multiplique de forma exponencial.
