Puedes asumir una cuota de 800 euros al mes sin despeinarte, pero no tienes 40.000 euros ahorrados para la entrada. Contra ese muro chocan hoy la mayoría de los compradores de primera vivienda en España, y es justo el problema que intentan resolver los avales ICO.
En este artículo aprenderás qué cubre el aval, qué requisitos se piden ahora mismo (cambiaron el 19 de junio de 2026), cuánto puedes ganar según la provincia y cuáles son las pegas reales del programa. Está pensada para jóvenes de hasta 35 años y familias con menores a cargo que compran su vivienda habitual. Si ya eres propietario, este post no es para ti, aunque quizá te sirva nuestra guía sobre qué es una hipoteca.
¿Qué son los avales ICO y cómo funcionan?
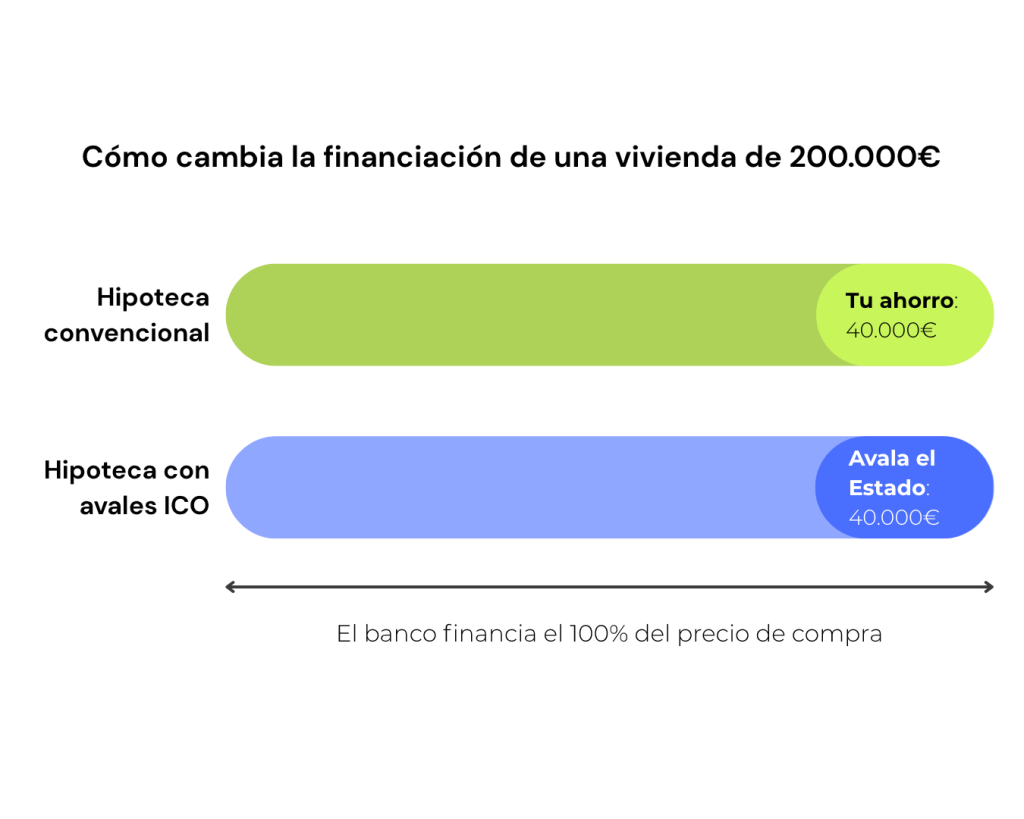
Los avales ICO son una garantía pública. El Estado responde ante el banco por una parte de tu hipoteca para que la entidad pueda prestarte más del 80 % habitual. No recibes dinero, recibes un respaldo que sustituye a la entrada.
La línea se llama oficialmente «Línea de avales para la adquisición de primera vivienda de jóvenes y familias con menores a cargo», está dotada con 2.500 millones de euros y la gestiona el Instituto de Crédito Oficial por cuenta del Ministerio de Vivienda y Agenda Urbana.
Qué cubre exactamente el aval
El aval cubre el tramo del préstamo que supera el 80 % del valor de referencia (el menor entre precio de compra y tasación). Ese tramo llega al 20 % del préstamo, o al 25 % si la vivienda tiene calificación energética D o superior.
Un matiz importante: para que exista aval, el préstamo debe superar ese 80 % (el 75 % en viviendas A-D). Si el banco financia solo el 90 %, el aval se ajusta y cubre ese 10 % adicional, no un 20 % fijo.
Qué NO es un aval ICO
No es una subvención, si dejas de pagar, el ICO responde ante el banco, pero la deuda sigue siendo tuya y el Estado puede reclamarte lo abonado.
Tampoco cubre los gastos de la compraventa ni obliga al banco a nada, decide con sus criterios de riesgo de siempre. Abre la puerta, no te empuja dentro.
¿Quién puede pedir los avales ICO en 2026?
Pueden pedirlo los jóvenes que no hayan cumplido 36 años el día de la firma y las familias con menores a cargo, estas sin límite de edad. Como máximo hay dos compradores y ambos deben cumplir todos los requisitos.
Requisitos comunes a los dos programas
- Residencia legal en España durante los dos años anteriores, de forma ininterrumpida.
- Comprar tu primera vivienda en España y destinarla a residencia habitual.
- No haber sido propietario de otra vivienda, salvo parte alícuota heredada o no disponibilidad por divorcio o discapacidad.
- No usar la vivienda para una actividad económica ni figurar en morosidad en la CIRBE al firmar.
- No superar un patrimonio neto de 150.000 € por comprador.
- Que el precio no supere el tope de tu comunidad y que el plazo del préstamo sea de al menos 5 años.
Programa de jóvenes hasta 35 años
Ninguno de los compradores puede haber cumplido 36 años el día de la firma: si compráis en pareja, basta con que uno la supere para quedar fuera.
Programa de familias con menores a cargo
No hay límite de edad, pero sí debe haber menores a cargo, acreditados con el libro de familia. El límite de ingresos sube 0,3 veces el IPREM por menor, unos 2.520 € anuales, y en familias monoparentales puede subir un 70 %.
¿Cuánto puedo ganar y cuánto puede costar la vivienda?
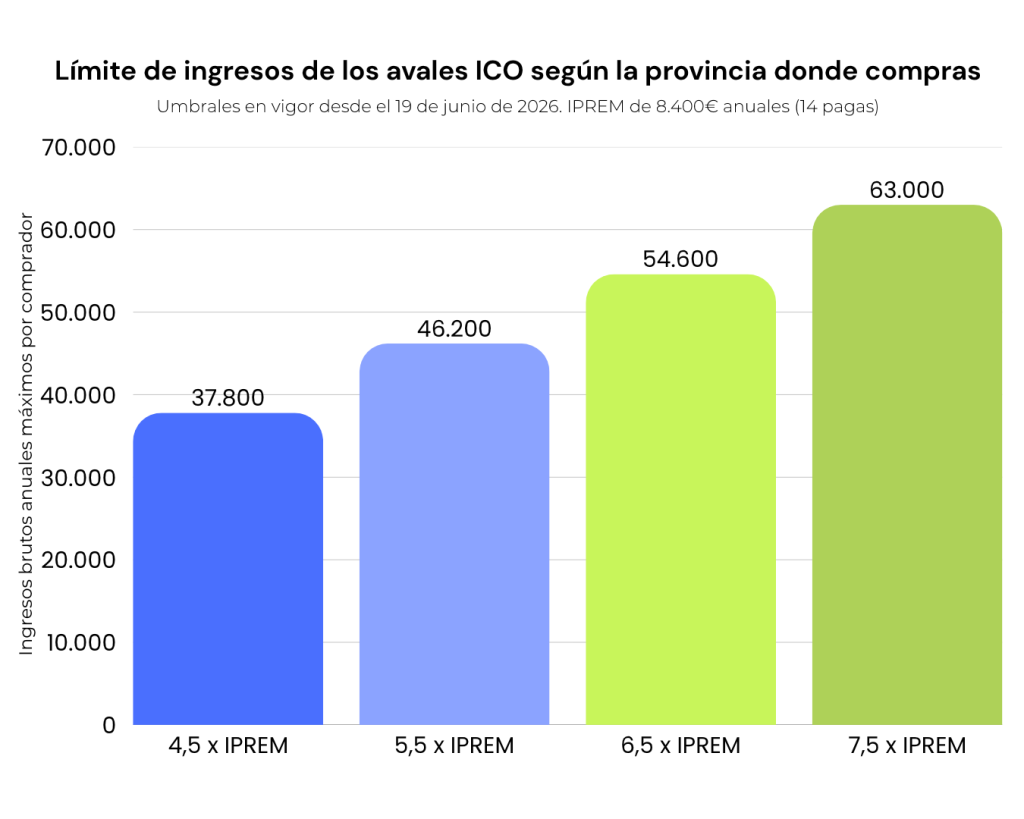
Depende de dónde compres. Desde el 19 de junio de 2026 el límite de ingresos se fija por provincia y va de 37.800 € a 63.000 € brutos anuales por comprador; el precio máximo de la vivienda lo fija tu comunidad autónoma y oscila entre 200.000 € y 325.000 €.
Los nuevos límites de ingresos por provincia
Hasta el 18 de junio de 2026 había un umbral único: 4,5 veces el IPREM, 37.800 € brutos al año. La adenda al convenio entre el Ministerio de Vivienda y el ICO, publicada en el BOE el 2 de julio de 2026, lo sustituyó por cuatro escalones provinciales. Si compráis dos personas, vuestros ingresos conjuntos no pueden superar la suma de ambos límites.
Precio máximo de la vivienda por comunidad autónoma
El tope se mide sobre el precio de compra, sin impuestos ni gastos, y lo publica el ICO en esta tabla oficial de precios máximos. Si la vivienda se pasa un euro, queda fuera, aunque cumplas todo lo demás.
Precio máximo | Comunidad o ciudad autónoma |
325.000 € | Comunidad de Madrid |
300.000 € | Cataluña, Navarra y País Vasco |
275.000 € | Aragón e Illes Balears |
250.000 € | Asturias, Canarias, Cantabria, Castilla y León, Castilla-La Mancha, Comunidad Valenciana, Galicia, Murcia, La Rioja, Ceuta y Melilla |
225.000 € | Andalucía |
200.000 € | Extremadura |
Puedes incluir garaje y trastero si constan en la escritura. Quedan fuera las compras sobre plano.
¿Cómo se solicitan los avales ICO paso a paso?
No se piden en el ICO: se piden en el banco. El aval se tramita dentro del proceso de concesión de la hipoteca y solo pueden gestionarlo las entidades adheridas al convenio.
- Comprueba que encajas: edad o menores a cargo, ingresos dentro del límite provincial, patrimonio por debajo de 150.000 € y ninguna vivienda a tu nombre.
- Busca vivienda dentro del tope y pide el certificado energético: si es D o superior, el aval sube al 25 %.
- Elige un banco adherido y dilo en la primera reunión. Muchas oficinas no lo proponen de oficio.
- El banco estudia tu perfil: ingresos, antigüedad laboral, CIRBE y endeudamiento. Aquí ayudan estos trucos para que te concedan la hipoteca.
- Si aprueba la operación, la entidad solicita el aval al ICO de forma telemática. Tú no haces nada más.
- Tasación, oferta vinculante y firma ante notario. Antes, repasa estas preguntas que conviene hacerse antes de firmar.
La documentación que te va a pedir el banco
- DNI o NIE y empadronamiento que acredite los dos años de residencia.
- Última declaración de la renta o certificado negativo de la Agencia Tributaria.
- Nota simple del servicio de índices del Registro o certificado catastral negativo.
- Certificado de eficiencia energética e informe de tasación de la vivienda.
- Libro de familia, si vas por el programa de familias.
- Autorización al Ministerio de Vivienda para consultar tus datos fiscales mientras dure el préstamo.
Ventajas e inconvenientes de los avales ICO
La ventaja es evidente: compras varios años antes porque dejas de necesitar la entrada. El inconveniente también: pides más dinero, pagas más cuota y más intereses, y el papeleo alarga los plazos.
Los datos invitan a la calma: el programa cerró 2025 con 10.453 operaciones y unos 255 millones avalados, en torno al 10 % de los 2.500 millones disponibles. El sector apunta a la complejidad administrativa como principal freno.
A favor:
- Elimina la barrera del ahorro, la que deja fuera a más compradores solventes.
- Es gratuito y no encarece el tipo de interés.
- Sube al 25 % en viviendas eficientes y es compatible con ayudas autonómicas.
En contra:
- Más deuda y más cuota: financiar el 100 % encarece el coste total.
- Más burocracia y plazos más largos que en una hipoteca convencional.
- Obliga a mantener la vivienda como residencia habitual 10 años.
Caso práctico. Marta y Diego compran en Zaragoza
Tienen 31 y 33 años, ganan 28.000 € y 26.000 € brutos y han visto un piso de 190.000 €. Zaragoza está en el tramo de 5,5 veces el IPREM, así que su límite conjunto es de 92.400 €: entran de sobra, y el precio encaja en el tope de Aragón.
Sin aval necesitarían 38.000 € de entrada más unos 20.000 € de gastos: casi 58.000 € ahorrados. Con aval ICO solo aportan los 20.000 € de gastos. La contrapartida está en la cuota: a 30 años y con un tipo fijo orientativo del 2,9 %, pasarían de unos 633 € al mes a unos 791 €. Son 158 € más durante tres décadas, y la cifra cambia si eliges tipo variable ligado al euríbor.
¿Qué bancos conceden hipotecas con aval del ICO?
Más de sesenta entidades están adheridas: CaixaBank, BBVA, Santander, Sabadell y Bankinter, además de cajas rurales y cooperativas de crédito. Conviene consultar el listado oficial del ICO antes de firmar: las entidades pueden salir del convenio.
Estar adherido no significa ofrecer lo mismo: cada banco aplica su política de riesgos, su tipo y sus vinculaciones, y no todos aprueban el 100 % con la misma facilidad. Comparar aquí renta más que en una hipoteca corriente, y para eso sirve un intermediario que negocie por ti.
¿Quieres saber si encajas en los avales ICO y con qué banco?
En Novafin estudiamos tu perfil sin coste, comprobamos si cumples los requisitos y negociamos por ti con varias entidades adheridas. Tú buscas casa, del resto nos ocupamos nosotros. Cuéntanos tu caso y te diremos tus opciones reales, sin compromiso.