Sí, se puede pedir una segunda hipoteca sobre una vivienda que ya está hipotecada. En esta guía verás cómo funciona el orden de cobro, qué requisitos piden las entidades, cuánto cuesta de verdad, cuándo compensa y qué alternativas comparar antes de firmar. Está escrita para propietarios que ya pagan una hipoteca y necesitan liquidez para una reforma, un imprevisto o para quitarse deudas caras de encima. Si es tu caso, aquí tienes los números y los riesgos.
¿Se puede pedir una segunda hipoteca sobre la misma vivienda?
Sí. Una vivienda puede soportar varias hipotecas a la vez siempre que quede valor libre suficiente y una entidad acepte el riesgo. Lo que cambia no es la propiedad, sino el orden en que cobra cada acreedor si la operación termina mal.
Tu hipoteca actual sigue igual: mismo tipo, mismo plazo y misma cuota. La nueva se inscribe en el Registro de la Propiedad por detrás, así que pasas a tener dos préstamos y dos cuotas sobre el mismo inmueble. Si necesitas repasar la base, aquí explicamos qué es una hipoteca y cómo funciona.
Qué es el rango hipotecario y por qué lo cambia todo
El rango marca quién cobra primero si la vivienda se ejecuta. El acreedor de la primera hipoteca cobra antes y el de la segunda solo recibe lo que sobra. Ese riesgo extra explica el resto: tipos más altos, importes más bajos y plazos más cortos.
Quién concede este tipo de operaciones
La banca tradicional rara vez las ofrece. Suelen venir de entidades especializadas en préstamos con garantía hipotecaria, que pesan más el valor del inmueble que la nómina. Comprueba que el prestamista o el intermediario esté registrado y sujeto a la Ley 5/2019 reguladora de los contratos de crédito inmobiliario, que obliga a entregarte la FEIN y la FiAE con diez días de antelación.
¿Qué requisitos piden para conceder una segunda hipoteca?
Dos, que tu vivienda tenga valor libre suficiente y que puedas pagar las dos cuotas. La mayoría de entidades limita la suma de ambas hipotecas al 60 %-70 % del valor de tasación.
Cuánto valor libre te queda
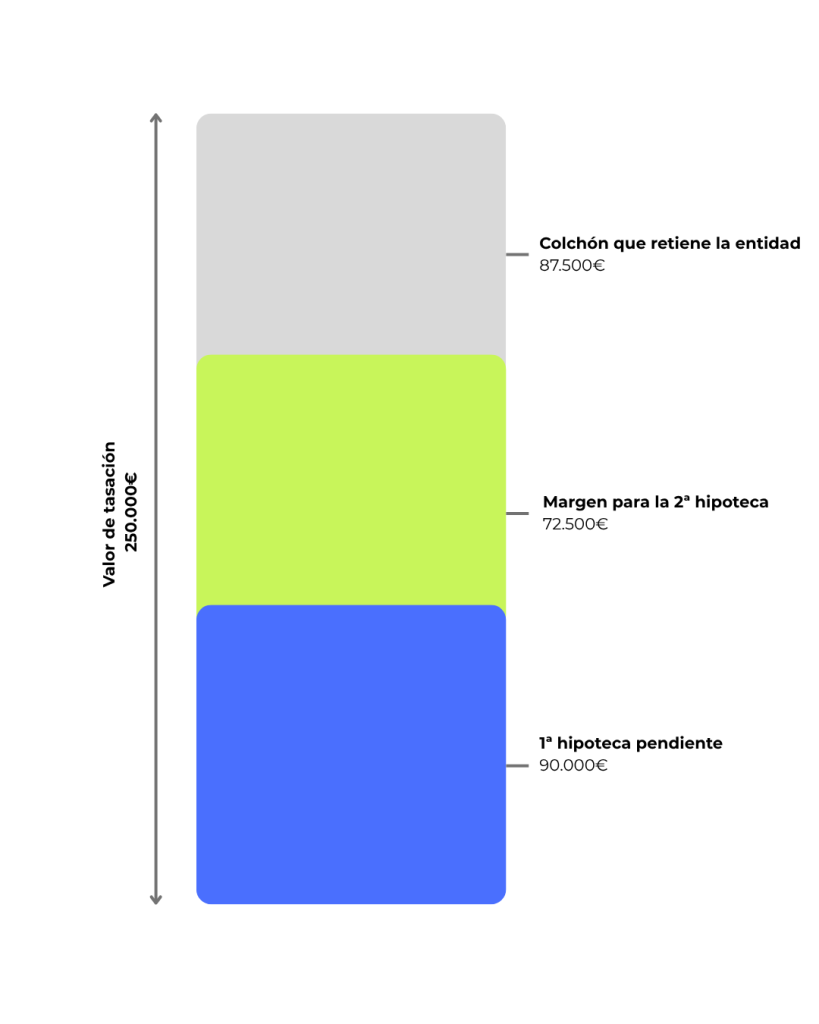
Coge el valor de tasación y resta el capital pendiente. En el ejemplo de la infografía, 250.000 € de tasación y 90.000 € pendientes dejan 160.000 € libres sobre el papel; con un límite conjunto del 65 %, el máximo de la segunda hipoteca baja a 72.500 €. Ese colchón protege a la entidad frente a una caída de precios. Si algún término se te atraganta, el glosario de hipotecas los resume en una línea.
Ingresos, deudas y comportamiento de pago
La suma de todas tus cuotas no debería superar el 35 %-40 % de tus ingresos netos. También consultarán la CIRBE del Banco de España y los ficheros de impagados. Un retraso puntual no cierra la puerta, pero encarece la operación. Si las deudas ya te aprietan cada mes, mide antes el tamaño del problema: cuándo una deuda se convierte en un problema serio.
¿Cuánto cuesta una segunda hipoteca?
Bastante más que la primera. Según el INE, el tipo de interés medio de las nuevas hipotecas sobre viviendas fue del 2,96 % en junio de 2026, con un plazo medio de 25 años. Una segunda hipoteca se mueve muy por encima de esa referencia, precisamente porque cobra en segundo lugar.
Al interés hay que sumarle los gastos de formalización, que se repiten casi íntegros. Los desglosamos en cuánto cuesta formalizar una hipoteca; este es el resumen:
Concepto | Quién suele asumirlo | A tener en cuenta |
Tasación | Cliente | Obligatoria aunque ya tasaras al comprar; caduca a los seis meses. |
Notaría, registro y gestoría | Prestamista | Si la operación está sujeta a la Ley 5/2019. |
Impuesto de AJD | Prestamista | El tipo cambia según la comunidad autónoma. |
Comisión de apertura | Cliente | Se descuenta del importe que recibes. |
Seguro de daños | Cliente | Puedes contratarlo con otra aseguradora. |
¿Cuándo compensa una segunda hipoteca y cuándo no?
Compensa cuando el dinero sustituye deuda más cara o financia algo que conserva o aumenta el valor de tu patrimonio. No compensa cuando sirve para tapar un desfase que se repite todos los meses.
Casos en los que tiene sentido
- Una reforma que revaloriza la vivienda y no puedes cubrir con ahorro.
- Cancelar tarjetas revolving o créditos al consumo con una TAE muy superior.
- Tu hipoteca actual tiene un diferencial antiguo que no quieres perder.
- Eres autónomo y no consigues financiación sin aportar una garantía real.
Señales de alarma
- Te proponen firmar sin tasación o sin entregarte la FEIN.
- La suma de las dos cuotas supera el 40 % de tus ingresos netos.
- El dinero se destina a gasto corriente, no a cancelar deuda.
- Hay comisiones poco claras o una cuota final desproporcionada.
Si al sumar las dos cuotas te quedas sin margen, la segunda hipoteca no resuelve nada: aplaza el problema y añade una carga más sobre tu casa.
Caso práctico
Marta y Diego pagan 480 € de hipoteca, 310 € del coche y 240 € de tarjetas: 1.030 € al mes. Necesitan 15.000 € para una reforma. Con una segunda hipoteca pasarían a cuatro cuotas distintas. Al comparar, ven que refinanciar la hipoteca actual e incluir ahí las tres deudas deja una sola cuota, más baja y más fácil de controlar. Era viable, pero no era la mejor opción.
¿Qué alternativas hay a una segunda hipoteca?
Antes de firmar, pon tres opciones sobre la mesa: ampliar la hipoteca que ya tienes, sustituirla por una nueva o financiarte sin garantía. En muchos casos salen más baratas.
Ampliar la hipoteca actual
Una novación hipotecaria te permite aumentar el capital manteniendo un único préstamo y un único rango. Es la vía más barata si tu banco acepta.
Refinanciar o reunificar con garantía hipotecaria
Se cancela la hipoteca vigente y se firma una nueva por un importe mayor que absorbe el resto de deudas. Lo explicamos en cómo refinanciar tu hipoteca siendo propietario y en la guía de reunificación de deudas. Suele reducir bastante la cuota mensual, aunque alargar el plazo encarece el coste total.
Préstamo personal
Si necesitas menos de 30.000 € y puedes devolverlos en pocos años, un préstamo sin garantía evita poner la vivienda en juego: el interés es más alto, pero arriesgas menos.
¿Quieres saber si tu vivienda admite una segunda hipoteca?
En Novafin estudiamos tu caso gratis y sin compromiso: calculamos el valor libre de tu vivienda, comparamos entre varias entidades y te decimos si te conviene una segunda hipoteca, una ampliación o una refinanciación. Si no compensa, te lo decimos. No concedemos préstamos: negociamos por ti como intermediarios.
Preguntas frecuentes sobre la segunda hipoteca
¿Es legal tener dos hipotecas sobre la misma casa?
Sí. La normativa permite inscribir varias hipotecas sobre un mismo inmueble. Cada una ocupa un rango distinto en el Registro de la Propiedad y cobra por ese orden. El límite no es legal, sino de riesgo: la entidad decide si queda valor suficiente.
¿Cuánto dinero puedo pedir con una segunda hipoteca?
Depende del valor libre de tu vivienda. Como referencia, la suma de las dos hipotecas suele quedar entre el 60 % y el 70 % del valor de tasación. Con 250.000 € tasados y 90.000 € pendientes, el margen ronda los 72.500 €.
¿Puedo conseguirla si aparezco en un fichero de impagados?
A veces sí. Hay entidades especializadas que aceptan incidencias si la vivienda tiene valor libre suficiente y tus ingresos son estables, aunque a un precio más alto. Compáralo siempre con una refinanciación que cancele esas deudas.
¿Qué pasa si dejo de pagar la segunda hipoteca?
El segundo acreedor también puede ejecutar la vivienda, aunque cobre después del primero. El impago afecta al inmueble completo. Por eso conviene dimensionar bien la cuota y no apurar el importe máximo que te ofrezcan.
¿Es mejor una segunda hipoteca o ampliar la que ya tengo?
Casi siempre es mejor ampliar: mantienes un solo préstamo, un solo rango y menos gastos. La segunda hipoteca tiene sentido cuando tu banco rechaza la ampliación o no quieres tocar unas condiciones antiguas muy buenas.
¿Cuánto se tarda en firmarla?
Entre cuatro y ocho semanas. El plazo depende de la tasación, del estudio de solvencia y de los diez días de información precontractual que la normativa exige antes de acudir al notario.
¿Tiene que firmar también mi pareja?
Sí, si la vivienda está a nombre de los dos. Ambos propietarios deben consentir la nueva carga ante notario, aunque solo uno figure como titular del préstamo.