
Buen clima, playas preciosas, gastronomía increíble… España es uno de los países más atractivos de todo el mundo para fijar tu residencia y disfrutar de su cultura más allá de una estancia vacacional. Es por eso que personas de alrededor del globo buscan conseguir una vivienda en cualquier rincón del país, y la compra de viviendas por parte de extranjeros ha ido aumentando a lo largo de los años. Temporadas estacionales, asentarse tras la jubilación, etc.
Y, cada vez más frecuentemente, desarrollar su vida desde su juventud o formar una familia en España, todo ello acompañado de la búsqueda de una hipoteca para no residentes o una hipoteca para extranjeros.
A pesar del aumento de compra de propiedades por parte de extranjeros en nuestro país, sigue existiendo una gran duda al respecto: ¿se puede conseguir una hipoteca siendo extranjero en España? La respuesta es que sí, si es posible que te den una hipoteca si no eres español. A continuación, te explicamos los pasos que debes seguir si quieres solicitar una hipoteca para extranjeros en España.
¿Qué es una hipoteca para extranjeros en España?
Cualquier ciudadano extranjero, viva o no en España, puede solicitar una hipoteca en un banco español para comprar una propiedad. España sigue siendo uno de los destinos favoritos para la inversión inmobiliaria por parte de extranjeros: en 2025, por ejemplo, un 13,8% de los compradores de vivienda fueron no españoles.
Lo más atractivo de las hipotecas en España
Parte del interés de los extranjeros a la hora de invertir en propiedades en España es gracias a las ventajas del mercado hipotecario de nuestro país, donde destacan varios factores:
- Existen tres modalidades del tipo de interés: fijo, variable, mixto.
- Los plazos de amortización son flexibles y pueden ser entre 5 y 30 años.
- Financiación de hasta un 80% del valor de tasación para residentes en España.
- Los costes de constitución (los obligatorios al formalizar un préstamo hipotecario) deberán ser pagados, tal y como aparece en la Ley 5/2019, reguladora de los contratos de crédito inmobiliario.
A la hora de solicitar una hipoteca para extranjeros, los bancos financian hasta el 80% del valor de tasación para residentes y hasta el 60-70% para los que no vivan en España. Además, tal y como dicta el último estudio del Instituto Nacional de Estadística (INE), publicado en julio de 2026, el tipo de interés medio en nuevas hipotecas sobre viviendas se situó en el 3,01%.
Tipo de interés al solicitar una hipoteca en España
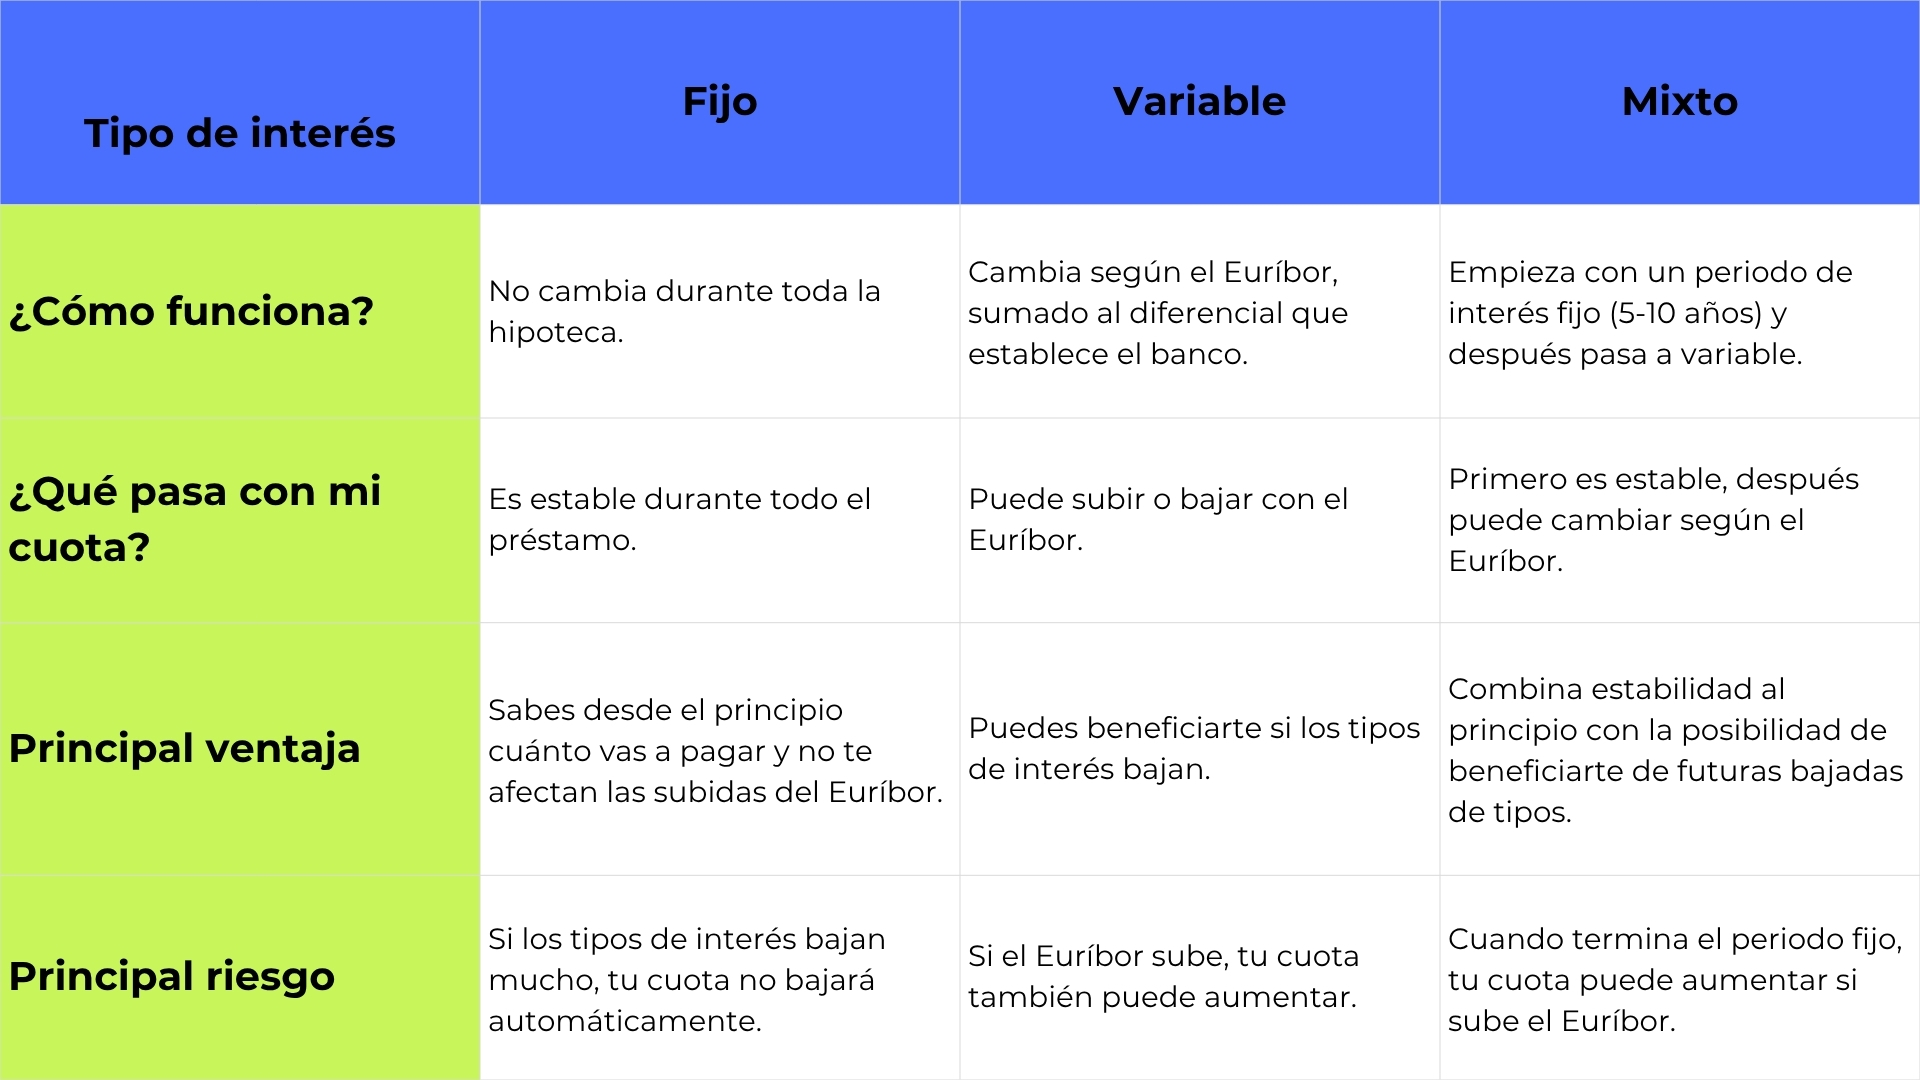
Al solicitar un préstamo hipotecario debes negociar el tipo de interés que mejor se adapte a tu situación con la entidad bancaria. Puede ser un interés de tipo fijo, de tipo variable o de tipo mixto.
A la hora de elegir el tipo de interés debes tener en cuenta el Euríbor, un índice que indica a qué precio se prestan dinero los bancos de la zona euro entre ellos, y que fijará una parte de tu hipoteca.
Documentación necesaria para solicitar una hipoteca para extranjeros
Para solicitar una hipoteca para extranjeros son necesarios una serie de documentos para pedir el crédito al banco. Además, en el caso de solicitantes extranjeros, podría ser necesaria incluso la traducción oficial de los documentos, lo que podría alargar los plazos previstos en este proceso.
Son siete los documentos que los bancos suelen pedir a la hora de negociar un crédito hipotecario:
- Al tratarse de un extranjero, es necesario presentar el pasaporte en vigor y el NIE (Número de Identificación de Extranjero).
- Las últimas dos declaraciones de la renta o certificado de ingresos.
- Extractos bancarios de los últimos 3 a 6 meses.
- Vida laboral actualizada.
- Documentación sobre el inmueble en el que estás interesado: si ya existe, el contrato de arras o la promesa de compraventa; si no, la nota simple del Registro de la Propiedad.
- Informe de tasación realizado por el tasador homologado por el Banco de España.
- En caso de que las tengas, debes acreditar también tus fuentes de ingresos adicionales, como rentas de alquiler o inversiones.
A pesar de que no sea obligatorio, tener una cuenta bancaria en España podría resultar útil, sobre todo a la hora de pagar las cuotas, impuestos o gastos relacionados con la hipoteca que puedan surgir.
Ser residente o no en España: cómo cambian las condiciones hipotecarias
Pedir una hipoteca para extranjeros depende también de donde se encuentre tu residencia fiscal, es decir, si eres residente o no eres residente en España.
Una vez presentada la solicitud al banco, este deberá estudiar la solvencia económica del futuro propietario, entregándole a este la Ficha de Información Precontractual (FIPRE), en donde se incluyen las condiciones finales del préstamo.
Si la hipoteca continúa hacia adelante, el banco elaborará una Ficha Europea de Información Normalizada (FEIN), con todas las claves de este préstamo hipotecario. Finalmente, se firmará el contrato de la hipoteca.
Pedir una hipoteca para no residentes en España
Si quieres solicitar una hipoteca para no residentes en España, debes conocer que la financiación máxima que un banco podrá ofrecerte está entre el 50% y el 70% del valor de tasación. También tendrás aportar entre el 30% y el 50% del valor del inmueble como mínimo.
El plazo de amortización de una hipoteca para no residentes es generalmente de entre 5 y 25 años. Además, las hipotecas de no residentes en España tienen unos tipos de interés ligeramente superiores a los que puedes encontrar si vives en España. Las entidades bancarias podrían solicitar también un historial crediticio del país de origen o garantías complementarias.
Hipotecas para extranjeros residentes en España
Si por el contrario eres un extranjero que vive en España, la financiación máxima que recibirás al formalizar una hipoteca para residentes es hasta el 80% del valor de la tasación, y deberás hacer una aportación mínima del 20% del valor de la propiedad. En este caso, a esa cantidad deberás sumarle los costes de transacción.
El plazo de amortización de las hipotecas para extranjeros residentes en España es de hasta 30 años, teniendo en cuenta que el banco suele requerir que este préstamo sea cancelado antes de que el titular cumpla 75 u 80 años. Es importante recalcar que se te considera residente en España si pasas, al menos, 183 días al año viviendo en suelo español.
¿Quieres saber cuánto te costaría formalizar una hipoteca en tu caso?
Las cifras mostradas en este artículo son orientativas en base a la legislación actual y datos oficiales de 2026, pero tu hipoteca tendrá sus propios números. En Novafin estudiamos tu caso gratis y sin compromiso, negociamos con varias entidades a la vez y te informamos de las cantidades que pagas tú, cuáles paga el banco y la documentación exacta que tendrás que presentar.
Cuéntanos tu situación, habla con un experto de Novafin o revisa nuestra guía de la hipoteca para consultar cualquier duda. Además, puedes ver cómo trabajamos tu hipoteca antes de hablar con nosotros. Puedes ponerte en contacto con Novafin con el número 919227823 o a través de nuestra página web.
