
Cuando se produce una separación o un divorcio, uno de los temas a tratar más delicados es qué pasa con la vivienda familiar. ¿Quién debe seguir pagando las cuotas? ¿Quién se queda con la casa hipotecada? ¿Es posible poner la hipoteca a nombre de una sola persona?
La respuesta depende de la titularidad de la vivienda, de quién figure como deudor en el préstamo y de los acuerdos alcanzados durante el divorcio. Existen distintas alternativas, como vender la casa, realizar una extinción de condominio o negociar una novación de hipoteca.
En esta guía te explicamos qué ocurre con la hipoteca en un divorcio, qué opciones tienes para repartir la vivienda y qué debes tener en cuenta si hay hijos menores.
¿Quién paga la hipoteca en un divorcio?
Una de las dudas más frecuentes es si, tras el divorcio, tienes que continuar pagando la hipoteca, aunque no continúes viviendo en la casa familiar. La respuesta suele ser sí.
El Tribunal Supremo emitió la Sentencia 188/2011 con la que establecía que el pago de las cuotas de un préstamo hipotecario destinado a la vivienda familiar es una deuda de la sociedad de gananciales. Es decir, un tribunal no puede alterar el porcentaje de cada uno de los cónyuges a su pago.
Sin embargo, el divorcio puede tramitarse de mutuo acuerdo si ambos cónyuges llegan a un acuerdo sobre cómo repartir los bienes que tienen en común. Si no consiguen ponerse de acuerdo, será necesario acudir a los tribunales para que se decida cómo repartir esos bienes, como la vivienda familiar u otras propiedades compartidas.
¿Qué es la extinción de condominio en un divorcio?
Una de las soluciones más recurridas cuando existen bienes en común en caso de divorcio es formalizar una división de condominio. Esto es un proceso legal para disolver la copropiedad de los bienes.
Es un proceso sencillo en caso de que los bienes sean divisibles, como el dinero, aunque en caso de bienes indivisibles como una vivienda es algo más complicado. Normalmente, cuando hay una hipoteca en un divorcio, se contemplan tres opciones:
- Vender la vivienda y dividir los beneficios al 50% o con el porcentaje correspondiente del capital aportado.
- Que una de las partes del matrimonio renuncie a lo que le corresponde en favor del otro.
- Que una de las partes del matrimonio compre a la otra su parte.
Cambio de hipoteca: cuándo se hace y por qué
Como se ha explicado previamente, dos de las opciones de la hipoteca en un divorcio son que uno renuncie a su parte o que uno compre la parte al otro. En ambos casos se debería hacer un cambio de hipoteca.
Es importante recalcar que la persona que se quede con la hipoteca deberá volver a pasar el estudio de riesgos. En Novafin podemos ayudarte a estudiar tus opciones: comparamos por ti las condiciones de varios bancos y negociamos tu cambio de hipoteca sin coste inicial. Cuéntanos tu caso y te ayudaremos a valorar los siguientes pasos.
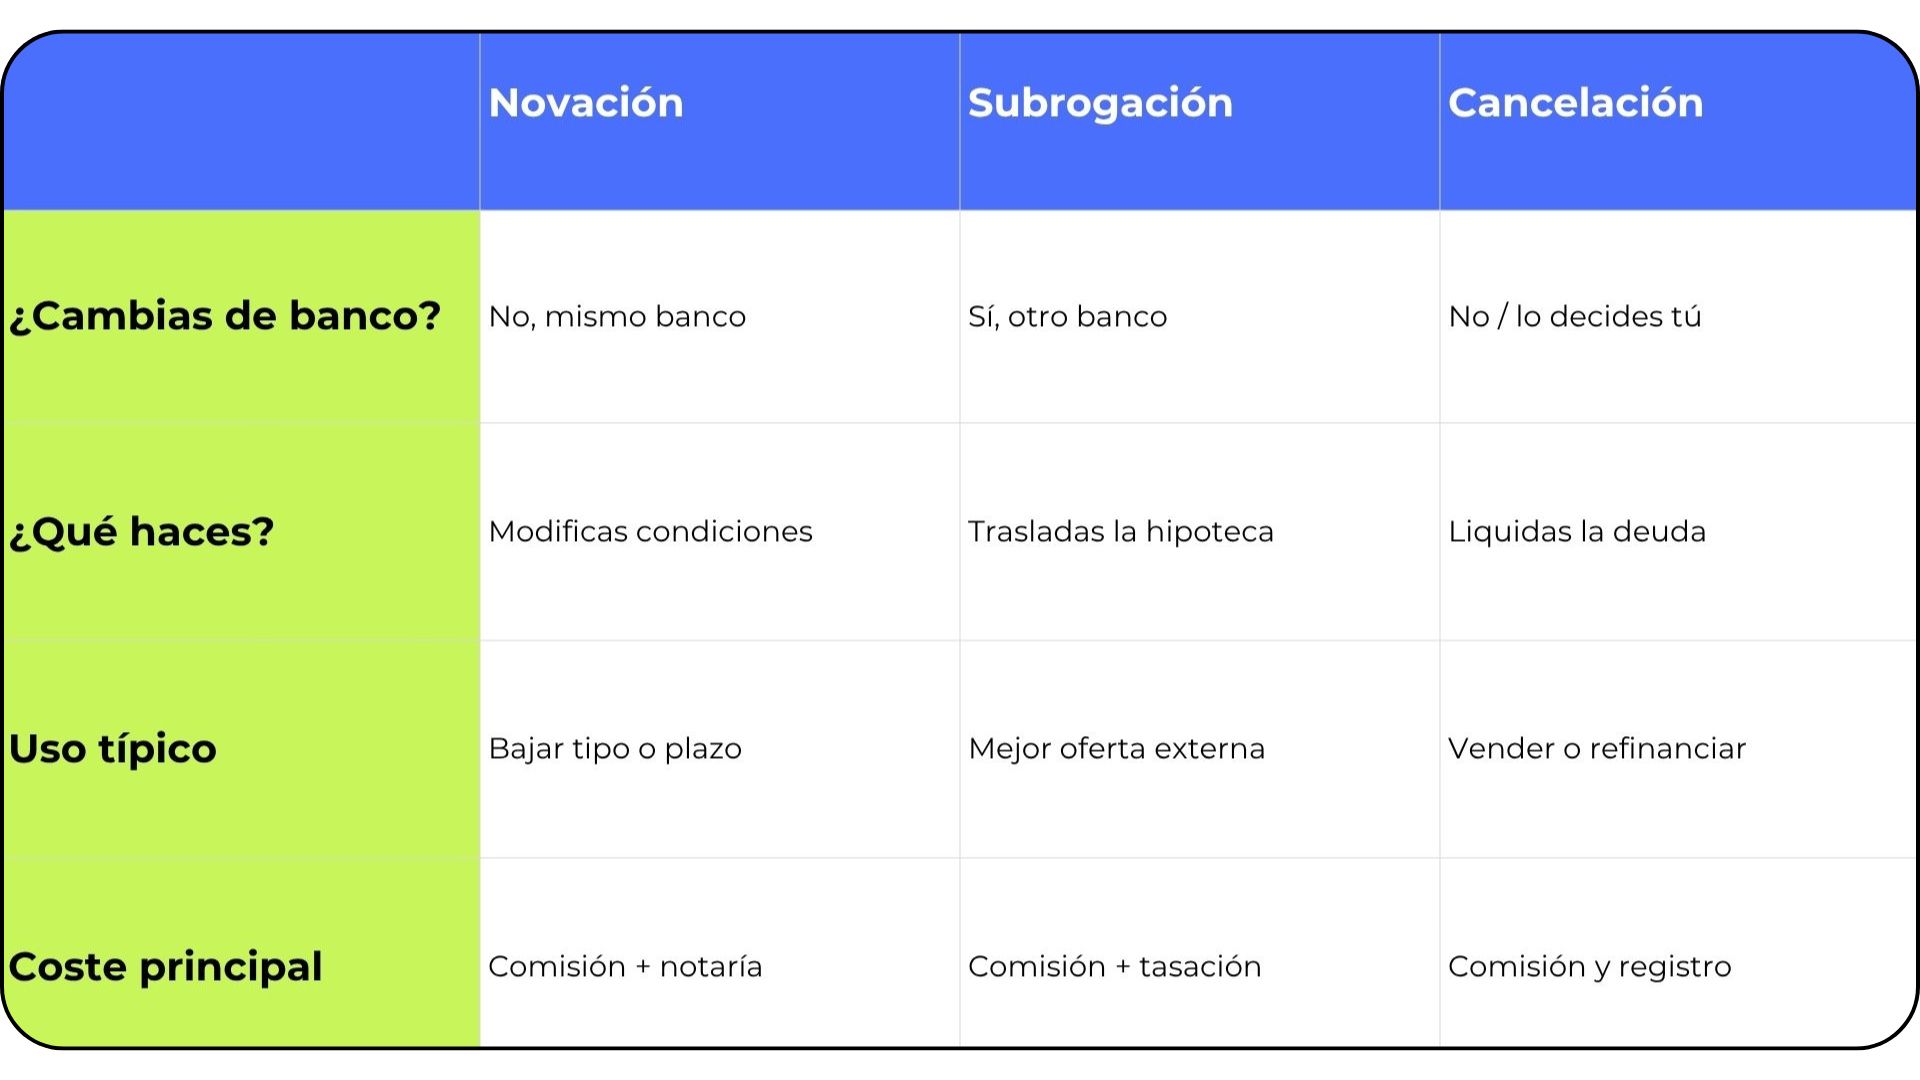
El cambio de hipoteca se puede dar de tres formas: hacer una novación de hipoteca, una subrogación y una cancelación del préstamo.
Novación de hipoteca por divorcio
Una novación de la hipotca es la modificación de las condiciones de tu préstamo hipotecario pactado con tu propio banco, sin necesidad de cambiar de entidad. Sirve para adaptar la hipoteca a tu situación en el momento de la solicitud.
Tal y como indica el Banco de España, la novación de hipoteca no es un trámite automático ni un derecho del cliente bancario, es decir, el banco no está obligado a aceptarla, y requiere del acuerdo de ambas partes.
Subrogación de la hipoteca
Por su parte, la subrogación hipotecaria traslada la hipoteca a otro banco que te ofrece mejores condiciones. Es decir, no solo cambias el titular de la hipoteca, sino que trasladas esta a otra entidad financiera.
Cancelación de la hipoteca
Si una de las dos partes quiere quedarse con la vivienda tras el divorcio o han pensado en vender la casa, cancelar la hipoteca es una de las opciones más recurridas, ya que permite negociar con numerosas entidades.
La cancelación de la hipoteca en un divorcio consiste en liquidar la deuda pendiente con el banco. Cuando se hace una cancelación de un préstamo hipotecario, además de poder cambiar el titular, también puedes modificar el tipo de interés y aumentar el plazo de amortización.
En un divorcio, ¿quién se queda con la casa hipotecada?
La propiedad de la casa y la obligación de pagar la hipoteca no cambian automáticamente durante el proceso de divorcio, por lo que ambos cónyuges siguen siendo dueños y deudores frente al banco a menos que se pacte una solución legal.
Es decir, en un divorcio quien se queda con la casa hipotecada es (o son) el propietario que figure en la escritura y en el contrato del préstamo.
Separación con hijos e hipoteca: ¿qué pasa con la casa?
En el caso de que el matrimonio comparta hijos menores, el juez suele otorgar el derecho de uso de la vivienda familiar al progenitor que tenga la custodia principal, aunque la casa sea de ambos o de uno solo.
También es posible que el uso de la vivienda sea atribuido de manera directa a los hijos con una guarda y custodia compartida. Es decir, los hijos siempre vivirán en el domicilio hipotecado y serán los padres quienes roten su estancia en la casa según el convenio de custodia firmado.
¿Y si la casa era de los dos, pero la hipoteca solo de uno?
Es fundamental explicar que existen dos escrituras diferentes la de la hipoteca y la de la compraventa de la vivienda: la de la hipoteca y la de la compraventa de la vivienda.
- La escritura de la hipoteca es el contrato financiero entre el cliente y el banco. Esta regula el préstamo concedido para financiar la compra.
- La escritura de compraventa es el contrato público que acredita el cambio de propiedad entre el vendedor y el comprador. Certifica la transmisión patrimonial y que el inmueble se entrega en las condiciones pactadas. Debe inscribirse en el Registro de la Propiedad.
La persona que es titular de la vivienda, pero no de la hipoteca, tiene igualmente el derecho a reclamar su parte de la propiedad
En conclusión
Tal y como se ha explicado, a modo de recapitulación, resolver qué ocurre con la hipoteca tras un divorcio exige separar la propiedad del inmueble, el derecho de uso y la deuda con el banco.
Dado que la obligación financiera no desaparece automáticamente, la clave para evitar inconvenientes futuros radica en alcanzar un acuerdo claro (ya sea mediante la venta, la extinción de condominio o la reestructuración del préstamo) e involucrar a la entidad bancaria para liberar formalmente a uno de los cónyuges de la deuda.
