
Comprar una vivienda es, además de uno de los compromisos financieros más importantes para la mayoría de las personas, un proceso complicado si no conoces todos los pasos a seguir. Gran parte de las personas necesitamos una hipoteca para poder pagar nuestras casas y, por lo general, estos préstamos bancarios suelen ser del 80% del valor de tasación o compraventa.
Si la entidad financiera en la que contratamos este préstamo nos da un 80%, nosotros, por lo general, debemos aportar el 20% restante. A esto se le conoce como entrada y, si bien es lo más común, hay veces en las que se puede pedir una hipoteca sin entrada.
Conseguir una hipoteca sin entrada, si bien es posible, es un proceso tedioso en el que es necesario que cumplas ciertos requisitos. Además, aunque parezca una fantástica idea en un primer momento, hay que tener en cuenta una serie de desventajas a largo plazo que puede suponer el comprar una casa sin entrada.
¿Qué es una hipoteca sin entrada?
Una hipoteca sin entrada es la que el banco financia el 100% del valor de la vivienda sin que el comprador tenga que aportar una cantidad inicial. Sin embargo, conseguir una hipoteca al cien por cien no es un proceso sencillo y debes cumplir una lista de requisitos.
Ejemplo práctico de una hipoteca al cien por cien
Imagina que te quieres comprar una vivienda de 150.000 euros. A la hora de hablar con el banco antes de firmar el préstamo, ves que tienes dos opciones: hipoteca con o sin entrada.
- En una hipoteca con entrada, es decir, lo más común, el banco te financiaría cerca de 120.000 euros (aproximadamente el 80% del valor de la vivienda). Tú, como comprador, deberías aportar los 30.000 euros restantes (el 20%) a modo entrada.
- Sin embargo, en una hipoteca sin entrada, el banco nos financiaría el 100% de la vivienda, es decir, los 150.000 euros, por lo que tú como comprador no necesitarías aportar una entrada. Eso sí, hay que tener en cuenta los gastos asociados a la compraventa (impuestos, notaría, Registro de la Propiedad…), que generalmente se pagan aparte.
¿Es posible tener una hipoteca sin gastos iniciales?
Si bien en un primer momento pueden parecer lo mismo, es importante diferenciar entre una hipoteca sin entrada y una hipoteca sin gastos iniciales.
En una hipoteca sin dar dinero antes el banco te puede financiar el 100% del valor de la tasación, pero quizá el precio de compraventa sea superior. La compraventa de una propiedad supone gastos e impuestos (como el IVA, el Registro de la Propiedad, la gestoría o el ITP, entre otros), los cuales son ajenos a la hipoteca y no son financiables.
Además, lo más probable es que tengas que pagar una comisión de apertura por formalizar la hipoteca. Sin embargo, si bien tras la aprobación de la Ley 5/2019, reguladora de los contratos de crédito inmobiliario, el banco asume la totalidad de los costes de formalización de hipoteca, como comprador si deberás pagar la tasación.
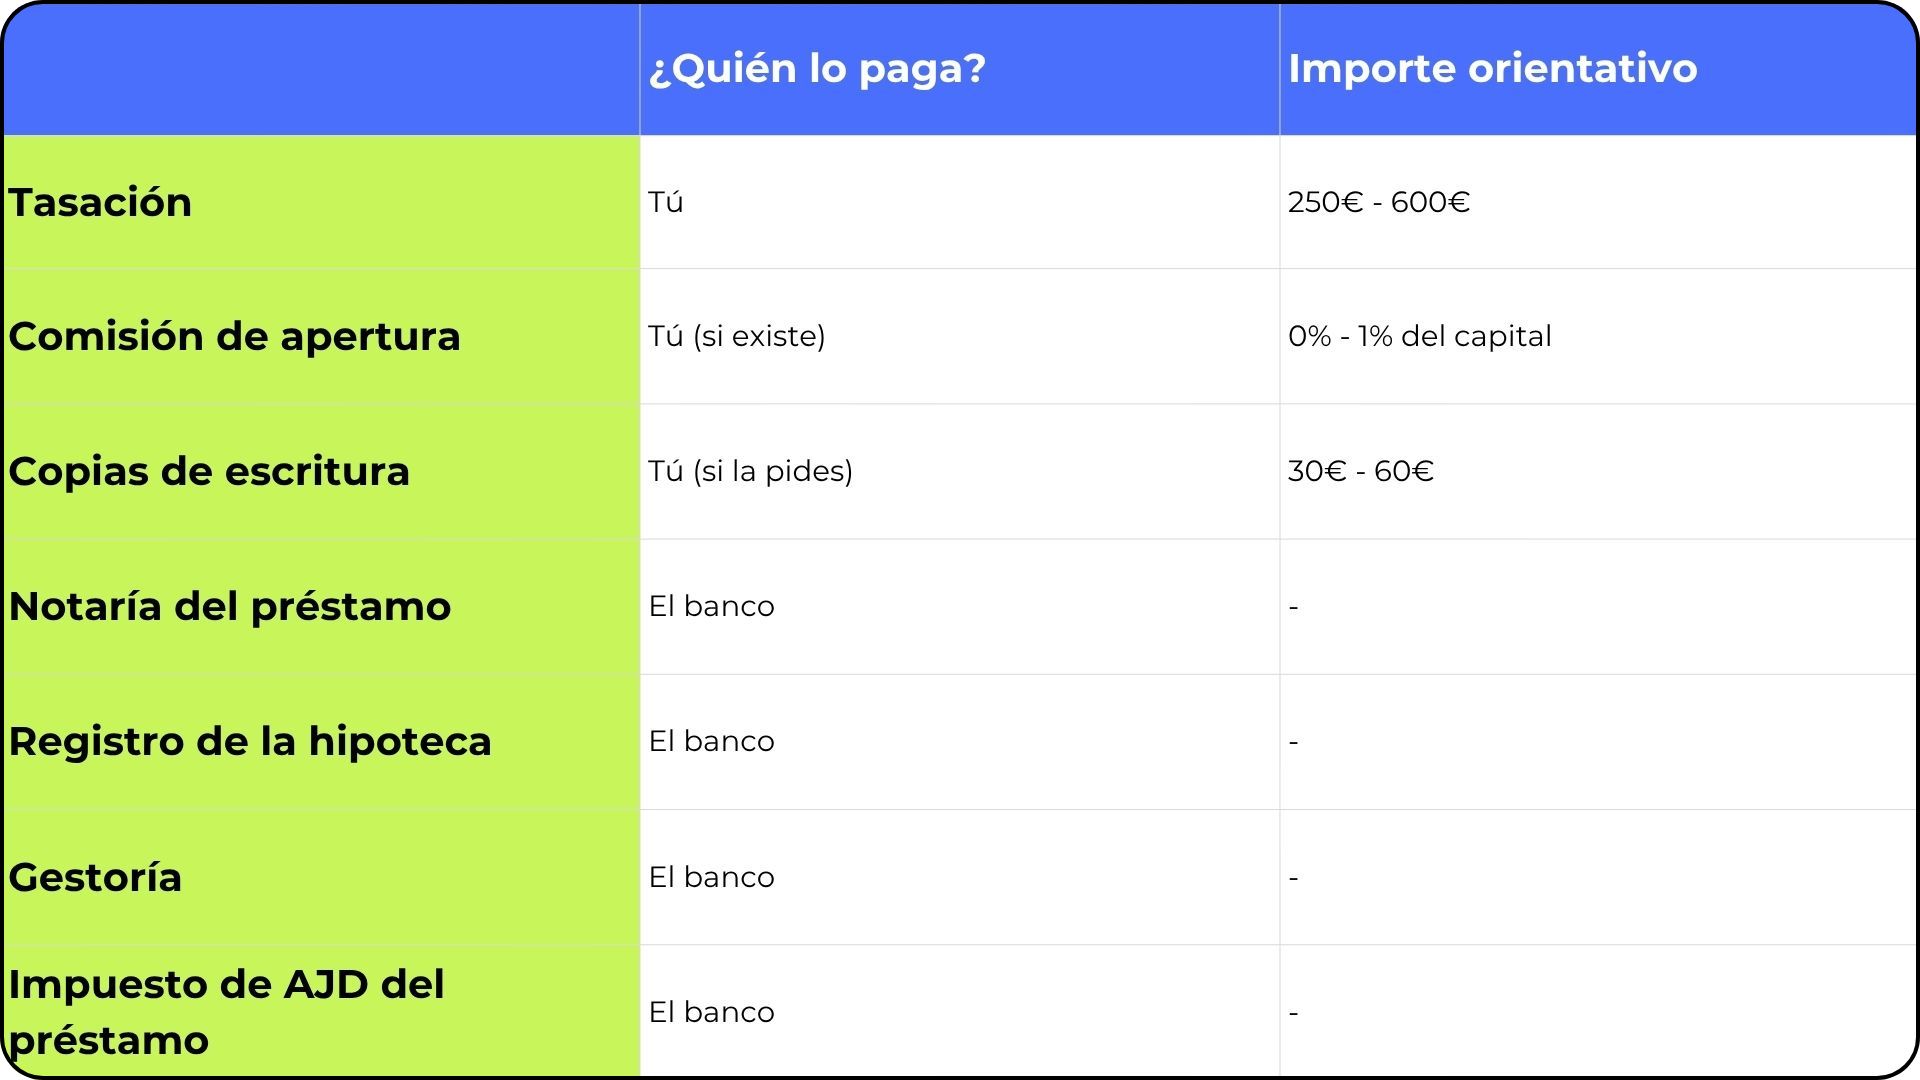
Una vez comprendido esto, la conclusión a la que llegamos es que, si bien puedes pedir una hipoteca sin entrada, no es posible lograr una hipoteca sin entrada ni gastos. Es decir, tendrás que pagar algunos costos, aunque el banco te financie el 100% del préstamo.
¿Cómo conseguir una hipoteca sin entrada?
Para conseguir una hipoteca completa es importante que cumplas una serie de requisitos. Comprar una casa sin entrada depende del perfil del comprador y de las garantías que pueda ofrecer.
Entre los factores que aumentan tus posibilidades de que te den una hipoteca de este tipo está tener un contrato indefinido y estabilidad laboral, contar con avalistas sólidos o que la vivienda que estés comprando sea propiedad del propio banco.
Todo ello garantiza a la entidad que se pague el préstamo, teniendo un respaldo en caso de que tú como titular no puedas hacer frente a la deuda.
Además, es importante que tengas un alto nivel de ingresos y, por consiguiente, un bajo nivel de endeudamiento. Es uno de los factores que más miran los bancos a la hora de conceder una hipoteca.
También es interesante conocer que, en los últimos años, algunas entidades financieras han lanzado préstamos hipotecarios con una financiación superior al 80% para jóvenes menores de 35 años, aunque no suele ser una hipoteca al cien por cien salvo en casos excepcionales.
Ventajas y desventajas de una hipoteca sin entrada
Una hipoteca sin dar dinero antes es una de las opciones más llamativas cuando vas a firmar un préstamo hipotecario. Sin embargo, y además del atractivo obvio que supone recibir el cien por cien de financiación por parte de tu banco, es importante subrayar que hay una serie de riesgos que acompañan a esta decisión.
Ventajas de una hipoteca al cien por cien
La primera ventaja es obvia: no necesitas ahorrar tanto dinero. Por ende, puedes conservar tus ahorros, los cuales iban a ir dirigidos a pagar tu entrada, y reservarlos en un fondo de emergencia para imprevistos.
Desventajas de una hipoteca sin entrada
No todo es tan sencillo como parece. En una hipoteca cien por cien, la cuota mensual que tendremos que pagar al banco será mayor que si este nos financiara, por ejemplo, un 80% de la operación.
Además, en total, pagar una mayor cantidad de intereses. Es importante recalcar que, en este tipo de hipotecas, el riesgo para el banco es mayor, por lo que puede aplicarte un tipo de interés más elevado.
El Banco de España, en su portal web Cliente Bancario, explica que lo recomendable es que tu cuota hipotecaria (es decir, lo que pagas mes a mes) no suponga más del 40% de tus ingresos mensuales.
Los bancos, sin embargo, pueden llegar a reducir este porcentaje al 35% e, incluso, llegando al 30%. ¿El motivo? Por seguridad propia. Cuanta más financiación te ofrezca tu banco, mayor será tu cuota hipotecaria mensual, siendo la probabilidad de que esta cantidad supere el 35% de tus ingresos más alta.
Diferencias entre una hipoteca sin entrada y sin aval y una hipoteca sin vinculaciones
Dos de las formas más ‘sencillas’ para conseguir una hipoteca sin entrada es contar con un aval, mientras que, para mejorar las condiciones de tu préstamo, por norma general, sueles contar con vinculaciones.
Hipoteca sin entrada y sin aval
Un aval es la figura que responde ante la hipoteca en caso de que tu como propietario no puedas hacer frente a tu deuda con el banco. Su perfil, por ende, debe cuadrar en los ‘requisitos’ de la entidad: es decir, el banco debe considerar si esa persona puede responder a esa hipoteca económicamente o, por ejemplo, con una vivienda que tenga en su propiedad.
Además, en el año 2024, entraron en vigor los avales ICO que permite a jóvenes de hasta 35 años y familiar con hijos menores acceder a hipotecas sin entrada o con una financiación de hasta el 100% del valor de la propiedad.
Hipoteca sin entrada ni vinculaciones
Por su parte, las vinculaciones son servicios (o productos) que te ofrece la entidad financiera para mejorar las condiciones de tu hipoteca. Por ejemplo, los planes de pensiones, la domiciliación de la nómina o los recibos y la contratación de seguros de vida o de hogar, entre otros, son algunas de las vinculaciones más comunes.
El banco suele ofrecer un tipo de interés más bajo en tu hipoteca a cambio de contratar alguno de estos servicios adicionales. Sin embargo, estos productos tienen, en muchas ocasiones, costes elevados a largo plazo. Es importante recalcar que la entidad financiera no puede obligarte a contratar estas vinculaciones, por lo que podrías conseguir una hipoteca cien por cien y sin servicios adicionales.
¿Cómo te puede ayudar Novafin?
Si quieres saber cómo conseguir una hipoteca sin entrada, en Novafin estudiamos tu situación de forma gratuita y sin compromiso. Como intermediarios financieros, analizamos tus opciones, te explicamos la letra pequeña de cada posible contrato y cuánto pagarías al mes.
Con todo esto podrás ver que hipoteca se adapta mejor a ti. Cuéntanos tu situación y un asesor te dará tus opciones reales, habla con un experto de Novafin o revisa nuestra guía de la hipoteca para consultar cualquier duda. Además, puedes ver cómo trabajamos tu hipoteca antes de hablar con nosotros.
